取引先を招いた忘年会の飲食代は、参加した人の数で割って1人1万円以下なら、交際費等から外れる。超えたら交際費等になる。社内だけの会にはこの1万円の基準がそもそも無い。
数字が動くのは二次会だ。取引先2人と自社6人の8人で、一次会が1人9,000円、二次会が1人3,000円だったとする。二次会を別の業態の店でやれば、どちらの会も1万円以下で交際費等は0円。同じ店で続けると一次会と合わせて1人12,000円になり、9万6,000円が全額交際費等になった。払った額も顔ぶれも同じで、店を移ったかどうかだけが違う。
条文はe-Gov法令検索の租税特別措置法第61条の4と同施行令第37条の5、判定の仕方は国税庁のタックスアンサーNo.5265、交際費等(飲食費)に関するQ&A、接待飲食費に関するFAQ、措置法通達の交際費等の範囲、所得税基本通達36-30で、どれも2026年10月6日に確かめた。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。会社名と金額は判定の形を見るために作った架空の例だ。
忘年会の費用は経費になるか。社内だけの会と取引先がいる会で、見る条文が違う
会社の帳簿では、忘年会の費用はどれも費用として記帳できる。問題になるのは法人税の計算で、交際費等に入った分は、決まった額を超えると損金にならない。ここから先は、この損金にならない部分の話になる。
租税特別措置法第61条の4第6項は、交際費等を、得意先や仕入先その他事業に関係のある者等への接待や供応のために出す費用、と定めている。措置法通達61の4(1)-22は、この「事業に関係のある者等」に自社の役員や従業員も含むとしている。社員だけで飲んでも、交際費等になりうるということだ。
そのうえで、同じ第6項は3つを交際費等から外している。
- 専ら従業員の慰安のために行われる運動会、演芸会、旅行等のために通常要する費用
- 飲食費で、参加した人の数で割った額が政令で定める額以下のもの
- カレンダーや手帳の贈り物、会議のお茶や弁当などの費用
2つめの「政令で定める額」が、施行令第37条の5の1万円だ。令和6年3月31日までに出した分は5,000円だった。ただし、ここでいう飲食費からは、専ら自社の役員や従業員やその親族を接待するための費用が除かれている。社内だけの忘年会に、1万円の基準は最初から当てはまらない。
社内の会が交際費等から外れるとしたら、1つめの「慰安のための運動会、演芸会、旅行等」に当たるときだ。条文にも通達にも「忘年会」という言葉は出てこない。所得税のほうでは、基本通達36-30が、社会通念上一般的なレクリエーションの会食や旅行の費用を会社が持っても、参加した社員の給与として課税しなくてよいとしている。役員だけを対象にした会と、来なかった人にお金を渡すときは、この扱いから外れる。
取引先と飲んだら1人1万円以下か。自社の社員も人数に入れて割る
1人当たりの額は、飲食に使った金額を、飲食に参加した人の数で割って出す。施行令第37条の5にそう書いてある。国税庁のQ&Aは、誰がどれだけ食べたかに関係なく、単純に人数で割るとしている。
人数には自社の社員も入る。取引先3人と自社6人の9人で99,000円なら、1人11,000円。取引先の3人だけで割るのではない。
交際費等から外すには書類が要る。飲食の日付、参加した取引先の名前と自社との関係、参加した人数、金額、店の名前と所在地を残す。取引先が大勢なら「〇〇会社・□□部、△△部長他10名」の書き方でもよい、とQ&Aにある。同じQ&Aは、1回の飲食を分けて書くことや人数を水増しすることを、事実の隠ぺいや仮装に当たると書いている。
経費精算のチェックを式でやる記事で、精算の明細に区分ごとの上限をつけた。人数の列が無い様式ではこの判定ができないので、私なら12月の前に「社外の人数」と「社内の人数」の2列を足す。
1人1万円を1円でも超えると、超えた分ではなく全額が交際費になる
ここは勘違いしやすい。1人当たり10,001円の会を8人でやると、支払いは80,008円。交際費等になるのは超えた8円ではなく、80,008円の全額だ。Q&AのQ9は、1万円を控除するような方式ではない、とはっきり書いている。
1人10,000円ちょうどなら80,000円で、交際費等は0円。8円の差で8万円が動く。判定表で1人当たりを出すとき、ROUNDDOWNで円未満を切り捨てた額を表示し、判定そのものは「合計が1万円×人数以下か」で比べた。1人当たりを先に丸めて比べると、80,007円の会が10,000円と表示されて通ってしまうからだ。
二次会を同じ店で続けると一次会と合算される。30通りのうち15通りで交際費に変わった
Q&AのQ10が二次会の扱いだ。一次会と二次会が続いていても、それぞれが単独で行われたと認められるときは、会ごとに判定してよい。例に挙がっているのは、全く別の業態の店を使ったとき。逆に、実質的に同じ店での飲食を分けて払ったと認められるときは、全体を合わせて判定する。
判定表の2枚目で、8人が両方に出る前提で、一次会の1人当たりを5,000円から10,000円、二次会を1,000円から5,000円まで1,000円刻みで組み合わせた。30通りある。
| 二次会の続け方 | 経理の方式 | 交際費等になった組み合わせ |
|---|---|---|
| 別の業態の店で | 税込経理 | 0通り |
| 同じ店で続けた | 税込経理 | 15通り |
| 同じ店で続けた | 税抜経理 | 10通り |
別の店なら、どの会も1人1万円以下なので30通りとも交際費等は0円だった。同じ店で続けると、合わせて1万円を超えた15通りで、2つの会の全額が交際費等になった。一次会9,000円と二次会3,000円の組み合わせが、冒頭の9万6,000円だ。
条文の言葉は「単独で行われていると認められるとき」で、店が別なら必ず別の会、とまでは書いていない。会場を移っても中身が続いていれば合わせて見られる余地がある。表には「前の行と同じ店で続けたか」の列を置いたが、判断に迷う会は「はい」にして重いほうで見ておくのが安全だと思う。
税抜経理の会社は税込1万1,000円まで通る。同じ99,000円の会が会社によって逆になる
1万円の判定に使う額は、その会社の消費税の経理の方式で決まる。税込経理なら税込の支払額で、税抜経理なら消費税を除いた額で比べる。タックスアンサーNo.5265の注とQ&AのQ11に書いてある。店で食べる飲食は軽減税率の対象外なので、税率は10%だ(国税庁タックスアンサーNo.6102)。
取引先3人と自社6人の99,000円の会で比べた。税込経理なら1人11,000円で交際費等。税抜経理なら消費税9,000円を除いた90,000円で、1人10,000円ちょうどになり、交際費等から外れる。同じ領収書で結論が逆になった。
人数ごとの上限を判定表の3枚目に並べた。税込経理は人数×10,000円、税抜経理は人数×11,000円が、税込の支払額の上限になる。どちらも上限ちょうどなら1人10,000円で収まり、1円足すと超える。2人から20人までの19行、2つの方式で38か所を確かめて、例外は無かった。税抜経理の会社は、8人の会なら税込で8,000円多く払っても同じ判定になる。
私はこの表を作るまで、経理の方式が判定に効くことを知らなかった。
社内だけの二次会は、1人5,000円でも1万円の基準を使えない
社内の忘年会のあとに有志で行く二次会を、会社が持つことがある。9人で45,000円なら1人5,000円。取引先との会なら交際費等から外れる額だが、社員だけの会は飲食費の定義から外れているので、この基準を使えない。
社員全員を対象にした一次会なら、慰安のための行事として交際費等から外れる余地がある。有志の二次会は「全員」の形になりにくい。判定表では、社外の人がいない会のうち、社員全員が対象のものを「福利厚生費の候補」、それ以外を「交際費(社内飲食費)」と出すようにした。候補と書いたのは、金額の大きさや参加できた人の範囲まで表では見られないからだ。
忘年会の割り勘の記事でも、会社が費用を出すときのこの話に少し触れた。
中小企業は交際費でも年800万円まで損金になる。差が出るのは資本金1億円を超える会社
ここまで細かく見てきたが、中小企業では、税金に響くかどうかが別のところで決まる。租税特別措置法第61条の4第2項で、期末の資本金が1億円以下の法人は、交際費等のうち年800万円までを損金にできる。もう1つ、接待飲食費の50%を損金にする方法もあり、事業年度ごとに有利なほうを選べる。
資本金が1億円を超え100億円以下の法人は、接待飲食費の50%だけが損金になる。100億円を超えると、交際費等は全額が損金にならない。この措置は、令和9年3月31日までに始まる事業年度が対象だ。
判定表の4枚目で、事業年度12か月として損金にならない額を出した。
| 場面 | 資本金1億円以下 | 1億円超100億円以下 | 100億円超 |
|---|---|---|---|
| 社内の二次会45,000円 | 0円 | 45,000円 | 45,000円 |
| 取引先との二次会45,000円 | 0円 | 22,500円 | 45,000円 |
| 年1,000万円、うち接待飲食費900万円 | 200万円 | 550万円 | 1,000万円 |
| 年2,000万円、うち接待飲食費1,800万円 | 1,100万円 | 1,100万円 | 2,000万円 |
資本金1億円を超える会社では、社員だけの二次会のほうが、取引先との二次会より損金にならない額が大きい。社内飲食費は接待飲食費に入らないので、50%の対象にもならないからだ。
中小企業では、年の交際費等が800万円以下なら、1万円を超えても超えなくても損金にならない額は0円だった。年2,000万円のうち接待飲食費が1,800万円の例では、800万円の方式だと1,200万円、50%の方式だと1,100万円が損金にならず、50%のほうが少ない。どちらで計算するかは申告書の別表15で選ぶ。
それでも1万円の判定を省いてよいとは思わない。交際費等から外れた分は年800万円の枠を使わないし、決算の直前に枠を超えそうだとわかってから、1年分の会を人数つきで洗い直すのはつらい。
判定表の使い方。1行に1つの会を入れると、会全体の判定と損金にならない額が出る
- 1_会ごとの判定 のB4で消費税の経理の方式、B5で資本金の区分を選ぶ。
- 11行目から、会ごとに日付、名前、税込の支払額、社外と社内の人数を入れる。
- 一次会と同じ店で続けた二次会は、C列を「はい」にする。前の行と合わせて割る。
- N列が会全体の判定になる。赤が交際費等、緑が交際費等から外れたもの。
- 右の集計に、交際費等の合計と損金にならない額が出る。表に無い交際費等はB7とB8に足す。
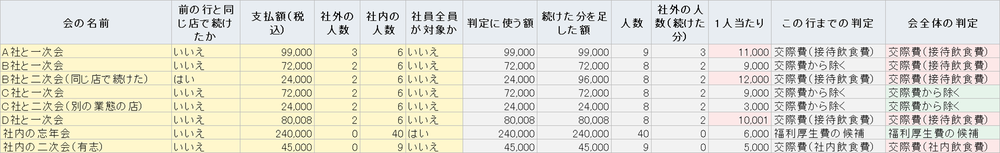
作っていて手間取ったのは、二次会の判定を一次会の行にも戻すところだった。一次会の行だけを見ると1人9,000円で通るのに、次の行で同じ店に続けたとわかった時点で、一次会の分も交際費等に変わる。N列は「次の行が同じ店で続けた会なら、次の行の判定を使う」という式にして、下の行から上の行へ判定が伝わるようにした。
税抜経理の判定額は、税込の支払額から10/110を引いて円未満を切り捨てた。領収書の消費税額とずれたらH列を上書きする。
確かめていないこと
国税庁の交際費等(飲食費)に関するQ&Aは平成18年5月のもので、基準が5,000円だったころに書かれている。1万円に変わったあとに書き直された版は見つけられなかった。人数で割る、超えたら全額、二次会、消費税の判定の仕方は、条文の形が同じなので1万円にそのまま当てはめた。
二次会を同じ店で続けて人数が減ったとき、合わせた額を何人で割るのかは、Q&Aに書かれていない。判定表は、一次会の人数のまま割っている。顔ぶれが変わる会では使えない。
社内の忘年会が、措置法の「慰安のために行われる運動会、演芸会、旅行等」に当たる金額の目安は確認していない。1人いくらまでなら通常要する費用と言えるかを示した国税庁の資料は、今回は見つけられなかった。
個人事業主が取引先と飲んだときの必要経費の扱いは、法人の交際費等とは別の規定になるので、確認していない。