青色申告特別控除が65万円か10万円かで、事業所得だけの独身の個人事業主が1年に払う所得税と住民税と国民健康保険料は、控除前の所得200万円で12万8,790円、554万円で26万2,290円違う。控除の差は55万円なので、554万円の人は差の47.7%が税と保険料で出ていく。
554万円で跳ねるのは、10万円控除だと合計所得が489万円を超え、所得税の基礎控除が104万円から67万円に下がるからだ。そして2027年分からは、書面で出す青色申告の控除が55万円から10万円になる。
控除の決まりは租税特別措置法第25条の2と国税庁のNo.2072の青色申告特別控除、2027年分からの見直しは国税庁が載せている令和8年度税制改正の大綱(抄)と、令和8年5月1日現在の法令で作られた国税庁の記帳のしかた(青色申告編)で確かめた。国保の料率は練馬区の令和8年度の計算方法、国民年金保険料は日本年金機構、個人事業税は東京都主税局から取った。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
配布している表に青色申告決算書の「青色申告特別控除前の所得金額」と、比べたい2つの控除額を入れると、所得税・住民税・国保が1行ずつ並び、その差が出る。
青色申告の65万円控除と10万円控除で税金はいくら違うか
前提は、事業所得だけの独身で40歳未満、国保は練馬区の令和8年度の料率、国民年金は月1万7,920円を12か月とした。国保は前の年も同じ所得で同じ控除だったとして出し、社会保険料控除にも入れた。所得税は復興特別所得税を含む。
| 控除前の所得 | 65万円と10万円の差 | うち所得税 | うち国保 | 65万円と55万円の差 |
|---|---|---|---|---|
| 200万円 | 128,790円 | 21,500円 | 58,190円 | 20,280円 |
| 300万円 | 132,490円 | 25,100円 | 58,190円 | 24,180円 |
| 400万円 | 145,790円 | 38,300円 | 58,190円 | 24,080円 |
| 500万円 | 212,990円 | 105,700円 | 58,190円 | 28,580円 |
| 554万円 | 262,290円 | 155,000円 | 58,190円 | 92,480円 |
| 700万円 | 218,090円 | 110,700円 | 58,190円 | 37,780円 |
| 1,000万円 | 184,985円 | 128,700円 | 1,485円 | 33,370円 |
| 1,500万円 | 240,300円 | 185,300円 | 0円 | 43,700円 |
表にない住民税の差は、1,000万円未満ならどの行も4万9,100円から5万700円の間だった。55万円の10%なら5万5,000円になるはずが少ないのは、国保が5万8,190円増えると社会保険料控除も同じだけ増え、税がかかる所得の差が49万1,810円に縮むからだ。所得税の差も同じ理由で、55万円×5.105%の2万8,077円ではなく2万5,100円になる。
国保の差は、所得割の率を足した10.58%を55万円に掛けた5万8,190円で、800万円まではどの行も同じだった。賦課限度額に届くと差が消える。900万円で4万4,493円、1,000万円で1,485円、1,200万円からは0円。1,000万円の行が554万円より小さいのはこのためで、年収が高いほど得をするとは限らない。
所得を1万円ずつ動かした1,801通りのうち、差が20万円以上になったのは1,310通りあった。
所得500万円台で差が26万円に跳ねるのは、基礎控除が変わるから
2026年分と2027年分の所得税の基礎控除は、合計所得489万円以下なら104万円、655万円以下なら67万円、2,350万円以下なら62万円になる。事業所得だけの人は、青色申告特別控除を引いたあとの事業所得がそのまま合計所得なので、控除の額で基礎控除の段階が変わることがある。
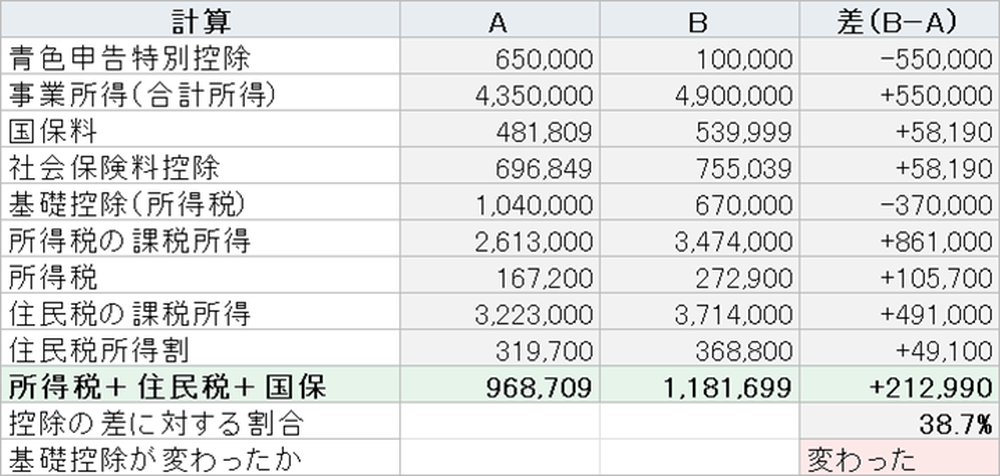
控除前の所得500万円で、順に追うとこうなる。
- 65万円控除なら事業所得は435万円、10万円控除なら490万円。490万円は489万円を1万円超える。
- 国保は48万1,809円と53万9,999円。国民年金21万5,040円と足した社会保険料控除は69万6,849円と75万5,039円。
- 所得税の課税所得は、基礎控除104万円の側が261万3,000円、67万円の側が347万4,000円。差は55万円ではなく86万1,000円に広がる。
- 347万4,000円は税率20%の区分に入り、所得税は16万7,200円と27万2,900円。差は10万5,700円。
- 住民税の基礎控除は43万円のままなので、住民税の差は4万9,100円にとどまる。
合計21万2,990円で、控除の差55万円の38.7%になる。控除前の所得が500万円から554万円の間なら、10万円の側だけ合計所得が489万円を超える。554万円では65万円の側がちょうど489万円になり、差は26万2,290円まで広がった。もう1つの段は655万円で、控除前の所得666万円から720万円の間は基礎控除が67万円と62万円に分かれる。こちらは5万円の違いなので、所得税の差の増え方は小さい。
基礎控除の段で同じ現象が起きる話は、iDeCoで所得税と住民税がいくら減るかの記事にも書いた。あちらは給与所得者で、所得税率5%の幅が年収525万円まで広がった。
2027年分から紙の申告は55万円ではなく10万円になる
2026年分までは、複式簿記で記帳して貸借対照表と損益計算書を期限内に書面で出せば55万円、それに加えてe-Taxで送るか優良な電子帳簿で保存すれば65万円だった。令和8年度の税制改正で、2027年分からはこう変わる。
55万円控除の要件にe-Taxでの提出が加わって65万円になり、今の65万円には優良な電子帳簿か自動連携の要件が加わって75万円になる。書面で出す人の受け皿は10万円しか残らない。簡易簿記の10万円も、前々年の事業所得か不動産所得の収入が1,000万円を超える人は対象から外れる。
| 申告のしかた | 2026年分まで | 2027年分から |
|---|---|---|
| 複式簿記、e-Tax、優良な電子帳簿か自動連携 | 65万円 | 75万円 |
| 複式簿記、e-Tax | 65万円 | 65万円 |
| 複式簿記、書面で期限内 | 55万円 | 10万円 |
| 簡易簿記 | 10万円 | 10万円か0円 |
書面のまま2027年分を出すと、控除は45万円減る。同じ前提で数えると、控除前の所得300万円で10万8,310円、500万円で18万4,410円、544万円で22万4,610円、1年の負担が増える。544万円が一番大きいのは、55万円なら合計所得が489万円に収まり、10万円だと超えるからだ。
e-Taxに移るだけで65万円になるので、書面の人が2026年分より得をすることもある。控除前の所得500万円なら、2026年分の書面の55万円から2027年分のe-Taxの65万円に上がり、2万8,580円少なくなる。2026年分でも、書面とe-Taxの差は控除前の所得によって2万280円から9万2,480円あった。
75万円の側は、65万円との差が10万円なので、控除前の所得500万円で2万8,780円、1,500万円で4万3,700円だった。控除前の所得555万円から564万円の間だけは基礎控除の段にかかり、9万2,480円になる。優良な電子帳簿の要件と、メールで受け取った請求書のデータ保存は別の話で、後者の索引簿の作り方は電子取引データの保存の記事に書いた。
65万円のつもりが10万円になる例
1つ目は期限だ。2026年分の確定申告の期限は2027年3月15日の月曜日で、55万円も65万円も期限内の提出が要件になっている。国税庁の記帳のしかたの資料には、還付申告でもこの期限までに出す必要があると書いてある。e-Taxで送っても3月16日なら10万円で、控除前の所得500万円の人は21万2,990円多く払うことになる。
2つ目は、所得が控除額より少ないときだ。控除は控除前の所得までしか引けないので、所得40万円の人は65万円控除でも40万円しか引けず、10万円控除との差は30万円になる。赤字の年は0円で、控除の額で税は変わらない。
3つ目は貸借対照表を出さなかったときだ。55万円と65万円はどちらも、複式簿記の帳簿から作った貸借対照表と損益計算書を出すことが前提になっている。損益計算書だけでは10万円になる。
4つ目は2027年分の75万円で、優良な電子帳簿で保存していても、届出書を確定申告の期限までに出していないと65万円にとどまる。国税庁の資料は75万円の要件として届出書の提出を挙げていた。
個人事業税は控除の額で変わらない
個人事業税は、所得税の事業所得に青色申告特別控除の額を足し戻してから、事業主控除290万円を引いて税率を掛ける。東京都主税局のページの計算式にそう書いてある。65万円でも10万円でも事業税は同じなので、表には入れていない。
消費税のほうで、インボイスの2割特例がいつまで使えるかは2割特例の記事に書いた。
確かめていないこと
国保は練馬区の令和8年度の料率だけで計算し、ほかの市区町村は確かめていない。所得割の率が違えば国保の差も変わる。1円未満を切り捨てた以外の端数処理、7割・5割・2割の軽減は入れていない。控除前の所得200万円未満は、10万円控除の側だけ軽減にかかることがあり、表の対象から外した。40歳から64歳の人は介護分が加わり、控除前の所得500万円で差は21万655円になった。
2027年分の住民税(令和10年度)と国保(令和10年度)は、今の住民税の控除額と令和8年度の国保の料率をそのまま使った。これから決まる改正や料率の改定で数字は変わる。国民年金保険料も令和8年度の月額を12か月に掛けており、2026年1月から3月の令和7年度の月額との違いは入れていない。
給与と事業所得の両方がある人、配偶者控除や扶養控除がある人、青色事業専従者給与を払っている人、不動産所得だけの人は計算していない。不動産所得は事業的規模かどうかで65万円の対象が変わるが、その判定は確かめていない。
75万円の要件のうち、請求書などのデータとの自動連携に使える「国税庁長官が定める基準に適合するシステム」がどの会計ソフトかは、2026年10月時点で確認していない。