19歳から22歳の子のアルバイト収入が年150万円でも、2026年分の親の所得税は1円も増えない。特定親族特別控除のおかげで、子の給与が159万円までは親の控除が特定扶養控除と同じ63万円のまま残る。2025年分は、この線が150万円だった。
住民税は話が違う。子の給与が136万円を超えると、控除の額は45万円で変わらないのに、調整控除という別の減額が小さくなる。年収515万円以下の会社員の親なら、住民税が9,000円増える。給与で1円でも136万円を超えれば起きる。
所得税の段階は国税庁のNo.1177の特定親族特別控除と令和8年4月 源泉所得税の改正のあらましで、住民税はe-Gov法令検索の地方税法第314条の2と第314条の6、総務省の令和8年度地方税制改正(案)についてと令和8年1月21日の事務連絡で確かめた。調整控除の扱いは練馬区の調整控除のページにも書かれている。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
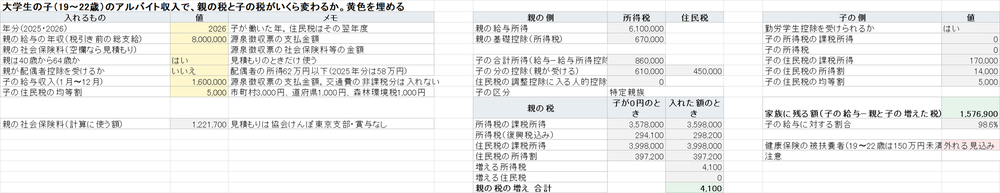
配布している表に親の年収と子の1年の給与を入れると、親の所得税と住民税が子の給与0円のときよりいくら増えるか、子本人の税、家族に残る額が出る。
大学生の子が150万円まで働いたら、親の所得税はいくら増えるのか
2026年分は0円だ。子の給与だけなら、合計所得は給与から74万円を引いた額になる。所得が62万円以下、給与で136万円以下なら特定扶養親族で、親は扶養控除63万円を受ける。それを超えても所得85万円、給与159万円までは特定親族特別控除が63万円で、控除の額は同じだ。
159万円を超えると、5万円ごとに控除が下がる。住民税の側も同じ形の段階があり、こちらは所得95万円、給与169万円まで45万円が続く。2026年分の線を給与で並べた。
| 子の給与収入(2026年分) | 親の所得税の控除 | 親の住民税の控除 | 2025年分の給与 |
|---|---|---|---|
| 136万円以下 | 63万円(特定扶養) | 45万円(特定扶養) | 123万円以下 |
| 136万円超159万円以下 | 63万円 | 45万円 | 150万円以下 |
| 159万円超169万円以下 | 61万円か51万円 | 45万円 | 160万円以下 |
| 169万円超174万円以下 | 41万円 | 41万円 | 165万円以下 |
| 174万円超194万円以下 | 31万円から6万円 | 31万円から6万円 | 185万円以下 |
| 194万円超197万円以下 | 3万円 | 3万円 | 188万円以下 |
| 197万円超 | なし | なし | 188万円超 |
住民税の段階は地方税法第314条の2第1項第12号に式で書かれている。所得95万円以下は45万円、95万円を超えると63万円から所得の84万1円を超える部分の2倍を引き、10万円の整数倍から8万円を引いた額に切り下げる。これを計算すると41万円、31万円、21万円、11万円と5万円ごとに下がり、そのあと6万円、3万円になる。
2026年分の住民税、つまり令和9年度分でも給与から74万円を引く。総務省の改正案では、給与所得控除の最低保障額を65万円から69万円に上げ、令和9年度と10年度はさらに5万円上乗せする。扶養親族の所得要件も62万円に上がり、名古屋市の案内にも同じ数字が出ている。だから住民税の線も、所得税と同じ給与の額で引ける。
子が136万円を超えると住民税が9,000円増えるのはなぜか
住民税には、所得税と住民税の控除の差を埋める調整控除がある。地方税法第314条の6では、特定扶養親族がいる人は、差として18万円を足して計算する。所得税の63万円と住民税の45万円の差だ。
特定親族特別控除はこの表に入っていない。練馬区のページには、税源移譲の前に無かった控除なので対象ではない、と書かれている。だから子の給与が136万円を超えて特定扶養親族から特定親族に移った瞬間、住民税の控除額は45万円のままでも、調整控除に入る差が18万円減る。
減る額は、住民税の課税所得が200万円以下の親なら18万円の5%で9,000円になる。200万円を超えると調整控除は差から超えた分を引いて計算するので、課税所得218万円あたりから上の親には影響がない。
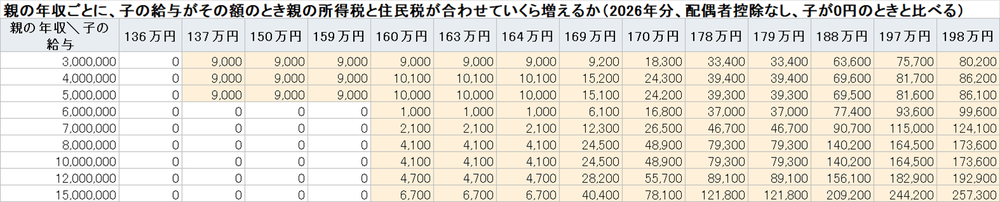
表の4枚目で、親の年収を300万円から800万円まで1万円ずつ動かし、子の給与136万円と137万円の住民税を比べた。親は給与だけで40歳から64歳、社会保険料は年収から見積もった。配偶者控除がない親は、年収515万円までの216行で9,000円増え、542万円までは一部増えた。配偶者控除を受けている親は課税所得が下がるので、9,000円増えるのは573万円まで、一部増えるのは601万円までだった。
所得税にはこの調整がないので、所得税は1円も動かない。年末調整の結果を見て「150万円まで大丈夫だったはず」と思っていると、翌年6月の住民税の通知で気づくことになる。
年収800万円の親で、子が160万円を超えたらいくら増えるか
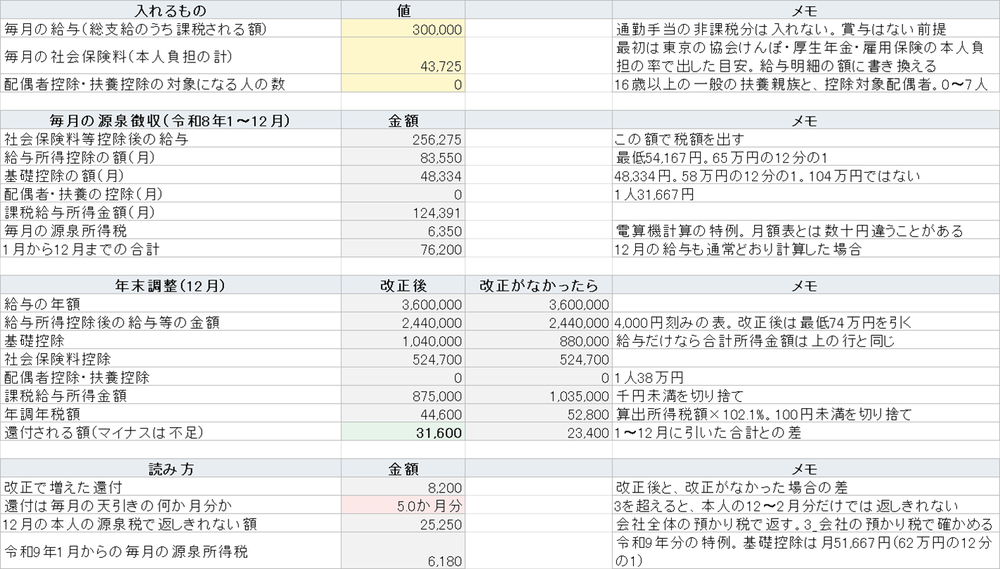
親の所得税率が上がると、控除が1万円減るたびに増える税も大きくなる。表の3枚目に親の年収ごとに並べた。
| 子の給与 | 親500万円 | 親800万円 | 親1,200万円 |
|---|---|---|---|
| 137万円 | 9,000円 | 0円 | 0円 |
| 160万円 | 10,000円 | 4,100円 | 4,700円 |
| 170万円 | 24,200円 | 48,900円 | 55,700円 |
| 188万円 | 69,500円 | 140,200円 | 156,100円 |
| 198万円 | 86,100円 | 173,600円 | 192,900円 |
年収800万円の親の所得税率は20%で、復興特別所得税を入れると控除1万円で2,042円増える。169万円から170万円への1万円で、所得税の控除は51万円から41万円に、住民税は45万円から41万円に下がり、親の税は24,500円から48,900円に増える。子の給与が197万円を超えると控除がなくなり、増える額は173,600円で止まる。
子ども本人の税は163万円の次の1万円で2万7,500円増える
親の税だけを見ていると、子本人の住民税を見落とす。2026年分は子の基礎控除が104万円あるので、所得税は給与178万円まで0円だ。住民税は基礎控除が43万円しかなく、先にかかり始める。
住民税は所得45万円、給与119万円を超えると均等割がかかる。均等割は市町村3,000円、道府県1,000円、森林環境税1,000円の5,000円で計算した。所得割は、勤労学生控除26万円があるうちは給与143万円まで課税所得が0円だ。150万円で4,000円、163万円で17,000円になる。
ここで勤労学生控除が切れる。所得要件は令和9年度から89万円、給与で163万円だ。164万円になると控除26万円がなくなり、所得割は44,500円になる。給与が1万円増えて、住民税が27,500円増える。所得税は基礎控除104万円の中に収まっているので、勤労学生控除が切れても動かない。
親が年収800万円のとき、子の給与を100万円から220万円まで1万円ずつ動かして、子の給与から親と子の増えた税を引いた「家族に残る額」を数えた。前の行より減った行は9行あった。一番大きく減ったのは179万円から180万円で22,000円。163万円から164万円の17,500円は、親の税が動かず、子の住民税だけで減った行だ。
159万円から197万円まで38万円多く働くと、親の税は164,500円、子の税は74,100円増え、家族に残るのは141,400円、増えた給与の37%になる。年収500万円の親なら残るのは233,300円で61%だった。親の税率で、残る割合が1.6倍違う。
線を取り違えて起きる3つのこと
1つ目は誕生日だ。19歳以上23歳未満かは12月31日の年齢で見る。年末調整のしかたでは、2026年分の対象は2004年1月2日から2008年1月1日の生まれで、2004年1月1日生まれの子は外れる。給与150万円なら所得76万円で一般の扶養の62万円も超えるので、親の控除は何もない。年収800万円の親で、所得税128,600円と住民税45,000円、合わせて173,600円の差になる。1日違いの兄弟でも結果が変わる。
2つ目は子の勤労学生控除の書き忘れだ。アルバイト先に出す扶養控除等申告書の勤労学生の欄に書かないと、年末調整で控除が入らない。給与150万円で、住民税の所得割は4,000円が30,500円になる。確定申告をすれば取り直せる。
3つ目は交通費だ。所得税の判定は源泉徴収票の支払金額で、非課税の通勤手当は入らない。健康保険の被扶養者は年間収入で見て、日本年金機構の案内では、賃金に諸手当も含まれ、通勤手当の額が分からないと判定できないとしている。給与148万円に通勤手当が年3万円あれば、税の線には遠いのに、19歳から22歳の150万円未満の基準は超える。健康保険の基準は被扶養者の150万円の記事に書いた。
12月の年末調整の前に、表で見ておくところ
親の年末調整では、子が特定扶養親族なら扶養控除等申告書に書き、特定親族なら国税庁の給与所得者の特定親族特別控除申告書の欄に書く。基礎控除申告書や配偶者控除等申告書と1枚になっている様式だ。2026年分の欄の変わり方は令和8年分の年末調整の記事に書いた。12月の年末調整では見込みの給与で書くので、子の12月分のシフトまで含めて数える。
年末調整で戻るお金がいつ給与に入るかは年末調整の還付の記事に書いた。住民税の調整控除の9,000円は年末調整では出てこない。翌年の住民税の決定通知書で、子の分の控除が45万円になっているかと、税額控除の欄を見比べる。
私が意外だったのは、所得税の線が上がったことより、住民税の調整控除が特定親族に付いてこないことだった。控除の表だけを見ていると同じ45万円なので気づかない。表の4枚目に親の年収を1万円刻みで並べたので、自分の年収の行を探せば9,000円が出るかどうか分かる。
確かめていないこと
親は給与だけの会社員、子は給与だけの学生で社会保険料がかからない場合だけを計算した。ひとり親控除や障害者控除など、ほかの人的控除がある親は調整控除の差が変わるので、表の結果とずれる。親の年収300万円未満の非課税限度額も入れていない。
住民税は市町村民税6%と道府県民税4%で計算し、指定都市の配分は入れていない。均等割は1級地の非課税限度額45万円と標準の5,000円で計算した。2級地や3級地の非課税限度額、超過課税のある市町村は確かめていない。
e-Gov法令検索で読んだ地方税法の条文は2026年10月6日時点のもので、令和9年度分に使う改正後の第314条の6そのものは読めていない。調整控除の扱いが令和9年度分で変わるという資料は、総務省の改正案と事務連絡には見当たらなかった。
子が健康保険の被扶養者から外れたときの国民健康保険料は市区町村で違うので、表に入れていない。150万円の線を超えると親の税より大きな負担になる場合があるが、金額は確かめていない。