年末調整の還付は、ふつうは12月の給与か賞与と一緒に戻る。2026年はその額が大きい。月給30万円で扶養のない人なら3万1,600円で、毎月の給与から引かれている所得税6,350円のほぼ5か月分になる。
還付の原資は、会社がその月に社員から預かった源泉所得税だ。架空の10人の会社で数えると、還付の合計30万1,520円に対して12月分の預かりは4万9,860円しかなく、1月分と2月分を足しても15万5,680円が残った。こうなると会社は税務署に還付を請求し、戻るのは年明けより後になる。
改正の中身と時期は、国税庁の令和8年4月 源泉所得税の改正のあらましと令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&Aで確かめた。還付の返し方は令和8年分 年末調整のしかたの39〜42ページ、e-Gov法令検索の所得税法第190条・第191条、所得税法施行令第312条・第313条に書かれている。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
年末調整の還付金はいつ入るのか
所得税法第190条は、年末調整を「その年最後に給与等の支払をする場合」に行うと決めている。払いすぎた分は、その最後の給与を払う際に預かる所得税に充て、充てきれない分を第191条で本人に還付する。12月25日が最後の給与日なら、その日の明細に還付が載る。
2026年に違うのは額の大きさだ。国税庁はQ&AのQ3-1に、12月分の源泉税で返しきれないときの扱いをわざわざ書いている。そうなる会社が出ると見ているのだと私は読んだ。
2026年は月給30万円で3万1,600円戻る。毎月の天引きは基礎控除58万円のまま
令和8年度の税制改正で、所得税の基礎控除は合計所得金額489万円以下なら104万円になった。給与所得控除の最低額も74万円に上がった。施行は2026年12月1日で、2026年分の所得税から使う。
一方、毎月の給与から引く源泉所得税は11月まで変わらない。国税庁の令和8年分の電算機計算の特例を見ると、月の基礎控除は48,334円になっている。12倍すると58万円で、104万円との差は46万円ある。この46万円に税率5%と復興特別所得税を掛けた2万3,483円が、税率5%の人の還付の芯になる。
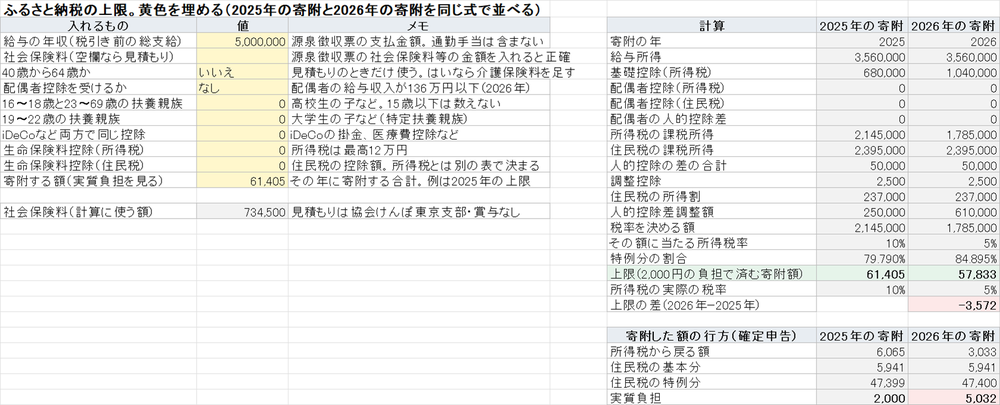
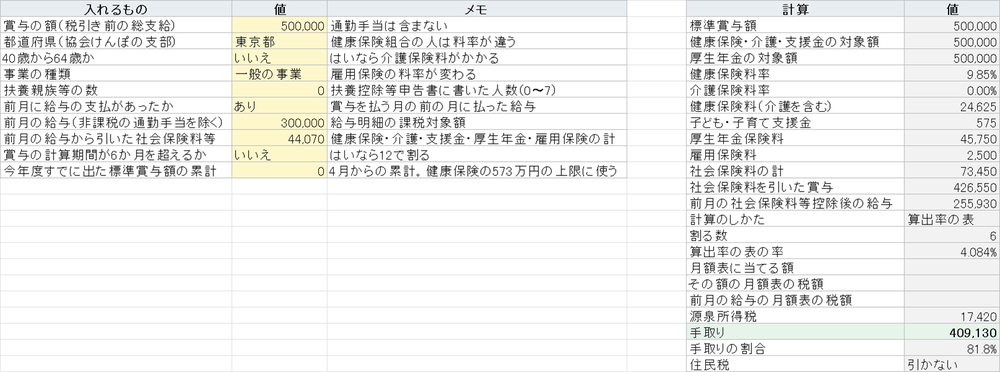
配布した表の2枚目で、扶養のない独身・賞与なしの場合を月給ごとに並べた。社会保険料は東京の協会けんぽ・厚生年金・雇用保険の本人負担を足した14.575%で置いている。
| 月給 | 毎月の源泉税 | 還付(改正後) | 改正がなかったら | 天引きの何か月分 |
|---|---|---|---|---|
| 15万円 | 1,310円 | 15,720円 | 15,720円 | 12.0 |
| 20万円 | 3,300円 | 28,900円 | 20,800円 | 8.8 |
| 25万円 | 4,820円 | 30,240円 | 22,040円 | 6.3 |
| 30万円 | 6,350円 | 31,600円 | 23,400円 | 5.0 |
| 40万円 | 10,940円 | 46,580円 | 24,680円 | 4.3 |
| 50万円 | 17,910円 | 64,920円 | 28,120円 | 3.6 |
| 55万円 | 23,020円 | 86,040円 | 49,340円 | 3.7 |
| 60万円 | 30,000円 | 49,200円 | 41,000円 | 1.6 |
| 70万円 | 44,930円 | 43,560円 | 35,360円 | 1.0 |
月給15万円の人は、1年で引かれた15,720円が全部戻る。年収180万円から社会保険料控除まで引くと、課税所得が0円になるためだ。
「改正がなかったら」の列も0ではない。改正前から基礎控除には所得に応じた上乗せがあり(合計所得金額132万円超336万円以下なら88万円)、それが毎月の税額表に入っていないためだ。改正で上乗せがさらに増え、還付は月給30万円なら8,200円、40万円から55万円の帯では2万1,900円から3万6,800円増えた。
月給55万円が飛び抜けて多いのは、毎月の天引きが20.42%の段で計算される一方、年末調整では課税所得283万8,000円で10%の段に収まるからだ。
月給30万円の還付3万1,600円は、こう出てくる
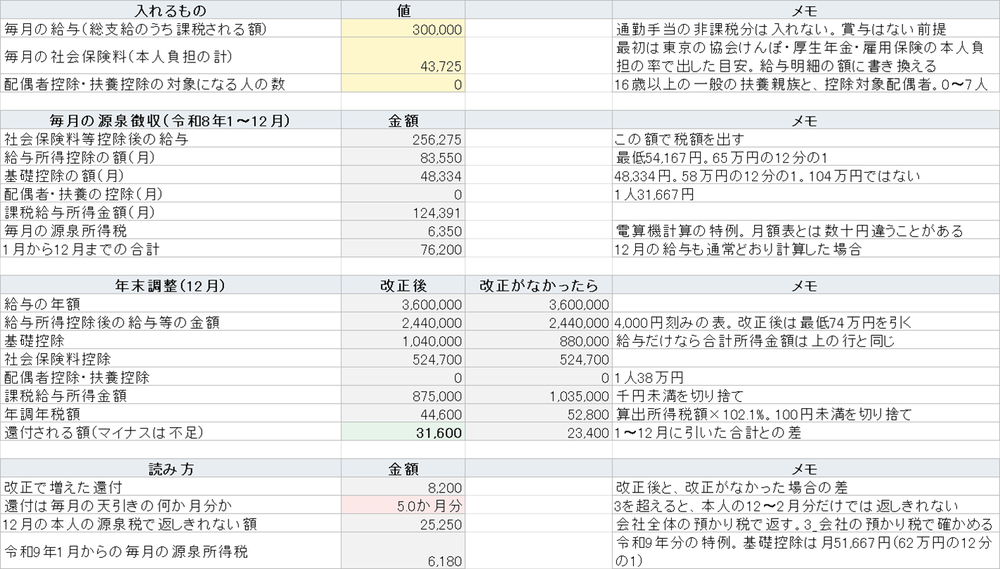
毎月の分は、社会保険料を引いた256,275円から、給与所得控除83,550円と基礎控除48,334円を引き、残りの124,391円に5.105%を掛けて10円単位に四捨五入する。6,350円。12か月で76,200円だ。
年末調整では、給与の年額360万円を「年末調整等のための給与所得控除後の給与等の金額の表」に当てて244万円。そこから基礎控除104万円と社会保険料52万4,700円を引き、千円未満を切り捨てると87万5,000円になる。5%で43,750円、102.1%を掛けて100円未満を切り捨てると44,600円。76,200円との差の31,600円が戻る。
式は表の4枚目で、電算機計算の特例の計算例や月額表など国税庁の数字13か所と突き合わせ、全部一致した。
12月の給与で全部戻らないのはなぜか。還付は会社が預かった源泉税から返す
還付のお金は、会社の預金から出るわけではない。所得税法施行令第312条は、還付する額を、会社が納めるべき源泉所得税から控除すると決めている。国税庁の年末調整のしかたでは、差し引ける源泉税は給与・退職手当と、弁護士・司法書士・税理士などへの報酬から預かった分だ。
12月にある社員へ3万円返せるかどうかは、その人の12月の源泉税ではなく、会社全体が12月分として納める源泉税で決まる。足りない分は1月分、2月分に回る。年末調整のしかたの記載例2がまさにその形で、過納額172,174円に対して12月中の源泉税が134,282円しかなく、差の37,892円を翌年1月に繰り越している。
施行令第313条は、還付することになった日の属する月の翌月1日から2か月たっても返しきれない場合、税務署長が残りを還付すると決めている。12月に年末調整をしたなら、1月1日から数えて2月末までが会社の持ち分だ。国税庁の手続の案内では、2か月たつ前でも、返しきれないと見込まれる時点で請求してよいことになっている。
10人の会社で数えると、12月分の預かり税で返せるのは6分の1
月給18万円から40万円までの10人で、扶養のある人を3人入れた架空の会社を作った。賞与はなく、毎月納付している。
還付は1人2万8,140円から3万1,600円で、合計30万1,520円。12月分として納める源泉税は4万9,860円だから、還付の合計はその6.0倍になる。1月分と2月分は令和9年の税額表で計算され、どちらも4万7,990円。3か月分を足しても14万5,840円で、15万5,680円が残る。
10人全員を月給30万円・扶養なしにすると、還付31万6,000円に対して12月分は6万3,500円で5.0倍。2月分まで使っても12万8,900円残った。
12月に賞与を払う会社は話が変わる。賞与から預かった源泉税も12月分として納めるので、そこから返せる。この10人の会社なら、賞与の源泉税が合計25万1,660円、1人あたり2万5,166円あれば12月で全額返せる。
源泉所得税の納期の特例を受けている会社は、7月から12月までの分として納める源泉税から差し引ける。納期の特例は給与の支給人員が常時10人未満の会社しか使えないので、この10人の会社には当てはまらない。仮に同じ給与の並びで特例を受けていたとすると、半年分は29万9,160円で、足りないのは2,360円だけになる。10人未満の会社のほうが還付を返しやすいという、少し逆に見える結果だ。
2月末までに返しきれないときに出す書類
出すのは「源泉所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書」で、提出先は会社の所轄の税務署だ。国税庁の手続の案内(A2-17)では、添付するのは過納額が出た人ごとの源泉徴収簿の写しで、過納額が出た年と還付する年の2年分が要る。会社がまとめて受け取るなら、各人から請求と受領を任された委任状も付ける。退職した人などで委任状がもらえない人の分は、用紙を別にして作り、税務署から本人に直接戻る。
期限はないが、事由が起きた日から5年で時効になる。防衛特別所得税の入った様式は、2026年12月下旬ごろに国税庁のホームページに載る予定だ。
社員から見ると、この経路に乗った分は12月にも1月にも戻らない。
取り違えると、10人で9万2,500円少なく返す
1つ目は、改正前の控除で年末調整を計算してしまうことだ。給与ソフトの更新が遅れたり、手計算の表が去年のままだったりすると起きる。表の3枚目の右端に、改正前の基礎控除と給与所得控除で出した還付を並べた。10人の合計は20万9,020円で、正しい30万1,520円より9万2,500円少ない。月給40万円で扶養1人の人は、1人で1万8,400円少なくなる。
2つ目は、改正で新しく扶養に入る家族を11月までの天引きに数えることだ。扶養親族の給与収入の線は123万円から136万円に上がったが、Q&AのQ2-1は、11月30日以前に払う給与の「扶養親族等の数」に含めないよう書いている。申告書の異動欄に「令和8年12月1日 改正」などと書いて出してもらい、12月から数える。
3つ目は納付書だ。1月に回した分は、1月分の所得税徴収高計算書の「年末調整による超過税額」欄に書く。その欄には実際にその月に精算した額を書く決まりで、納める税額が0円になった月も納付書は出す。
令和9年1月からも、年末調整で戻る形は続く
令和9年分以降の電算機計算の特例でも、月の基礎控除は51,667円で、12倍して62万円だ。104万円は令和8年分と令和9年分だけの上乗せで、毎月の天引きには入っていない。
月給30万円の人なら、令和9年1月からの源泉税は6,180円で、今より170円下がるだけだ。同じ給与が1年続けば、令和9年の年末調整でも2万9,560円戻る計算になる。会社の預かり税で返しきれない形は、2027年の12月にもう一度来る。
毎月の天引きがほとんど変わらず、年末にだけ戻る年が2回続く。同じ改正でふるさと納税の上限は下がっていて、還付が増えても上限は上がらない。冬の賞与から引かれる額はボーナスの手取りの記事で計算した。
確かめていないこと
会社が自分の資金で先に全額を12月に払い、1月以後の納付で取り戻すやり方が認められるかは確認していない。法令と国税庁の手引きは「納める源泉税から差し引いて還付する」と書いているだけで、立て替えについては触れていなかった。
税務署に請求書を出してから還付されるまでの日数は確認していない。
賞与のある人の還付額は計算していない。賞与からも改正前の税額表で引いているので還付はもっと大きくなるはずだが、賞与の額と前月の給与で変わる。生命保険料控除、住宅ローン控除、特定扶養、配偶者特別控除、年の途中の入退社も入れていない。
社会保険料は料率を掛けただけで、標準報酬月額の等級、介護保険料、2026年4月分からの子ども・子育て支援金は入れていない。料率は協会けんぽの東京支部の令和8年度の保険料率、日本年金機構の厚生年金保険料額表、厚生労働省の令和8年度雇用保険料率のご案内で2026年10月6日に確かめた。
令和9年分の年末調整には防衛特別所得税が加わる。2万9,560円は令和8年分と同じ102.1%で計算した数字で、令和9年分の年調年税額の求め方は確認していない。