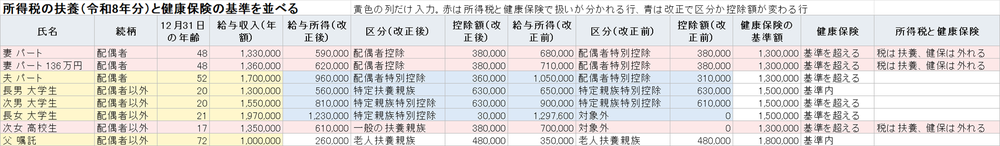
2026年分は、妻のパート収入が年169万円までなら夫の所得税は1円も増えない。妻の給与が136万円を超えると配偶者控除から配偶者特別控除に移るが、夫の所得が900万円以下なら控除額は38万円のまま変わらないからだ。2025年分は、この線が160万円だった。
住民税は少し早く動く。妻の給与が136万円を1円でも超えると、控除額は33万円で同じなのに調整控除という別の減額が小さくなり、40歳から64歳で年収496万円以下の夫は住民税が2,500円増える。年収800万円の夫は2,500円の影響を受けない代わりに、妻が207万円を超えると税が11万500円増える。
所得税の控除額は国税庁のNo.1191の配偶者控除とNo.1195の配偶者特別控除、給与所得控除は令和8年4月 源泉所得税の改正のあらましで確かめた。住民税はe-Gov法令検索の地方税法第314条の2と第314条の6、総務省の令和8年1月21日の事務連絡、練馬区の調整控除のページで確かめた。どれも2026年10月7日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月7日。
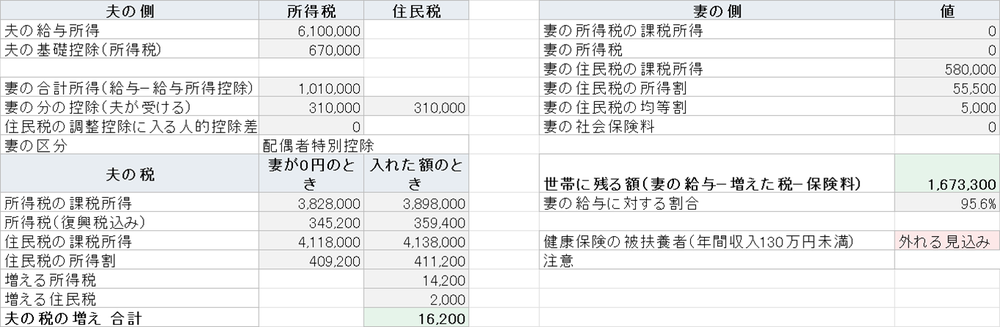
配布している表に夫の年収と妻の1年の給与を入れると、妻が0円のときと比べて夫の所得税と住民税がいくら増えるか、妻本人の税、世帯に残る額が出る。夫と妻が逆でも計算は同じだ。
妻の年収169万円まで、夫の所得税が増えないのはなぜか
2026年分の給与所得控除は最低74万円なので、妻の給与が219万1,000円未満なら合計所得は給与から74万円を引いた額になる。所得が62万円以下、給与で136万円以下なら配偶者控除で、夫の所得税の控除は38万円。62万円を超えても、所得95万円、給与169万円までは配偶者特別控除が38万円で、夫から見ると何も変わらない。
169万円を超えると、所得税の控除は36万円、31万円と下がり、所得133万円、給与207万円を超えるとなくなる。住民税の段階は形が少し違い、所得100万円、給与174万円まで33万円が続く。夫の所得が900万円以下のときの線を給与で並べた。
| 妻の給与収入(2026年分) | 夫の所得税の控除 | 夫の住民税の控除 | 2025年分の給与 |
|---|---|---|---|
| 136万円以下 | 38万円(配偶者控除) | 33万円(配偶者控除) | 123万円以下 |
| 136万円超169万円以下 | 38万円 | 33万円 | 160万円以下 |
| 169万円超174万円以下 | 36万円 | 33万円 | 165万円以下 |
| 174万円超179万円以下 | 31万円 | 31万円 | 170万円以下 |
| 179万円超204万円以下 | 26万円から6万円 | 26万円から6万円 | 197万1,999円以下 |
| 204万円超207万円以下 | 3万円 | 3万円 | 201万5,999円以下 |
| 207万円超 | なし | なし | 201万5,999円超 |
住民税の段階は地方税法第314条の2第1項第10号の2に式で書かれている。所得100万円以下は33万円、130万円以下は38万円から所得の93万1円を超える部分を引く。この式をExcelに入れ、31万円、26万円と5万円ずつ下がることを確かめた。住民税も2026年分、つまり令和9年度分は給与から74万円を引き、配偶者の所得要件は62万円になると総務省の事務連絡にある。
住民税は136万円を1円超えると2,500円増える
住民税には、所得税と住民税の控除の差を埋める調整控除がある。地方税法第314条の6では、控除対象配偶者がいる人は差として5万円を足して計算する。所得税の38万円と住民税の33万円の差だ。
配偶者特別控除の側は、差に入るのが配偶者の所得55万円未満のときだけと書かれている。配偶者特別控除は所得58万円を超えないと受けられない仕組みに変わったので、この条件に当てはまる人がいない。練馬区の調整控除の表にも、配偶者控除の行はあって配偶者特別控除の行はない。
だから妻の給与が136万円を超えて配偶者控除から配偶者特別控除に移ると、住民税の控除は33万円のままでも、調整控除に入る差が5万円減る。夫の住民税の課税所得が200万円以下なら、5万円の5%で2,500円増える。
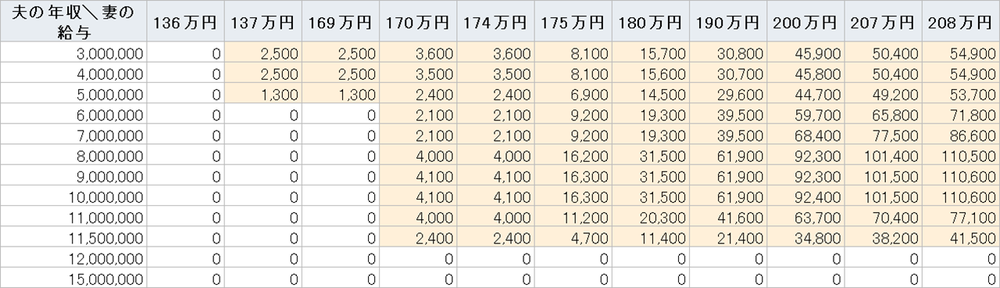
表の4枚目で、夫の年収を300万円から1,000万円まで1万円ずつ動かし、妻の給与136万円と137万円の住民税を比べた。夫は給与だけで40歳から64歳、社会保険料は年収から見積もった。701行のうち2,500円増えたのは年収496万円までの197行で、503万円までは一部増えた。所得税が増えた行はなかった。
1円ずつも動かすと、年収400万円の夫は妻の給与1,360,000円で増えず、1,360,001円で2,500円増えた。2025年分の表では、123万円と1,230,001円の間で同じことが起きる。
年収800万円の夫は、妻が170万円を超えるといくら増えるか
夫の税率が高いほど、控除が減ったときに増える税も大きい。表の3枚目に夫の年収ごとに並べた。
| 妻の給与 | 夫400万円 | 夫600万円 | 夫800万円 | 夫1,100万円 |
|---|---|---|---|---|
| 137万円 | 2,500円 | 0円 | 0円 | 0円 |
| 170万円 | 3,500円 | 2,100円 | 4,000円 | 4,000円 |
| 175万円 | 8,100円 | 9,200円 | 16,200円 | 11,200円 |
| 190万円 | 30,700円 | 39,500円 | 61,900円 | 41,600円 |
| 208万円 | 54,900円 | 71,800円 | 110,500円 | 77,100円 |
年収800万円の夫の所得税率は20%で、復興特別所得税を入れると控除1万円で2,042円増える。169万円から170万円で所得税の控除が2万円減り、4,000円増えた。174万円を1円超えると所得税の控除は31万円、住民税は31万円に下がり、16,200円になる。そこから妻の給与が5万円増えるごとに控除が5万円ずつ減り、増える額は207万円を超えたところの110,500円で止まる。
この5万円の段差が、世帯の手取りを逆向きに動かす。年収800万円の夫で妻の給与を100万円から220万円まで1万円ずつ動かし、妻の給与から夫婦の増えた税を引いた「世帯に残る額」を数えた。前の行より減った行は8行あった。一番大きく減ったのは179万円から180万円で6,800円。夫の控除が5万円減って夫の税が約1万5,000円増え、妻の手元には1万円から妻自身の税を引いた額しか増えないからだ。
それでも136万円から208万円まで72万円多く働くと、夫の税は110,500円、妻の税は87,300円増え、世帯に残るのは522,200円、増えた給与の73%だった。年収400万円の夫なら残るのは577,800円で80%になる。
夫の年収が1,195万円を超えると、妻の給与で夫の税は変わらない
配偶者控除も配偶者特別控除も、夫の合計所得が1,000万円を超えると受けられない。給与だけなら年収1,195万円がその線で、早見表の1,200万円と1,500万円の行は全部0円になった。
その手前にも段がある。夫の所得が900万円を超え950万円以下、給与で1,095万円超1,145万円以下なら、所得税の控除は配偶者控除で26万円、配偶者特別控除は26万円から2万円。住民税は900万円以下の額の3分の2を1万円未満切り上げる。年収1,100万円の夫は妻が208万円でも増えるのは77,100円で、年収800万円の夫より33,400円少ない。もともとの控除が小さいからだ。
妻本人の住民税は119万円から、社会保険は130万円から
夫の税だけを見ていると、妻本人の税を見落とす。妻の住民税は、所得45万円、給与119万円を超えると所得割と均等割がかかる。給与136万円で所得割16,500円と均等割5,000円の21,500円になる。所得税は基礎控除104万円の中に収まるので、給与178万円までかからない。
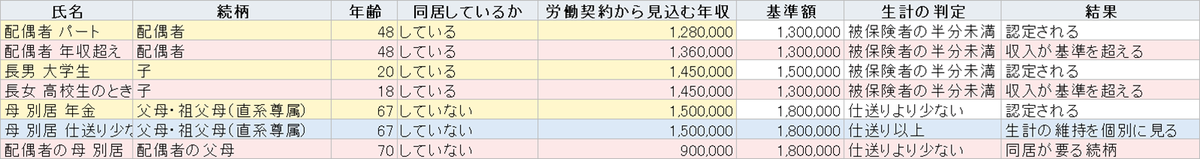
もう1つ大きいのが健康保険の被扶養者の130万円だ。妻が勤め先の社会保険に入る場合を、協会けんぽ東京支部の令和8年度の保険料額表と、ハローワーク立川の案内にある令和8年度の雇用保険料率で見積もった。40歳未満、賞与なし、標準報酬の等級の丸めなしで、給与130万円なら本人の保険料は年19万970円。世帯に残る額は129万円で働いた場合より17万円少なくなり、152万円まで働いて追いつく。夫の税よりこの線のほうが手取りに効く。被扶養者の判定は130万円の記事に書いた。妻の勤め先が従業員51人以上で週20時間以上の契約なら、130万円より前に勤め先の社会保険に入る。2026年10月からは月8.8万円の要件もない。時間の数え方は社会保険の週20時間の記事に書いた。
線を取り違えて起きる2つのこと
1つ目は去年の数字で答えることだ。2025年分なら配偶者控除は123万円、所得税の控除38万円が続く線は160万円だった。2026年分は12月の年末調整で改正後の数字を使うので、136万円と169万円になる。「妻は160万円に抑えている」という家庭は、2026年分ではあと9万円の余裕がある。
2つ目は源泉控除対象配偶者との取り違えだ。毎月の給与の源泉徴収で配偶者を扶養の数に入れられるのは、夫の所得900万円以下で妻の所得95万円以下、給与169万円以下の場合だ。控除38万円の線と同じ額なので混ざりやすいが、年末調整の控除は207万円まで残る。170万円の妻を「扶養から外れた」と申告書から消すと、夫は36万円の控除を受けずに終わる。
12月の年末調整で書くところ
夫の年末調整では、配偶者控除も配偶者特別控除も、基礎控除申告書と1枚になった「配偶者控除等申告書」の欄に妻の給与の見積額を書いて受ける。2026年分の欄の変わり方は令和8年分の年末調整の記事に書いた。見込みと実際がずれて控除額が変わったら、国税庁のNo.2672にあるとおり、源泉徴収票を渡す翌年1月末日までなら年末調整をやり直せる。それを過ぎたら確定申告で直す。
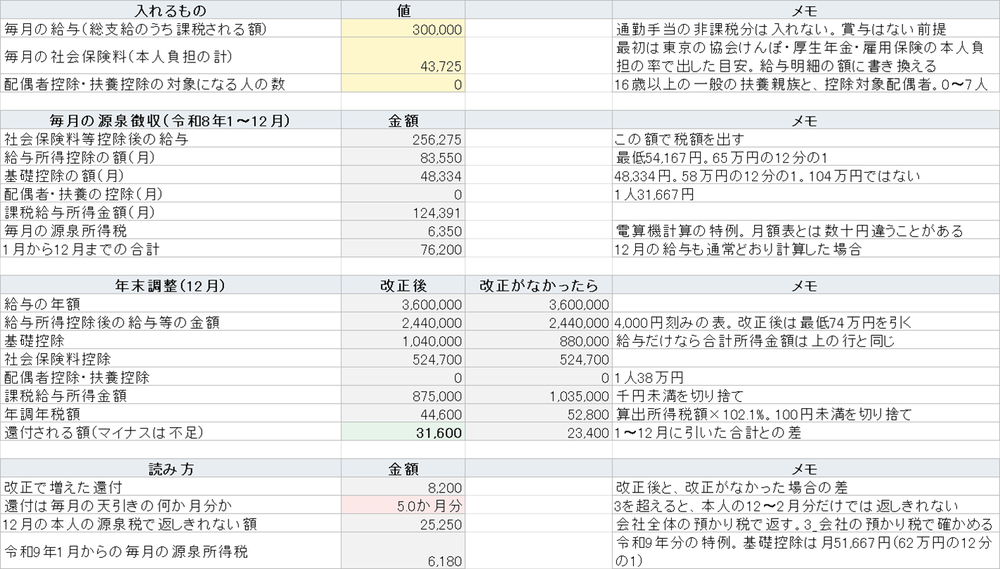
年末調整で戻るお金がいつ給与に入るかは年末調整の還付の記事に書いた。住民税の2,500円は年末調整では出てこない。翌年の住民税の決定通知書で、配偶者の分の控除が33万円になっているかと、税額控除の欄を見比べる。
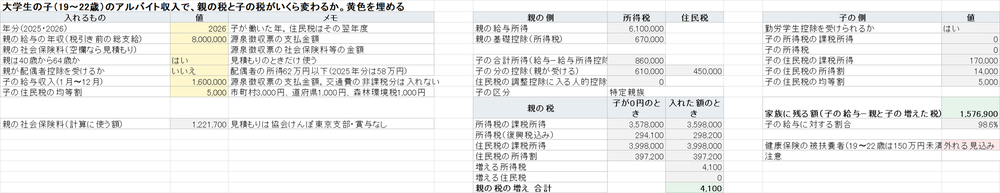
大学生の子のアルバイトでも同じ形の減り方が起き、差が18万円なので9,000円増える。数え方は特定親族特別控除の記事に書いた。所得税の控除が変わらない区間で住民税だけが増える形が、配偶者と子の両方に残っているのは私には意外だった。
確かめていないこと
夫は給与だけの会社員、妻は給与だけの場合だけを計算した。70歳以上の配偶者の老人控除対象配偶者、障害者控除やひとり親控除などほかの人的控除、住宅ローン控除などの税額控除がある人は表の結果とずれる。夫の年収300万円未満の非課税限度額も入れていない。
住民税は市町村民税6%と道府県民税4%で計算し、指定都市の配分は入れていない。妻の住民税は1級地の非課税限度額45万円と標準の均等割5,000円で計算した。2級地や3級地、超過課税のある市町村は確かめていない。
e-Gov法令検索で読んだ地方税法の条文は2026年10月7日時点のもので、同一生計配偶者の所得要件は58万円と書かれていた。令和9年度分に使う62万円の条文そのものは読めておらず、総務省の事務連絡で確かめた。第314条の6の配偶者特別控除の55万円未満という条件が令和9年度分で変わるという資料は、事務連絡には見当たらなかった。
妻が社会保険に入らず国民年金と国民健康保険に入る場合の保険料は、市区町村で違うので計算していない。勤め先の家族手当が妻の収入で打ち切られる会社もあるが、会社ごとの規程なので表に入れていない。