インボイスの2割特例を使えるのは、2026年9月30日を含む課税期間までだ。9月決算の会社は2026年9月期で終わり、もう次の期には付けられない。ところが8月決算の会社は、2026年9月1日から始まる期がこの日を含むので、2027年8月期まで使える。決算月が1か月違うだけで、最後の期の終わりが11か月ずれる。
使えなくなった期の納税額は、業種で大きく変わる。税込売上880万円のサービス業なら、2割特例で16万円だった消費税が、簡易課税で40万円、本則課税で経費が110万円なら70万円になった。2.5倍と4.38倍だ。
期間と特例の中身は、国税庁の2割特例の概要、令和8年度税制改正特集、タックスアンサーNo.6498、インボイスQ&Aの問115と問117-3で、端数の切り捨ては国税通則法第118条・第119条と地方税法第20条の4の2・第72条の83で、どれも2026年10月6日に確かめた。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。例の事業者は架空の数字だ。
2割特例はいつまで使えるのか。決算月で最後の期が11か月ずれる
国税庁の概要ページの書き方は「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」。根拠は平成28年の改正法の附則第51条の2だ。期間の終わりが9月30日ではなく、9月30日を「含む期」になっている。ここを読み落とすと、どの会社も2026年9月で終わったように見える。
個人事業者の課税期間は暦年なので、2026年分が最後になる。申告は2027年3月31日までで、これが2割特例を付ける最後の申告だ。
法人は決算月で決まる。2026年9月30日を含む期の末日は、Excelでは次の式で出した。mは決算月だ。
=EOMONTH(DATE(2026,9,30),MOD(m-9,12))9月決算なら0か月後の2026年9月30日、10月決算なら1か月後の10月31日、8月決算なら11か月後の2027年8月31日になる。12通りを全部出したうち、5つを並べた。
| 決算月 | 2割特例の最後の期 | 使えない最初の期の申告期限 |
|---|---|---|
| 9月 | 2025年10月〜2026年9月 | 2027年11月30日 |
| 10月 | 2025年11月〜2026年10月 | 2027年12月31日 |
| 12月 | 2026年1月〜2026年12月 | 2028年2月29日 |
| 3月 | 2026年4月〜2027年3月 | 2028年5月31日 |
| 8月 | 2026年9月〜2027年8月 | 2028年10月31日 |
申告期限は、期末の翌日から2か月以内として出した。申告期限の延長の特例を受けている会社は、そのぶん後ろにずれる。
3月決算で令和9年3月期が最後になる例は、国税庁の特集ページにも図で載っている。8月決算がいちばん長いことは国税庁の資料に書かれておらず、「日の属する」を12か月分あてはめて出した。
9月決算の会社は、もう2割特例を付けて申告できない
取り違えは2つの向きで起きる。
1つ目は、「2割特例は2026年いっぱい」と覚えている9月決算の会社だ。2026年10月1日から始まった今の期は、9月30日を含まない。2027年11月の申告で2割特例を付けても、適用は受けられない。配布した表の例の一人社長のITコンサルで、税込売上990万円なら、2割特例の18万円のつもりでいた納税額は、簡易課税で45万円、本則課税で75万円になる。資金繰りの表に18万円で載せていたら、27万円から57万円が足りない。
2つ目は逆で、8月決算や7月決算の会社が「9月で終わった」と思い込む形。2割特例は事前の届出が要らず、申告書に付記すれば使える。2026年9月から始まった期でも付けられるのに、本則課税で出してしまうと、同じ990万円の例で57万円を余分に納めることになる。2割特例はその期ごとに選べるので、本則課税と比べて少ないほうを取ればよい。
2割特例が終わると消費税はいくら増えるか。5つの例で数えた
同じ売上でも、どの方法で申告するかで納める額が変わる。配布した表の3枚目で、業種と経費の違う5つの例を並べた。売上も仕入れも10%の税込で入れている。
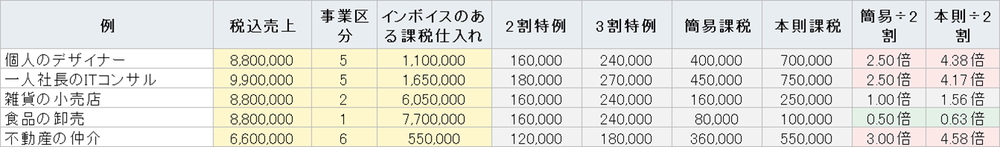
| 例 | 税込売上 | 2割特例 | 簡易課税 | 本則課税 |
|---|---|---|---|---|
| 個人のデザイナー | 880万円 | 160,000円 | 400,000円 | 700,000円 |
| 一人社長のITコンサル | 990万円 | 180,000円 | 450,000円 | 750,000円 |
| 雑貨の小売店 | 880万円 | 160,000円 | 160,000円 | 250,000円 |
| 食品の卸売 | 880万円 | 160,000円 | 80,000円 | 100,000円 |
| 不動産の仲介 | 660万円 | 120,000円 | 360,000円 | 550,000円 |
本則課税の列は、インボイスのある課税仕入れをデザイナー110万円、ITコンサル165万円、小売店605万円、卸売770万円、仲介55万円として出した。5行の20個の金額は、同じ規則をPythonで組んで出し直し、全部が一致した。
納める額は、売上の税額から控除する額を引いた残りだ。2割特例は控除を売上の税額の80%に固定する。簡易課税は控除を売上の税額に「みなし仕入率」を掛けた額にする。サービス業のみなし仕入率は50%なので、残りは20%から50%に増え、2.5倍になる。不動産業は40%なので残りが60%になり、3倍。小売業は80%で2割特例と同じ、卸売業は90%で残りが10%になり、半分で済む。
本則課税は、実際の仕入れの税額を控除する。2割特例と同じ額にするには、インボイスのある課税仕入れが売上の80%要る。ITコンサルの例なら、990万円の売上に対して792万円だ。給料は課税仕入れに入らないので、一人社長の役員報酬も控除できない。自分で働いて売上を立てる仕事で、売上の8割を課税の仕入れに回すことはまずない。2割特例は、言い換えると「売上の8割を仕入れに使っている会社」と同じ扱いをしてもらえる特例だった。
卸売の事業者は、2割特例を使うより簡易課税のほうが半分で済んでいた。国税庁のQ&A問117-3も、卸売業や小売業は簡易課税のほうが少なくなりうると書いている。
個人は3割特例があるので、2.5倍になるのは2029年分から
令和8年度の税制改正で、個人事業者だけに3割特例ができた。2027年分と2028年分の申告で、納める額を売上の税額の30%にできる。デザイナーの例なら24万円で、2割特例の1.5倍だ。2029年分からはこの特例もなく、簡易課税なら40万円になる。
使える人は、2割特例と同じく、インボイスの登録をきっかけに免税事業者から課税事業者になった個人だ。2年前の課税売上が1,000万円以下であることも要る。2027年分なら2025年の課税売上で判定する。事前の届出は要らず、確定申告書に付記する。法人には3割特例がなく、2割特例が終わった次の期から、簡易課税か本則課税になる。
3割特例も、卸売と小売では簡易課税に負ける。小売業はみなし仕入率が80%で、納める額は売上の税額の20%になり、3割特例の30%より少ない。製造業や建設業は70%で、3割特例と同じ額だ。
法人が簡易課税を選べるのは、2年前の事業年度の課税売上が5,000万円以下のときだ。2割特例を使っていた会社は、まずこの条件に入る。
簡易課税の届出は、翌期が終わってから出しても間に合う
簡易課税は本来、使いたい期が始まる前の日までに届出書を出しておく必要がある。9月決算の会社が2026年10月からの期で簡易課税を使いたいなら、2026年9月30日までだった。
ここも令和8年度の改正で変わった。2割特例か3割特例を使った次の期なら、その次の期の申告期限までに届出書を出せば、その期から簡易課税にできる。9月決算の会社は、2027年9月に期が終わり、本則課税と簡易課税の両方で数字を出して比べてから、2027年11月30日までに届出書を出せばよい。期の途中で決めなくて済む。
この延長は、2割特例を使った次の期が2026年10月1日以後に終わる場合に使える。今回2割特例が終わった会社は、どの決算月でもこれに当たる。個人で3割特例を2028年分まで使った人は、2029年分の申告期限、2030年4月1日までに出せば2029年分から簡易課税になる。3月31日が日曜なので、翌日にずれている。
ただ、簡易課税は一度選ぶと原則2年続く。翌年に大きな設備を買っても、簡易課税のままでは還付は出ない。届出を急がなくてよくなったぶん、設備投資の予定を見てから決められる。
免税事業者への外注は、10月1日の仕入れから控除が70%になる
2割特例とは別に、もう1つの経過措置も2026年10月1日で切り替わった。免税事業者など、インボイスを出せない相手から仕入れたときに、消費税相当の一部を控除できる措置だ。2026年9月30日までの仕入れは80%を控除できた。改正前の予定では10月から50%に下がるはずだったが、改正で70%になった。そのあと2028年10月から50%、2030年10月から30%で、2031年10月からは控除できない。
この割合は、期ではなく仕入れた日で分かれる。12月決算の会社が、免税事業者の外注先に毎月33万円(税込)を払っていた場合を、表の4枚目に入れた。1年で396万円、消費税相当は36万円だ。1月から9月の9回分は80%で21万6千円、10月から12月の3回分は70%で6万3千円、合わせて27万9千円を控除できる。
ここで間違える形が2つある。期の初日の80%で1年を通すと、控除は28万8千円になり、9千円控除しすぎる。逆に「改正で70%になった」と聞いて1年全部を70%で数えると25万2千円で、2万7千円の控除を取りこぼす。どちらも、帳簿で仕入れの日付ごとに割合を分けていれば起きない。会計ソフトの税区分が10月1日で切り替わっているかは、9月と10月の外注の仕訳を1件ずつ開いて見るのが早い。
2027年は12か月とも70%で、控除は25万2千円になる。改正前の予定の50%なら18万円だった。
2026年10月1日以後に始まる期からは、1つの相手からの仕入れが年1億円(税込)を超えた分に、この控除を使えない。改正前は10億円だった。
配布した表の使い方
1枚目の「1_最後の期」は、決算月を入れると、その行が緑になり、2割特例の最後の期と、使えなくなる最初の期、その申告期限と曜日が出る。申告期限が土日に当たる月は、2月決算と7月決算だった。下に個人事業者の4年分を並べた。
2枚目の「2_納税額」は、1年分の税込売上、簡易課税の事業区分、仕入れを入れると、4つの方法の納める額と、2割特例との比が出る。
計算は申告書と同じ順で、課税標準額を千円未満で切り捨て、7.8%を掛けて国税分を出し、控除を引いた差引税額を百円未満で切り捨てる。地方消費税は差引税額の78分の22で、これも百円未満を切り捨てる。売上8,765,432円で2割特例を出すと、課税標準額は7,968,000円、差引税額は124,300円、地方消費税は35,000円で、合計159,300円になった。売上の10/110に20%を掛けた159,371円とは71円違う。切り捨てが3回あるぶん、申告書の額は少し小さく出る。消費税の端数をどこで丸めるかは、インボイスの消費税の端数処理の記事にも書いた。
3枚目は上の5つの例で、黄色を書き換えれば自分の数字で並ぶ。4枚目は免税事業者などからの仕入れを日付ごとに入れると、割合と控除できる額が出る。
見積書と請求書で税込と税抜を取り違えていると、入れる売上もずれる。金額の引き継ぎ方は見積書から請求書までをつなぐ記事に書いた。
確かめていないこと
表は売上も仕入れも10%だけで組んだ。8%の軽減税率の売上や仕入れがある事業者は、税率ごとに分けて計算するので、この表では出せない。中間申告、返品や値引き、貸倒れ、還付も入れていない。
簡易課税で2つ以上の業種を営んでいる場合は、業種ごとに売上を分けてみなし仕入率を加重平均する。75%ルールなどの特例もあるが、表は1業種だけにしている。
8月決算の会社が2027年8月期まで2割特例を使えるという点は、条文の「日の属する各課税期間」と国税庁の3月決算の例から読んだもので、8月決算を名指しした国税庁の資料は見つけられていない。期の途中で決算期を変えた会社や、設立1期目が1年に満たない会社も確かめていない。迷うなら税務署に、自社の期の初日と末日を伝えて聞くのが確かだ。