退職金2,000万円にかかる税は、勤続20年ちょうどで辞めると所得税78万8,722円と住民税60万円、合わせて138万8,722円になる。同じ2,000万円でも、入社から20年と1日たってから辞めると勤続年数は21年に切り上がり、退職所得控除が70万円増えて税は128万2,252円になる。1日の違いで10万6,470円減る。
勤続5年以下だと差はもっと開く。使用人として5年ちょうどで1,000万円を受け取ると税は154万822円、5年と1日なら71万9,482円で、82万1,340円違った。
きまりは国税庁のタックスアンサーNo.1420の退職金を受け取ったとき、No.2732の退職手当等に対する源泉徴収と退職所得の源泉徴収税額の速算表で確かめた。勤続年数の数え方はe-Gov法令検索の所得税法施行令第69条、住民税の税率は地方税法第50条の4と第328条の3を読んだ。確認日はすべて2026年10月7日。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月7日。表の計算6,658行をPythonの別計算と照合し、全行で一致した。
配布している表の1枚目に退職金の額、入社日、退職日を入れると、税と手取りに加えて、勤続年数が1年多かった場合の税が横に並ぶ。
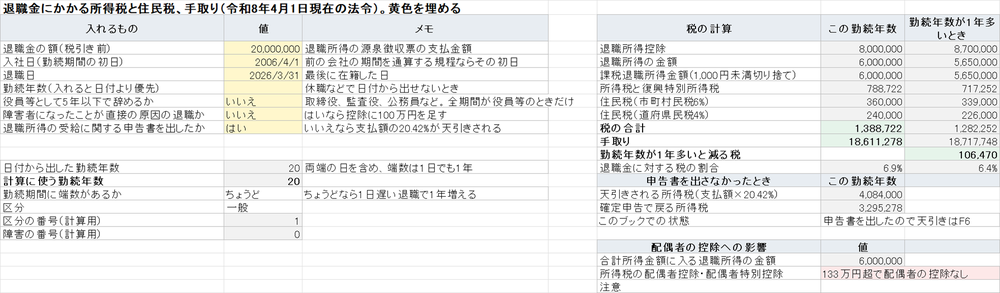
退職金の税金はいくらか。勤続年数ごとの手取りの表
使用人として勤め、障害が原因の退職ではなく、「退職所得の受給に関する申告書」を会社に出し、前に別の退職金を受け取っていない人で計算した。表の数字は所得税と住民税の合計で、手取りは退職金からこれを引いた額になる。
| 退職金 | 勤続10年 | 勤続20年 | 勤続21年 | 勤続30年 | 勤続35年 | 勤続38年 |
|---|---|---|---|---|---|---|
| 1,000万円 | 506,752円 | 151,050円 | 98,182円 | 0円 | 0円 | 0円 |
| 1,500万円 | 1,236,622円 | 628,222円 | 537,067円 | 0円 | 0円 | 0円 |
| 2,000万円 | 2,029,284円 | 1,388,722円 | 1,282,252円 | 405,702円 | 113,287円 | 0円 |
| 2,500万円 | 3,019,509円 | 2,196,699円 | 2,079,508円 | 1,084,522円 | 557,277円 | 345,072円 |
| 3,000万円 | 4,111,834円 | 3,237,974円 | 3,085,048円 | 1,861,869円 | 1,312,672円 | 993,262円 |
勤続38年の控除は2,060万円ある。22歳の4月に入って60歳の3月末に辞める人がこの年数で、退職金が2,060万円までなら税は0円だ。
厚生労働省の令和5年就労条件総合調査によると、勤続20年以上かつ45歳以上の定年退職者の1人平均退職給付額は、大学・大学院卒(管理・事務・技術職)で1,896万円だった。企業年金の現価も含んだ額だが、これを一時金で受け取るとして数えると、勤続35年で3万4,741円、36年で0円になる。
計算は4段。控除を引いて半分にし、所得税と住民税を別々に掛ける
退職金は給与と分けて税を計算する。2,000万円・勤続20年ちょうどの例で順に追う。
- 退職所得控除を出す。勤続20年以下は1年40万円で、40万円×20年=800万円。
- 退職金から控除を引いて2分の1にする。(2,000万円−800万円)×1/2=600万円。1,000円未満は切り捨てる。
- 所得税は速算表で、(600万円×20%−42万7,500円)×102.1%=78万8,722円。1円未満は切り捨てる。
- 住民税は600万円に市町村民税6%と道府県民税4%を掛け、それぞれ100円未満を切り捨てる。36万円と24万円で60万円。
20年を境に変わるのは1段目だ。21年目からは1年ごとの控除が40万円から70万円に増える。2段目で半分になるので、勤続年数が1年増えると課税される額は20年までは20万円、21年目からは35万円減る。所得税の税率20%の帯にいる人なら、35万円×(20%×102.1%+10%)で1年ごとに10万6,470円減る。2,000万円の人だけでなく、1,896万円の人の20年→21年も、2,500万円の人の25年→26年も同じ10万6,470円になったのはこのためだ。
3段目の端数は、年末調整の年税額とは違う。年末調整は100円未満を切り捨てるが、退職金の源泉徴収は1円未満の切り捨てだ。年末調整の表の式を流用して100円未満で切り捨てると、No.2732の例にある2,300万円・勤続30年の38万322円が38万300円になる。表を作るときに国税庁の例2つと1円まで合うかを最初に確かめた。
勤続20年を1日過ぎて辞めると、退職金の税はいくら減るか
勤続年数は、入社日から退職日まで勤めた期間で数える。施行令第69条第2項は、1年未満の端数を1年とすると定めていて、端数が1日でも1年になる。国税庁の法定調書の手引の記載例では、令和4年4月1日から令和7年3月31日までを3年と書いている。4月1日に入社した人が20年後の3月31日に辞めればちょうど20年、翌日の4月1日に辞めれば20年と1日で21年になる。
退職金の額を同じとして、N年ちょうどで辞めた場合と、1日遅く辞めた場合の税の差を数えた。
| 退職金 | 19年→20年 | 20年→21年 | 25年→26年 | 30年→31年 | 35年→36年 |
|---|---|---|---|---|---|
| 1,000万円 | 30,210円 | 52,868円 | 0円 | 0円 | 0円 |
| 1,500万円 | 60,840円 | 91,155円 | 52,867円 | 0円 | 0円 |
| 2,000万円 | 60,840円 | 106,470円 | 106,470円 | 70,735円 | 52,867円 |
| 2,500万円 | 66,966円 | 117,191円 | 106,470円 | 106,470円 | 70,735円 |
| 3,000万円 | 87,386円 | 152,926円 | 142,715円 | 117,191円 | 106,470円 |
20年→21年は、退職金1,000万円から3,000万円まで100万円刻みの21通りのうち15通りで10万円以上減った。20年→21年が19年→20年より大きいのは、増える控除が40万円ではなく70万円だからだ。0円の欄は、N年の時点で税がもう0円になっている。
1日遅く辞めると社会保険料が1か月分増えるかも見た。日本年金機構の厚生年金保険料のFAQによると、資格を失うのは退職日の翌日で、保険料はその日が属する月の前月分までかかる。3月31日に辞めれば4月1日に資格を失って3月分まで、4月1日に辞めれば4月2日に資格を失ってやはり3月分までだ。厚生年金の保険料は同じになる。
ただ、退職日は会社の規程で決まることが多く、動かせるかは会社による。
勤続5年以下で辞めると、2分の1が300万円までしか効かない
令和4年1月から、使用人として勤続5年以下の人の退職金は短期退職手当等になった。控除を引いた残りのうち300万円を超える部分は2分の1にしない。
1,000万円を勤続5年ちょうどで受け取ると、控除は200万円、残りは800万円で、課税される額は150万円+500万円=650万円になる。所得税89万822円と住民税65万円で154万822円。5年と1日なら6年で、控除240万円、(1,000万円−240万円)×1/2=380万円、税は71万9,482円。差は82万1,340円だった。
役員等として5年以下で辞める特定役員退職手当等は、2分の1そのものがない。同じ1,000万円・5年で税は202万9,284円になる。勤続5年で退職金が500万円以下なら、控除後が300万円以内に収まるので短期でも税は変わらない。
「退職所得の受給に関する申告書」を出さないと20.42%引かれる
申告書を会社に出さないと、所得税は支払額の20.42%が天引きされる。退職所得控除も2分の1も使われない。2,000万円なら408万4,000円だ。勤続38年で本来の税が0円の人でも、この額が引かれる。
取り戻すには翌年に確定申告をする。勤続20年ちょうどの2,000万円なら、本来の所得税78万8,722円との差の329万5,278円が戻るが、戻るのは早くても翌年の春になる。住民税のほうは、新座市の案内によると申告書がなくても控除を引いて計算する。
会社側の退職の手続きは退職の手続きの記事に並べた。申告書を受け取るのは、退職金を払う前の手順になる。
勤続年数の式を間違えると、1年ずれる
Excelで入社日と退職日から勤続年数を出す式を3つ作り、200組の日付で正解と比べた。正解はPythonで別に数えた。
日数を365で割って切り上げる式は76組で外れた。4月1日入社・3月31日退職の40組では38組で1年多く数えた。うるう年の2月29日をはさむと日数が365の倍数を超え、ちょうど20年が21年になる。
DATEDIFで退職日を含めずに数える式は80組で外れた。4月1日入社・4月1日退職の40組は全部、20年と1日を20年と数えた。2,000万円なら控除が70万円少なくなり、税を10万6,470円多く見積もる。
外れなかったのは、退職日の翌日までの満年数を数え、端数があれば1年足す式だった。
=DATEDIF(入社日,退職日+1,"Y")+IF(EDATE(入社日,12*DATEDIF(入社日,退職日+1,"Y"))<退職日+1,1,0)
退職金を受け取った年は、配偶者の控除が消えることがある
退職金は天引きで済み、確定申告が要らなくても、退職所得の金額は合計所得金額に入る。国税庁の質疑応答事例は、給与所得105万円と退職所得30万円の妻について、合計所得135万円が133万円を超えるので夫は配偶者特別控除を受けられないと答えている。
妻が勤続10年で800万円の退職金を受け取ると、退職所得の金額は(800万円−400万円)×1/2=200万円で、これだけで133万円を超える。夫の所得税の控除38万円が0円になり、税率20%の帯にいる夫なら38万円×20.42%で7万7,596円前後、所得税が増える。勤続30年で800万円なら退職所得は0円で、影響はない。妻の給与だけで考える数え方は配偶者特別控除の記事に書いた。
iDeCoの一時金も退職所得になる。No.2732によると、令和8年1月からは、退職金を受け取る年の前年以前9年内にiDeCoなど確定拠出年金の一時金を受け取っていると、勤続期間の重なりを調整して控除を減らす。掛金で減る税はiDeCoの節税の記事で数えた。
確かめていないこと
会社の退職金規程で、退職日が1日延びると退職金の額が変わるかは確かめていない。社会保険料は厚生年金のFAQだけ読み、健康保険の扱いは確認していない。
住民税の配偶者控除の判定に、分離課税の退職所得が入るかは確認していない。指定都市の住民税で市と県の税率の配分が違うかも確かめておらず、表は市町村民税6%、道府県民税4%で計算した。
前年以前4年内に別の退職金を受け取った場合や、iDeCoの一時金と重なる場合の控除の調整、同じ年に2か所以上から受け取る場合、役員と使用人の期間が混ざる場合は表に入れていない。死亡退職で相続税の対象になる退職金と、年金で受け取る場合も計算していない。令和9年分からは防衛特別所得税が加わるが、No.1420は合計の税率は変わらず源泉徴収税額の計算方法も変わらないとしている。令和9年分の計算そのものは試していない。