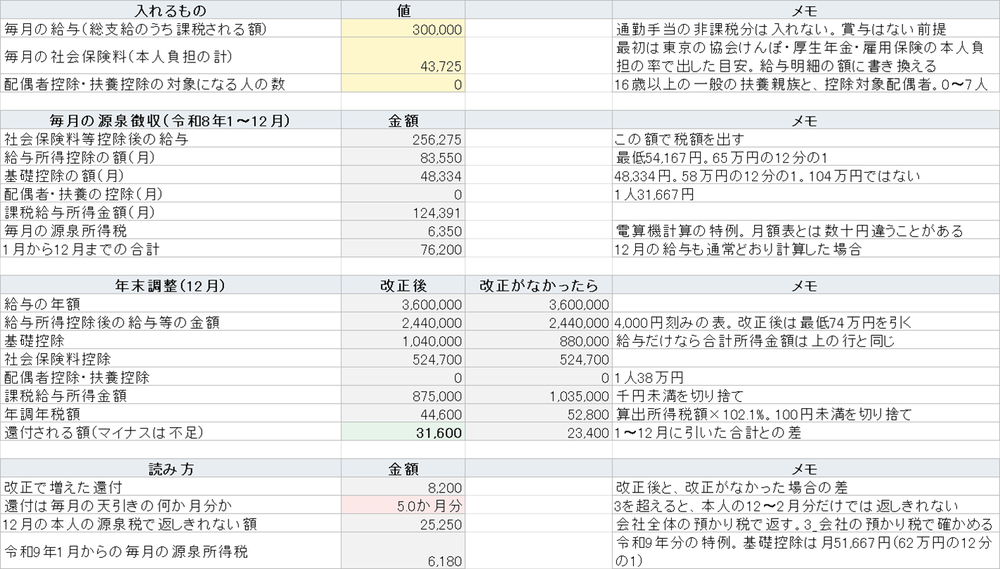
月給30万円で扶養のない人が2026年7月末に会社を辞め、その年は働かなかったとする。翌年に確定申告をすると、7か月で天引きされた所得税4万4,450円のうち4万3,787円が戻る。12月まで勤めて年末調整を受けた人に戻るのは3万1,600円なので、途中で辞めた人のほうが1万2,187円多い。
月給15万円から60万円まで1万円刻みで数えた46通りのうち、43通りで「12月まで勤めるより多く戻る辞め月」があった。2026年は毎月の天引きが基礎控除58万円の税額表のままで、確定申告では104万円で計算し直すため、この差がさらに開いている。
申告のきまりは国税庁のタックスアンサーNo.1910の中途退職で年末調整を受けていないときとNo.2030の還付申告、e-Gov法令検索の所得税法第122条で確かめた。2026年の天引きと控除の関係は令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&AのQ1-1とQ7-1、毎月の税額は令和8年分の電算機計算の特例から取った。国民年金の保険料は日本年金機構の国民年金保険料のページで見た。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
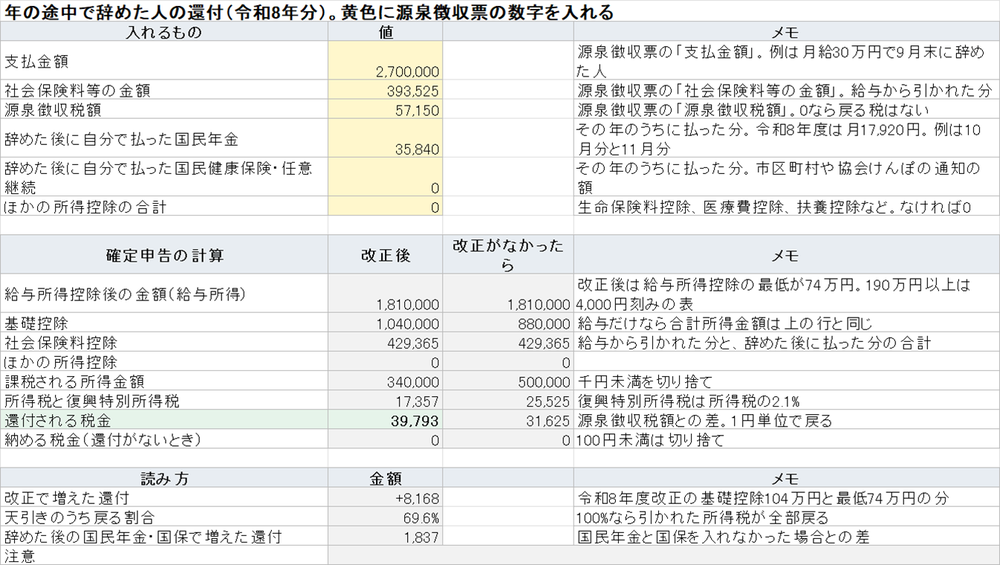
配布している表の1枚目に、辞めた会社の源泉徴収票の「支払金額」「社会保険料等の金額」「源泉徴収税額」を入れると、確定申告で戻る額が出る。源泉徴収票がまだ届いていない人のために、月給と辞めた月から見積もるシートも付けた。
年の途中で退職したら、確定申告で所得税はいくら戻るのか
扶養のない独身で、1月から辞めた月まで毎月同じ月給を受け、その月の末日に辞めた人として計算した。賞与はなし。社会保険料は東京の協会けんぽの健康保険9.85%の半分、厚生年金9.15%、雇用保険0.5%を足した14.575%を月給に掛けて置いた。12月の行だけは年末調整で戻る額になる。
| 辞めた月 | 月給20万円 | 月給30万円 | 月給40万円 | 月給50万円 |
|---|---|---|---|---|
| 3月末 | 9,900円 | 19,050円 | 32,820円 | 53,730円 |
| 6月末 | 19,800円 | 38,100円 | 54,920円 | 79,791円 |
| 7月末 | 23,100円 | 43,787円 | 54,578円 | 83,561円 |
| 9月末 | 29,700円 | 37,956円 | 53,792円 | 86,453円 |
| 10月末 | 33,000円 | 35,831円 | 51,357円 | 87,670円 |
| 11月末 | 31,247円 | 33,656円 | 48,973円 | 80,310円 |
| 12月まで勤めた | 28,900円 | 31,600円 | 46,580円 | 64,920円 |
12月の行は年末調整の還付の記事で同じ前提から出した額で、年税額の100円未満を切り捨てるぶん、確定申告の計算とは最大99円違う。
いちばん多く戻る月は月給で変わった。月給20万円は10月末、30万円は7月末、40万円は6月末、50万円は10月末だった。月給50万円で10月末に辞めた人の8万7,670円は、12月まで勤めた人の6万4,920円より2万2,750円多い。
天引きされた所得税が1円残らず戻る期間もある。月給20万円は10月末まで、30万円は6月末まで、40万円は5月末まで、50万円は4月末までに辞めれば、その年の所得税は0円になる。1万円刻みの表では、月給15万円から17万円の3通りだけが12月まで勤めても全額戻り、途中で辞めて得をする月がなかった。
なぜ12月まで勤めた人より多く戻るのか
毎月の天引きは、同じ月給が12か月続くとして1年分の控除を12で割って引いている。辞めて給与が7か月で止まっても、確定申告で引ける基礎控除と給与所得控除の最低額は1年分のままだ。給与が少ないほど、この決まった額の控除で所得のほとんどが消える。
月給30万円で7月末に辞めた人を順に追う。
- 毎月の天引きは、社会保険料4万3,725円を引いた25万6,275円から、月の給与所得控除8万3,550円と月の基礎控除4万8,334円を引いた12万4,391円に5.105%を掛けて6,350円。7か月で4万4,450円。
- 確定申告では、支払金額210万円の給与所得は最低74万円を引いて136万円。
- ここから社会保険料30万6,075円と基礎控除104万円を引くと1万3,925円、千円未満を切り捨てて1万3,000円。
- 所得税650円と復興特別所得税13円で663円。4万4,450円との差の4万3,787円が戻る。
8月末まで勤めると、支払金額が240万円になって給与所得控除が最低額の74万円から外れ、年の税は1万720円に上がる。そこから先は1か月増えるごとに年の税が8,400円ほど増え、毎月の天引き6,350円を上回る。だから7月を境に、戻る額は減っていく。
12月まで勤めた人は360万円の給与で年税額が4万4,600円になり、7万6,200円の天引きから戻るのは3万1,600円にとどまる。
2026年は天引きが基礎控除58万円のまま
令和8年度の税制改正で、基礎控除は合計所得金額489万円以下なら104万円、給与所得控除の最低は74万円になった。施行は2026年12月1日で、2026年分の所得税から使う。一方、Q&AのQ1-1によると、毎月の給与の天引きは11月まで変わらない。電算機計算の特例の基礎控除は月4万8,334円で、12倍すると58万円だ。
Q7-1には、2026年の途中で退職して年末調整を受けていない人も、改正後の控除を受けるには確定申告が必要だと書かれている。
改正がなかったらどうなるかも表に並べた。月給30万円で7月末に辞めた人は3万4,087円で、改正で9,700円増えた。税率5%の人はおおむね8,168円増え、月給50万円で11月末に辞めた人は3万6,756円増えていた。3月末までに辞めた人は改正前でも全額が戻るので、増えた額は0円だった。
夏の賞与をもらってから辞めた人は、戻る額が跳ね上がる
7月に月給の2か月分の賞与を受けてから辞めた場合も数えた。賞与の天引きは、前の月の給与から「賞与に対する源泉徴収税額の算出率の表」で率を引いて掛ける。
| 辞めた月 | 月給30万円 | 月給40万円 | 月給50万円 |
|---|---|---|---|
| 7月末 | 46,188円 | 87,732円 | 172,739円 |
| 8月末 | 44,063円 | 85,297円 | 173,956円 |
| 10月末 | 39,764円 | 80,477円 | 151,119円 |
月給50万円だと、社会保険料を引いた前月の給与42万7,125円に当たる率は14.294%で、100万円の賞与から12万2,106円が引かれる。7か月の給与と合わせた支払金額450万円にかかる1年分の税は7万4,737円なので、天引きの合計24万7,476円との差の17万2,739円が戻る。賞与の率がどう決まるかは賞与の手取りの記事に書いた。
月給30万円は算出率が4.084%と低く、賞与があってもなくても戻る額は2,400円から4,000円ほどしか変わらなかった。
辞めた後に払った国民年金と国保も足せる
社会保険料控除は、その年に実際に払った額が対象になる(国税庁のNo.1130の社会保険料控除)。辞めた後に自分で払った国民年金や国民健康保険、任意継続の保険料も入れられる。国民年金は令和8年度で月1万7,920円だ。
月給30万円で9月末に辞め、10月分と11月分の国民年金3万5,840円を払った人なら、戻る額は3万7,956円から3万9,793円に増える。増えたのは1,837円で、払った保険料の5.105%とほぼ同じだ。12月分の国民年金は納付期限が翌年1月末なので、期限どおりに払えば翌年の控除になる。
6月末までに辞めた月給30万円の人は、保険料を足す前から所得税が0円なので、足しても戻る額は増えない。
戻るはずが減る、かえって納めることになる取り違え
配布した表で3つの取り違えを試した。
1つ目は、年内に再就職したのに前の会社の源泉徴収票を新しい会社に出さなかった場合だ。月給30万円で1月から6月をA社、7月から12月をB社で働いたとする。B社が自社の180万円だけで年末調整をすると、所得税は0円になり、B社で引いた3万8,100円が全部戻る。けれど2社分の360万円で計算した本当の税は4万4,668円で、A社の3万8,100円しか納めていない。確定申告で6,500円を納めることになる。国税庁のNo.1910も、再就職した人は前の勤務先の給与を含めて年末調整をすると書いている。
2つ目は、退職金の源泉徴収票の金額を給与に足してしまう場合だ。退職金は国税庁のNo.1420の退職金を受け取ったときのとおり給与と分けて税を計算し、「退職所得の受給に関する申告書」を出していれば会社が天引きで済ませている。勤続5年で退職金50万円なら、退職所得控除200万円の内側なので税は0円だ。これを9月末に辞めた月給30万円の人の給与に足すと、戻る額は3万7,956円から2万88円に減った。
3つ目は、源泉徴収票の「源泉徴収税額」が0円なのに申告する場合だ。No.2030にあるとおり、もともと引かれていない税は戻らない。パートで働いて年の途中で辞め、その年の給与が136万円以下の人は、辞めた会社で年末調整を受けていることがある(No.2665の年末調整の対象となる人)。
いつから申告できて、いつまでに出せばいいか
還付申告は、辞めた年の翌年1月1日から5年間出せる。2026年に辞めた人は2027年1月1日から2031年12月31日までだ。2月中旬に始まる確定申告の期間を待たなくてよい。
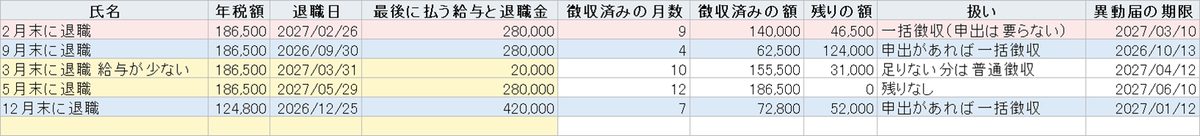
源泉徴収票は、辞めた日から1か月以内に会社が渡すことになっている。期限の数え方は退職者が出たときの事務の手順に書いた。届かないまま申告はできないので、1か月を過ぎたら会社に問い合わせる。
戻るのは所得税だけで、住民税は戻らない。2026年の所得で決まる住民税は2027年6月からの分になる。辞めた後の住民税の払い方は住民税の特別徴収の記事にある。
確かめていないこと
社会保険料は月給に14.575%を掛けた目安で、40歳以上の介護保険料、2026年4月分からの子ども・子育て支援金、標準報酬月額の等級の丸め、賞与の千円未満の切り捨ては入れていない。給与明細の額とは合わない。
毎月の天引きは電算機計算の特例で出した。月額表で天引きしている会社とは月に数十円違うことがある。給与を翌月に払う会社では、辞めた月の給与が翌月の支払いになり、どの年の給与になるかが変わるが、その場合は計算していない。
扶養控除、配偶者控除、医療費控除などがある人、給与以外の所得がある人は表の前提から外した。1枚目のシートの「ほかの所得控除の合計」に入れれば計算はするが、配偶者控除の所得の段階などは確かめていない。
確定申告書等作成コーナーで同じ数字を入れて、還付額が一致するかは確かめていない。2026年分の作成コーナーが公開されたら突き合わせる。