iDeCoの掛金は、その年に払った全額が所得から引かれる。独身の会社員が月2.3万円、1年で27万6,000円を払うと、2026年分は年収253万円でも525万円でも、減る所得税と住民税の合計は4万1,700円前後でほとんど変わらない。年収が2倍あっても減る税は同じだ。
2026年分は所得税の基礎控除が104万円に上がり、年収525万円までの人が所得税率5%に収まるようになった。そのため年収513万円から525万円の人は、同じ掛金でも2025年分より1万4,100円少なくなる。
控除のきまりは国税庁のNo.1135の小規模企業共済等掛金控除とNo.2260の所得税の税率、2026年分の控除額は国税庁の令和8年4月 源泉所得税の改正のあらまし、住民税の側は大阪市の令和9年度から実施される市民税・府民税の税制改正のページで確かめた。掛金の上限は厚生労働省のiDeCoがパワーアップします、引落しと証明書と手数料は国民年金基金連合会の資料から取った。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
配布している表に年収と月の掛金を入れると、掛金がある場合とない場合の所得税と住民税が並び、その差と、手数料を引いた残りが出る。
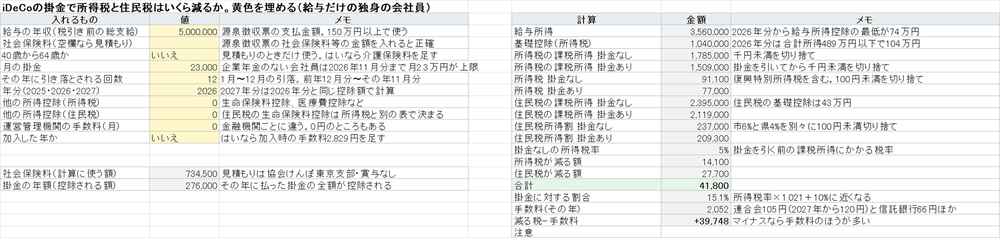
iDeCoで税金はいくら安くなるか。年収と掛金の早見表
給与だけの独身で、企業年金のない会社員として計算した。掛金は1年に12回引き落とされたものとした。社会保険料は年収から見積もり、40歳未満、協会けんぽ東京支部、賞与なしとして、厚生年金9.15%、健康保険と子ども・子育て支援金で5.04%、雇用保険0.5%を本人負担に置いた。数字は1年に減る所得税と住民税の合計で、所得税は復興特別所得税を含む。
| 年収 | 月5,000円 | 月1万円 | 月2万円 | 月2.3万円 | 月6.2万円(2027年分) |
|---|---|---|---|---|---|
| 150万円 | 6,000円 | 8,300円 | 8,300円 | 8,300円 | 8,300円 |
| 200万円 | 6,000円 | 12,000円 | 24,000円 | 27,500円 | 51,000円 |
| 300万円 | 9,100円 | 18,200円 | 36,300円 | 41,700円 | 101,800円 |
| 400万円 | 9,000円 | 18,100円 | 36,200円 | 41,700円 | 112,300円 |
| 500万円 | 9,100円 | 18,200円 | 36,300円 | 41,800円 | 112,500円 |
| 600万円 | 12,100円 | 24,200円 | 48,500円 | 55,800円 | 137,300円 |
| 800万円 | 18,200円 | 36,500円 | 73,000円 | 83,900円 | 226,300円 |
| 1,000万円 | 18,300円 | 36,600円 | 73,100円 | 84,000円 | 226,400円 |
| 1,200万円 | 20,100円 | 40,200円 | 80,300円 | 92,300円 | 249,100円 |
| 1,500万円 | 26,200円 | 52,500円 | 104,900円 | 120,700円 | 325,200円 |
年収300万円から500万円の行は、どの掛金でも数字がほぼ揃っている。月2.3万円なら掛金の15.1%が税として戻る計算になる。所得税率5%に復興特別所得税の1.021を掛けた5.105%と、住民税の10%を足した値だ。
年収800万円と1,000万円も84,000円前後で並んだ。どちらも所得税率20%の区分にいるからで、掛金に対する割合は30.4%になる。年収を基準に「高いほど得」と考えると、この平らな区間を見落とす。税率の区分が同じなら、年収が200万円違っても減る税は同じだ。
月6.2万円の列は2027年分で計算した。上限が上がる話は後の節に書く。
税率を掛けるだけの見積もりと、どこが違うか
表は、掛金がない場合とある場合の税額を両方出して、差をとっている。「掛金×税率」で済ませなかったのは、課税所得が0円の人、掛金を引くと税率の区分をまたぐ人、100円未満の切り捨てを、どれも同じ式で扱えるからだ。
年収500万円の独身で、2026年分を順に追うとこうなる。
- 給与所得は356万円。社会保険料の見積もりは73万4,500円。
- 所得税の課税所得は、356万円から社会保険料と基礎控除104万円を引いて千円未満を切り捨てた178万5,000円。税率は5%で、税額は178万5,000円×5%×1.021の100円未満を切り捨てた91,100円。
- 掛金27万6,000円を引くと課税所得は150万9,000円、税額は77,000円。差は14,100円。
- 住民税の課税所得は基礎控除が43万円なので239万5,000円。市町村民税6%と道府県民税4%からそれぞれ調整控除を引き、100円未満を切り捨てて合計237,000円。掛金を引くと209,300円で、差は27,700円。
合計41,800円。住民税は所得税とちがって税率がほぼ10%で一定なので、年収150万円や200万円のような低い年収を除けば、どの年収でも27,500〜27,700円の幅に収まる。年収で差がつくのは所得税の側だけだ。
所得税が1円も減らない人もいる。年収200万円だと給与所得は126万円で、社会保険料29万3,800円と基礎控除104万円を引くと、掛金を引く前から課税所得は0円になる。減るのは住民税の27,500円だけ。表を1万円刻みで動かすと、2026年分で所得税が減らないのは年収208万円まで、2025年分は187万円までだった。
年収150万円はさらに少ない。住民税の課税所得がもともと10万9,000円しかなく、住民税の所得割が8,300円なので、掛金を月1万円にしても月2.3万円にしても8,300円より多くは減らない。
2026年分は基礎控除が上がって、5%で止まる人が増えた
2026年分と2027年分の所得税の基礎控除は、合計所得489万円以下なら104万円になった。2025年分は合計所得336万円超489万円以下で68万円だったので、年収500万円の人は36万円多く引ける。課税所得が下がり、税率が10%から5%に移った。
| 年収 | 2025年分 | 2026年分 | 差 |
|---|---|---|---|
| 150万円 | 17,300円 | 8,300円 | −9,000円 |
| 475万円 | 41,800円 | 41,800円 | 0円 |
| 500万円 | 51,700円 | 41,800円 | −9,900円 |
| 513万円 | 55,800円 | 41,700円 | −14,100円 |
| 600万円 | 55,800円 | 55,800円 | 0円 |
月2.3万円、12回で計算した。所得税率5%のまま全額が引けるのは、2025年分は年収475万円まで、2026年分は525万円までだった。年収150万円から1,500万円までを1万円刻みにした1,351通りのうち、2026年分のほうが200円以上少なかったのは289通り。2026年分のほうが多かった192通りはどれも100円で、100円未満を切り捨てる位置がずれただけだった。
年収150万円が9,000円減ったのは別の理由で、2026年分から給与所得控除の最低が65万円から74万円に上がり、住民税の課税所得そのものが小さくなったからだ。大阪市のページによると、住民税でも令和9年度と令和10年度は最低74万円になる。
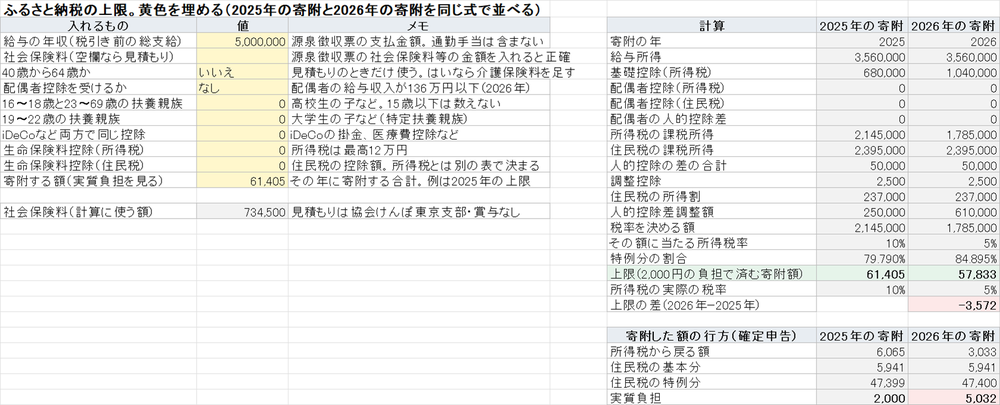
所得税そのものは減税なので、手取りは増えている。減ったのは「iDeCoで戻る額」のほうだ。同じことはふるさと納税の上限の記事でも起きていて、年収500万円の独身は上限が3,572円下がった。
12月に掛金を6.2万円に上げても、2026年の税は減らない
企業年金のない会社員の上限は、2026年12月分から月2.3万円が6.2万円になる。厚生労働省の資料では、自営業者などは6.8万円から7.5万円、企業年金のある会社員は月2万円から、企業年金と合わせて6.2万円になる。
ここで取り違えやすいのが控除の年だ。国税庁のNo.1135のとおり控除されるのは「その年に支払った掛金」で、iDeCoは前の月の分が翌月26日(休日なら翌営業日)に引き落とされる。国民年金基金連合会の案内では、上がった掛金は「2026年12月分(2027年1月引き落とし分)」からになる。2026年分の控除は2025年12月分から2026年11月分までの12回で、12月に上げても0円しか増えない。
2027年分は月6.2万円を12回、74万4,000円まで引ける。所得税は令和8・9年分の特例が続き、住民税も令和9・10年度は同じ給与所得控除なので、2026年分と同じ式で計算した。年収500万円なら112,500円で、2026年分の41,800円の2.7倍になる。
年収300万円は101,800円で、掛金に対する割合は13.7%に下がる。所得税の課税所得が53万9,000円しかなく、74万4,000円を引ききれないからだ。所得税が減るのは課税所得の分までで、余った20万5,000円の控除は所得税では使われない。
もう1つの取り違えは年末調整の証明書だ。個人で払い込んでいる人には、国民年金基金連合会から「小規模企業共済等掛金払込証明書」が届く。令和8年分のはがきは10月23日に発送され、10月から12月は払込予定の金額で書かれる。12月28日の引落しができなかったときは額が変わり、連合会のQ&Aでは予定額の証明書で年末調整をした場合は確定申告で直すことになっている。給与から天引きする事業主払込の人は、この証明書の発行の対象から外れている。
年末調整で戻った税がいつ入るかは、年末調整の還付の記事に書いた。住民税が減るのは翌年6月からの特別徴収で、6月だけ額が違う理由は住民税の特別徴収の記事にある。
手数料を引くと、いくら残るか
iDeCoには、国民年金基金連合会に払う1回105円と、事務を受け持つ信託銀行の月66円がかかる。合わせて月171円、12回で2,052円。連合会の105円は2027年1月の引落しから月120円になり、年2,232円になる。加入した年は別に2,829円がかかり、運営管理機関の手数料は、0円のところもあれば月259円のところもあった。この数字はiDeCo公式サイトに載っている手数料の改定案内と、運営管理機関ごとの手数料表で確かめた。
年収500万円で月2.3万円なら、41,800円から2,052円を引いて39,748円残る。年収150万円で月5,000円だと、減る税6,000円から2,052円を引いて3,948円、加入した年はさらに2,829円を引いて1,119円になる。年収120万円は所得税も住民税の所得割も0円なので、減る税はなく、手数料の分だけ出ていく。
手数料と比べているのは税の差だけで、運用で増えるか減るか、受け取るときにかかる税は入れていない。
確かめていないこと
受け取るときの税は計算していない。一時金なら退職所得控除、年金なら公的年金等控除が関わる。勤め先の退職金と受け取る時期が近いときの扱いも確かめていない。掛金で減った税と受け取りでかかる税を合わせた損得は、この表では出ない。
社会保険料は見積もりで、標準報酬月額の等級の丸めと40歳以上の介護保険料が入っていない。子ども・子育て支援金は2026年4月分の保険料からだが、見積もりでは1年分に掛けた。源泉徴収票の社会保険料を表に入れると、見積もりを使わずに計算する。
住民税は市町村民税6%と道府県民税4%で計算し、指定都市の8%と2%の分け方は入れていない。年収150万円未満、配偶者控除や扶養控除がある人、住宅ローン控除で所得税がもともと0円の人も表の対象外にした。住宅ローン控除がある人で、iDeCoと重なったときに所得税と住民税がどう動くかは確かめていない。
2027年分の住民税(令和10年度)は、2026年10月時点で公表されている改正だけを入れた。これから決まる税制改正で控除額が変われば、2027年分の列は変わる。