東京都の協会けんぽに入っている40歳未満で扶養のない人が、12月に50万円の賞与を受け取ると、手取りは409,130円になる。引かれるのは社会保険料73,450円と所得税17,420円で、住民税は引かれない。
所得税の額は前月の給与で決まる。前月の総支給が30万4,089円なら17,420円、1円多い30万4,090円なら26,130円で、賞与の手取りは8,710円減る。
料率は協会けんぽの令和8年度の保険料率のページと東京支部の保険料額表、厚生労働省の令和8年度雇用保険料率のご案内から取った。所得税は国税庁の令和8年分の源泉徴収税額表と、タックスアンサーのNo.2523「賞与に対する源泉徴収」で確かめた。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
配布している表に賞与の額と前月の給与明細の2つの数字を入れると、4つの保険料と所得税と手取りが出る。
ボーナス50万円から引かれるのは4つの保険料と所得税。住民税は引かれない
東京都、40歳未満、扶養0人、前月の総支給30万円の人で計算した内訳がこれだ。
| 引かれるもの | 計算 | 金額 |
|---|---|---|
| 健康保険料 | 500,000円×9.85%÷2 | 24,625円 |
| 子ども・子育て支援金 | 500,000円×0.23%÷2 | 575円 |
| 厚生年金保険料 | 500,000円×18.3%÷2 | 45,750円 |
| 雇用保険料 | 500,000円×5/1,000 | 2,500円 |
| 所得税 | 426,550円×4.084% | 17,420円 |
| 手取り | 409,130円 |
社会保険料は、賞与の千円未満を切り捨てた標準賞与額に料率を掛けて、会社と半分ずつ負担する。日本年金機構の保険料の計算方法のページには、給与から引く本人負担の端数は50銭以下を切り捨て、50銭を超えたら1円に切り上げると書かれている。
雇用保険料だけは、千円未満を切り捨てる前の支給額に料率を掛ける。令和8年度の一般の事業の本人負担は1,000分の5で、前の年度の1,000分の5.5から下がった。農林水産・清酒製造と建設の事業は1,000分の6になる。
住民税が引かれないのは、会社が給与から引く住民税は年税額の12分の1を毎月引く決まりだからだ。地方税法第321条の5に、6月から翌年5月まで毎月徴収すると書かれている。毎月の額の決まり方は住民税の特別徴収の記事に書いた。
40歳から64歳の人は、介護保険料が加わる。令和8年度の率は1.62%で、50万円の賞与なら4,050円増える。社会保険料が増えた分だけ所得税をかける額が減るので、所得税は166円減り、手取りは405,246円になった。
今年の冬から増えた575円。子ども・子育て支援金は賞与にもかかる
子ども・子育て支援金は令和8年4月分から健康保険料と一緒に集められている。率は全国一律で0.23%、本人負担はその半分だ。協会けんぽの保険料額表の注記に、標準賞与額の上限は健康保険・介護保険・子ども・子育て支援金で年間573万円と書かれていて、賞与も対象になる。
4月より後に入社した人や、夏に賞与がなかった人は、冬の賞与の明細で初めてこの欄を見ることになる。50万円なら575円、100万円なら1,150円になる。
去年の冬と比べると、社会保険料の増え方は575円より小さい。東京都の健康保険料率は9.91%から9.85%に下がり、雇用保険料率も1,000分の5.5から5になった。去年の率で50万円を計算すると社会保険料は73,275円で、今年は73,450円。差は175円だった。協会けんぽのページの一覧を数えると、47都道府県のうち40で健康保険料率が下がっていて、7つは据え置きだった。上がった県はない。
賞与の所得税は前月の給与で決まる。1円の差で8,710円
賞与の所得税は、社会保険料を引いた賞与に率を掛けて出す。率は、国税庁の「賞与に対する源泉徴収税額の算出率の表」で、前月の給与から社会保険料を引いた額と扶養親族等の数の交わるところを読む。
扶養0人の列を見ると、前月の社会保険料等控除後の給与が94千円以上260千円未満なら4.084%、260千円以上309千円未満なら6.126%になる。境目をまたぐと、賞与全体にかかる率が2.042ポイント上がる。
前月の総支給が30万4,089円の人は、標準報酬月額30万円で社会保険料が44,090円引かれ、残りは259,999円になる。率は4.084%で、所得税は17,420円。30万4,090円の人は雇用保険料が同じ1,520円なので、残りがちょうど260,000円になり、率は6.126%に上がる。所得税は26,130円だ。
=ROUNDDOWN(ROUND(社会保険料を引いた賞与*率,4),0)
426,550×4.084% = 17,420円
426,550×6.126% = 26,130円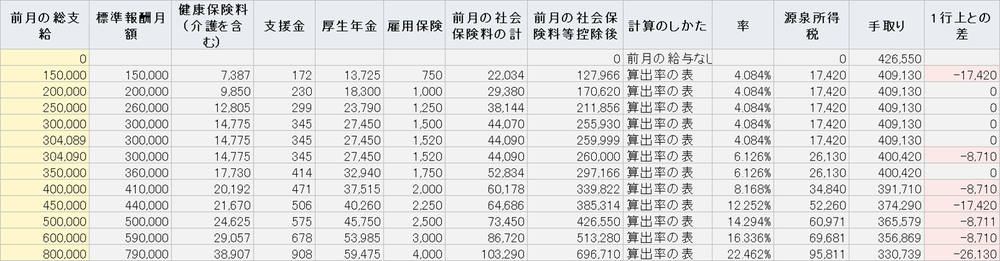
反対に、4.084%の幅は広い。前月の総支給が15万円の人も30万円の人も、50万円の賞与の所得税は同じ17,420円だった。手取りが大きく変わるのは境目をまたいだときだけで、60万円の人だと16.336%になり、所得税は69,681円まで増える。
前月とは、賞与を払う月の前の月に払った給与のことだ。12月10日に賞与が出る会社なら、11月中に払われた給与を見る。11月25日払いの給与に10月の残業代が入っていれば、その残業代が冬の賞与の率を動かす。
ただ、8,710円がそのまま損になるわけではない。源泉所得税は前払いで、1年分の税額は年末調整で決まる。賞与で多く引かれた分は、年末調整で精算される。年末調整で変わるところは令和8年分の年末調整の記事に書いた。賞与の振込額が同僚より少なかった理由を聞かれたときの答えはこれで足りる。
前月に給与がない人は、50万円の賞与でも所得税が0円になる
率の表を使わない場合が2つある。前月に給与の支払がなかったときと、社会保険料を引いた賞与が前月の社会保険料等控除後の給与の10倍を超えるときだ。
前月に給与がない場合は、社会保険料を引いた賞与を6で割り、月額表に当てた税額を6倍する。賞与の計算期間が6か月を超えるときは12を使う。50万円の賞与なら426,550円を6で割って71,091円。令和8年分の月額表は105,000円未満が0円なので、所得税は0円になり、手取りは426,550円だった。
同じ人で賞与が120万円なら、社会保険料を引いた1,023,720円の6分の1が170,620円で、月額表の税額3,270円を6倍した19,620円が引かれる。
10倍を超える場合は、賞与の6分の1に前月の給与を足して月額表に当て、前月の給与の税額を引いてから6倍する。前月の社会保険料等控除後の給与が4万円だった人に50万円の賞与を払うと、426,550円は40万円の10倍を超える。71,091円に4万円を足した111,091円の税額は480円、4万円の税額は0円なので、所得税は2,880円になった。
この3通りの式は、表の「4_国税庁の例で検算」で、タックスアンサーNo.2523の3つの具体例を同じ式で出して確かめた。7,954円、87,540円、7,800円がどれも一致している。
住んでいる県で、同じ賞与の手取りが3,213円違う
協会けんぽの健康保険料率は都道府県ごとに違う。令和8年度でいちばん低いのは新潟県の9.21%、いちばん高いのは佐賀県の10.55%だ。
| 都道府県 | 健康保険料率 | 賞与の健康保険料 | 所得税 | 手取り |
|---|---|---|---|---|
| 新潟県 | 9.21% | 23,025円 | 17,485円 | 410,665円 |
| 東京都 | 9.85% | 24,625円 | 17,420円 | 409,130円 |
| 佐賀県 | 10.55% | 26,375円 | 17,348円 | 407,452円 |
健康保険料の差は3,350円ある。ただ、保険料が高いほど所得税をかける額が減るので、所得税は佐賀県のほうが137円少ない。手取りの差は3,213円に縮む。表の「3_都道府県別」に47支部を並べてある。
健康保険組合に入っている人は、組合ごとに料率が違うので、この表の料率をそのまま使えない。配布している表の「料率」シートの値を組合の率に書き換えれば出せる。
手取りを自分で出すときに取り違えやすい3つ
計算の表には、間違えた出し方で所得税がいくらになるかを並べた欄がある。前月の総支給30万円の人で見ると、差はこうなった。
1つ目は、社会保険料を引く前の前月の給与で率の行を引くことだ。30万円の行は6.126%なので、所得税は26,130円になり、正しい額より8,710円多い。給与明細の総支給の欄をそのまま見ると、この間違いになる。通勤手当を含めた総支給で見ても同じことが起きる。
2つ目は、社会保険料を引く前の賞与に率を掛けることで、500,000円×4.084%で20,420円。3,000円多い。
3つ目は、前月に給与がない人を率の表で出すことだ。前月の給与が0円だと率の表では0%の行に入り、120万円の賞与でも所得税が0円になる。正しくは19,620円引かれるので、その分が年末調整まで持ち越される。
自分の明細と合わないときは、所得税の欄を前月の給与明細と並べて見る。社会保険料の4つは料率を掛けるだけなので、ずれるのはたいてい所得税のほうだ。
会社で賞与を払う側の手続きは、賞与支払届の記事に書いた。夏に大きな賞与が出た人は、健康保険の年度573万円の上限で冬の保険料が変わることがある。
確かめていないこと
子ども・子育て支援金と健康保険料を、合わせてから端数処理するか、別々に処理するか。厚生労働省の事務連絡で合わせて処理すると示されたという紹介記事はあったが、原本のPDFを開けず、確認していない。表では別々に処理している。50万円の賞与ではどちらも端数が出ないので結果は同じで、差が出るとしても1円だ。
雇用保険料の端数処理の根拠は、今回は原文で確かめていない。表では社会保険料と同じく50銭以下を切り捨てている。
月額表の740,000円以上の部分は「超える金額の○%に相当する金額を加算」と書かれているだけで、1円未満の扱いを表の中に見つけられなかった。表では切り捨てている。50万円前後の賞与では使わない部分だ。
扶養控除等申告書を出していない人の乙欄、育児休業中の賞与で保険料が免除される場合、扶養親族等が8人以上の人は表で扱っていない。
令和9年分からは算出率の表と月額表が改正されているとタックスアンサーに書かれている。2027年の夏の賞与にこの表は使えない。新しい表の率は確認していない。