年収500万円を毎月同じ額でもらう人の手取りは、ふつうの月で32万3,985円になる。同じ500万円を月給35万円と6月・12月の賞与40万円ずつで受け取る人は、ふつうの月が26万9,346円だ。東京都の協会けんぽに入っている40歳未満の独身で、2026年の料率と税で数えた。
1年の手取りも同じにならない。賞与なしは394万2,268円、月給35万円と賞与2回は391万8,072円で、2万4,196円少ない。賞与の所得税が高いからではない。月給が保険料の等級のどこに入るかで決まる差だった。
保険料は協会けんぽの令和8年度の保険料率のページと東京支部の保険料額表、雇用保険料は厚生労働省の令和8年度雇用保険料率のご案内で確かめた。毎月と賞与の所得税は国税庁の令和8年分の源泉徴収税額表とタックスアンサーのNo.2523「賞与に対する源泉徴収」、12月の精算は令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&Aによる。どれも2026年10月18日に確認した。
計算はPythonで2通りに書いた。1つは月ごとに積み上げ、もう1つは年でまとめて出す。月給20万円から60万円、賞与の額、介護保険料のかかり始める月を変えた2万3,184件を突き合わせて、不一致は0件だった。
年収500万円の手取りは月いくらか。賞与の有無で4万円以上違う
前提をそろえる。2026年1月から12月、扶養なし、給与だけ。社会保険料は前の月の分を当月の給与から引き、賞与の保険料はその賞与から引く。住民税は前の年も同じ年収だったとして、6月から翌年5月の12回で引く形にした。
| 分け方 | ふつうの月 | 6月 | 12月 | 1年の手取り |
|---|---|---|---|---|
| 賞与なし(月給41万6,666円) | 323,985 | 323,385 | 379,033 | 3,942,268 |
| 月給35万円+賞与40万円×2 | 269,346 | 589,482 | 635,130 | 3,918,072 |
| 月給31万2,500円+賞与62万5,000円×2 | 238,880 | 738,805 | 794,131 | 3,921,736 |
| 月給30万円+賞与70万円×2 | 229,510 | 801,492 | 835,808 | 3,932,400 |
| 月給25万円+賞与100万円×2 | 187,086 | 1,005,146 | 1,042,066 | 3,918,072 |
金額の単位は円。6月と12月は給与と賞与の手取りを足した額で、12月には年末調整で戻る所得税も入れた。賞与なしの12月の給与は、年収の端数8円を足した41万6,674円にしてある。
「年収500万円の手取りは月いくら」と調べて出てくる額は、年の手取りを12で割ったものが多い。賞与なしなら394万2,268円÷12で32万8,522円になるが、実際にふつうの月に振り込まれるのは32万3,985円で、4,537円少ない。差は12月にまとめて戻ってくる。
月給35万円の人は、毎月の手取りが26万9,346円で、年の手取りの8割強を12か月で受け取り、残りを賞与で受け取る。家賃やローンを月の手取りで考えるなら、見る数字は年収ではなく月給のほうだ。
賞与なしの人の給与明細。41万6,666円から引かれる4つ
月給41万6,666円は、協会けんぽの表で報酬月額39万5,000円以上42万5,000円未満の段に入り、標準報酬月額は41万円になる。保険料は月給そのものではなく、この41万円に掛ける。
健康保険料は41万円×9.85%÷2で20,192円、子ども・子育て支援金は41万円×0.23%÷2で471円、厚生年金保険料は41万円×18.3%÷2で37,515円。雇用保険料だけは実際の月給に掛け、41万6,666円×0.5%で2,083円。社会保険料は合わせて60,261円になる。
所得税は、月給から社会保険料を引いた35万6,405円を月額表の甲欄で引いて12,220円。住民税は年24万3,000円を12で割り、100円未満の端数を6月に寄せるので、7月から翌年5月が20,200円、6月が20,800円。地方税法第20条の4の2の決まりで、6月だけ数百円多い理由は住民税の特別徴収の記事に書いた。
41万6,666円から6万261円、1万2,220円、2万200円を引いて、32万3,985円が残る。
同じ500万円で手取りが2万4,196円違うのは、保険料の等級のずれ
賞与なしの人は、月給41万6,666円に対して標準報酬月額が41万円で、毎月6,666円少ない額に保険料がかかる。月給35万円の人は、報酬月額35万円以上37万円未満の段の一番下にいて、標準報酬月額は36万円。毎月1万円多い額にかかる。
賞与のほうは、健康保険法第45条で1,000円未満を切り捨てた額がそのまま標準賞与額になり、ずれはほとんど出ない。
1年で保険料がかかる額を足すと、賞与なしは41万円×12で492万円、月給35万円と賞与2回は36万円×12に80万円を足して512万円。20万円の差に、健康保険と支援金と厚生年金の本人負担14.19%を掛けると約2万8,000円で、実際の社会保険料の差は2万8,396円だった。社会保険料控除が増えるぶん所得税が1,400円、住民税が2,800円下がり、残りの2万4,196円が手取りの差になる。
月給30万円と賞与70万円×2の人は、標準報酬月額が30万円で月給と同じなので、保険料のかかる額は500万円ちょうど。手取りは賞与なしより9,868円少ないだけだ。月給25万円と賞与100万円×2の人は、標準報酬月額が26万円で毎月1万円多く、保険料のかかる額が512万円になり、月給35万円の人と手取りが1円まで同じになった。
賞与があるから損をするのではなく、月給が段のどこにいるかで決まる。標準報酬月額は4月から6月の給与で決まるので、その3か月の残業でも段は動く。決まり方は算定基礎届の記事に書いた。
保険料を多く払った分は、将来の厚生年金の計算にも入る。その増え方は計算していない。
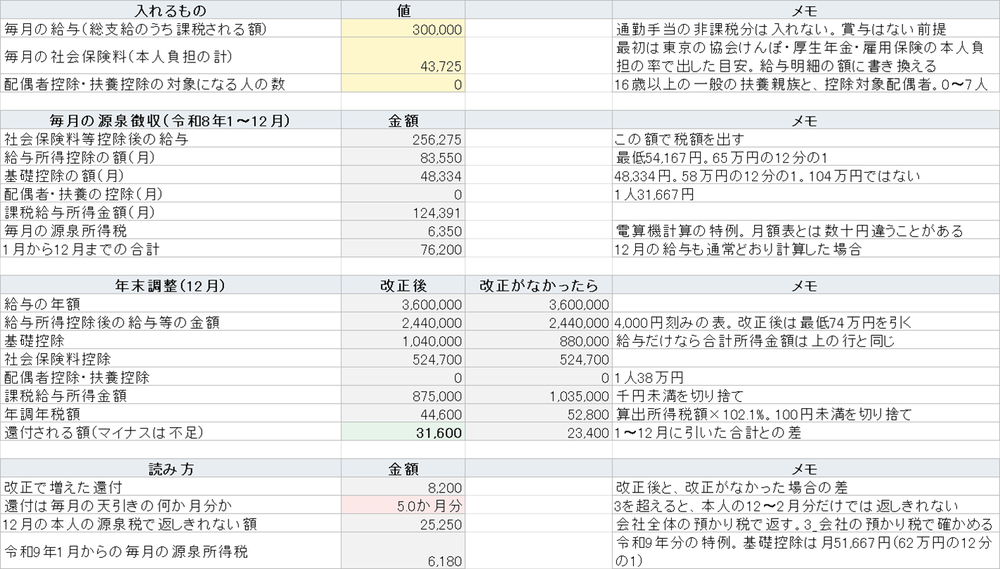
12月の給与だけ5万5,048円多い。基礎控除104万円の精算
賞与なしの人の12月の手取りは37万9,033円で、ふつうの月より5万5,048円多い。年末調整で所得税が5万5,040円戻るからで、残りの8円は12月に足した年収の端数だ。
2026年は1月から11月まで、改正前の控除で作られた令和8年分の税額表で毎月の所得税を引いている。国税庁のQ&Aは、改正後の基礎控除104万円などは12月の年末調整で反映すると書いている。賞与なしの人は1年に14万6,640円引かれ、年末調整で計算し直した年税額は9万1,600円。引きすぎの5万5,040円は、毎月の所得税の4.5か月分にあたる。
月給35万円と賞与2回の人は4万5,448円戻る。毎月の給与から9万3,840円、賞与2回から4万1,808円引かれ、年税額は9万200円だ。賞与の所得税は前月の給与で率が決まり、この人は前月の給与から社会保険料を引いた29万7,166円で6.126%になる。賞与40万円から保険料5万8,760円を引いた額にこの率を掛けて、2万904円が引かれる。率の決まり方はボーナスの手取りの記事に詳しく書いた。
表では還付を12月の給与に入れたが、いつ振り込まれるかは会社の締め日と給与の支払日で変わる。1月にずれる場合と、会社の預かり税で返しきれない場合は年末調整の還付の記事に数えた。
40歳からの介護保険料で、手取りは年3万3,952円減る
40歳から64歳は、健康保険料に介護保険料が加わる。協会けんぽの料率は全国一律で1.62%、本人はその半分の0.81%を払う。
| 分け方 | 40歳未満の1年の手取り | 40歳以上 | 差 |
|---|---|---|---|
| 賞与なし | 3,942,268 | 3,908,316 | 33,952 |
| 月給35万円+賞与40万円×2 | 3,918,072 | 3,882,800 | 35,272 |
| 月給30万円+賞与70万円×2 | 3,932,400 | 3,898,000 | 34,400 |
金額の単位は円。どの分け方でも3万円台半ばの差になる。賞与なしの人の毎月の社会保険料は6万261円から6万3,582円に3,321円増える。社会保険料控除が増えて所得税は240円、住民税は300円下がるので、ふつうの月の手取りは2,781円減って32万1,204円になる。
賞与にも介護保険料はかかる。賞与40万円なら1回3,240円で、保険料は5万8,760円から6万2,000円になる。賞与の多い人ほど1年の差が大きくなるのは、標準賞与額にもそのまま0.81%が掛かるからだ。
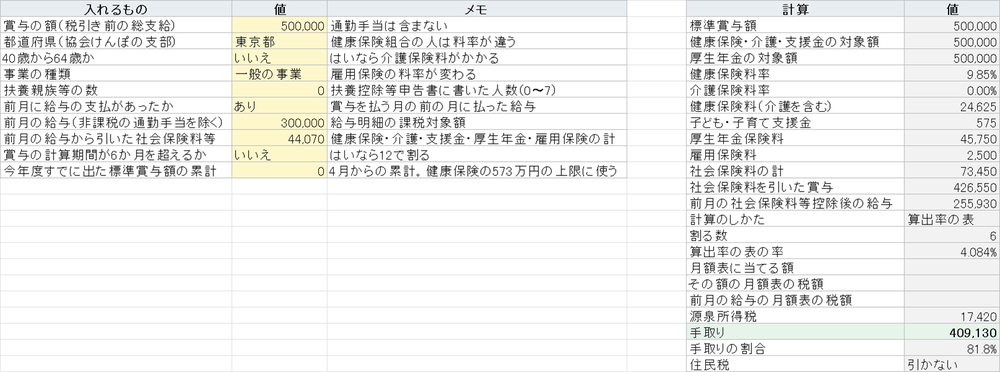
年収の手取り早見表では40歳以上の差を年収500万円で3万3,952円としたが、これは賞与なしの場合の数字で、賞与のある人はここから数百円から千数百円ずれる。
40歳の誕生日が1日の人は、1か月早く引かれ始める
介護保険の第2号被保険者になるのは、介護保険法第10条で「四十歳に達したとき」。協会けんぽの茨城支部の介護保険料はいつから徴収されるかの説明には、40歳に達したときとは誕生日の前日のことで、その日が属する月の分から保険料がかかるとある。会社員なら、その月の分は翌月の給与から引かれる。
7月2日生まれの人は前日が7月1日なので7月分から、7月1日生まれの人は前日が6月30日なので6月分からかかる。誕生日が1日違うだけで、介護保険料は1か月分早く始まる。
月給35万円と賞与2回の人で数えると、6月分からかかる人は7月分からの人より、2026年の社会保険料が6,156円多い。内訳は6月分の月の介護保険料2,916円と、6月の賞与にかかる3,240円。6月に賞与が出る会社では、7月生まれのうち1日生まれの人だけが6月の賞与から介護保険料を引かれる。所得税は300円下がり、住民税は翌年に700円下がる。
ここは計算する前は1か月分の2,916円だと思っていた。賞与の月と重なると倍になる。12月に賞与が出る会社なら、1月1日生まれの人が同じ形になる。前日の12月31日で40歳に達し、12月分の保険料と12月の賞与の両方にかかる。
自分の手取りを出すときに取り違えやすいところ
1つ目は、月給に保険料率を掛けることだ。賞与なしの人で41万6,666円にそのまま掛けると、健康保険料と支援金と厚生年金で月947円多く出る。保険料は標準報酬月額の41万円に掛け、雇用保険料だけが実際の月給に掛かる。
2つ目は、年の手取りを12で割って月の手取りにすることだ。賞与のある人はもちろん、賞与なしの人でも12月の還付が入るので、ふつうの月は4,537円少ない。
3つ目は私がやりかけた。介護保険料を「40歳の誕生月から」と置いて表を作り、1日生まれの人を1か月遅く数えていた。協会けんぽの説明を読み直して直した。計算の2通りは同じ前提から書いたので、ここは突き合わせても見つからない種類の間違いだった。
確かめていないこと
健康保険組合に入っている人の手取りは確かめていない。料率も本人負担の割合も組合ごとに違う。
1月から3月の給与で引く健康保険料は、実際には令和7年度の料率で、子ども・子育て支援金は4月分からだ。雇用保険料も4月に率が変わる。表は1年を通して令和8年度の料率で数えたので、2026年の実際の明細とは月に数百円ずれる。
住民税は、前の年も同じ年収と保険料だったとして、2026年の所得にかかる額を月割りした。2026年6月から実際に引かれるのは2025年の所得にかかる分で、その額は確認していない。
賞与の支給月を6月と12月に置いた。7月と12月の会社では、賞与の所得税の率を決める前月の給与は同じだが、介護保険料のかかり始めの月との重なり方が変わる。残業代で月給が動く人、扶養のある人、年の途中で入社した人も計算していない。
扶養のある人の年の手取りは、手取り計算で扶養の人数を選ぶと出る。月ごとの源泉徴収までは追わず、年の額で比べる道具だ。