住民税の特別徴収で6月だけ金額が違うのは、年税額を12で割ったときの100円未満の端数を、全部6月分に足しているからだ。年税額186,500円なら、7月から翌年5月までが15,500円、6月だけ16,000円になる。
退職したときの一括徴収は、退職日の月で扱いが変わる。1月から4月に辞めたなら本人が何も言わなくても一括で引く。6月から12月なら、本人が申し出たときだけだ。
以下、条文はe-Gov法令検索、手続きの扱いは東京都主税局の特別徴収のページで2026年9月21日に確かめた。金額の計算はMicrosoft 365のExcel(バージョン16)で行った。税額そのものや細かい運用は市区町村ごとに違うので、迷ったら住所地の市区町村に聞いてほしい。
6月だけ金額が違うのは、端数をそこに寄せているから
地方税法第321条の5第1項は、特別徴収税額の12分の1の額を6月から翌年5月まで毎月徴収し、徴収した月の翌月10日までに納入する、としている。
12で割り切れないときの扱いは、同じ法律の第20条の4の2第6項にある。確定金額を2以上の納期限に分割して納める場合、分割金額に千円未満の端数があるときは、すべて最初の納期限に係る分割金額に合算する。
さらに第8項が、特別徴収の方法によって徴収する個人の市町村民税と道府県民税と森林環境税については、この「千円」を「百円」と読み替える、としている。つまり月割額は100円単位にして、余りを最初の月、6月に寄せる。
Excelで書くとこうなる。
7月から翌5月 =ROUNDDOWN($B3/12,-2)
6月       =$B3-$D3*11
年税額186,500円で計算すると、15,500円が11回と16,000円が1回で、合計186,500円。差は500円だ。年税額97,300円なら8,100円が11回と8,200円が1回で、差は100円。124,800円のように12で割って100円単位に収まる額なら、差は出ない。
6月の給与明細で住民税が数百円増えるのはこのためで、給与が増えたわけでも税率が変わったわけでもない。本人に聞かれたときは、年税額を12で割った端数を6月に寄せている、と答えれば足りる。
年税額が均等割額以下なら、6月に全額を引く
第321条の5第1項にはただし書きがある。特別徴収税額が均等割額に相当する金額以下である場合には、最初に徴収すべき月に全額を徴収する。月割にはしない。
均等割の標準税率は、市町村民税が3,000円(第310条)、道府県民税が1,000円(第38条)。これに森林環境税1,000円(森林環境税及び森林環境譲与税に関する法律第5条)が併せて徴収される。
しきい値を4,000円で見るか5,000円で見るかは、森林環境税を均等割額に含めるかどうかの話になる。ここは確認していないので、配った表では金額を入力できるようにして、初期値を5,000円にした。超過課税をしている自治体もあるので、そこも入れ替えられる。
年5,000円の人を月割にすると1か月400円台になる。給与明細に400円と印字して12回引くより、6月に1回で済ませたほうが事務も本人も楽だ、という決め方だと思う。
1月から4月に辞めたら、本人が何も言わなくても一括で引く
退職したときの扱いは第321条の5第2項にある。給与の支払を受けないことになった場合、その事由が発生した日の属する月の翌月以降の月割額は、徴収して納入する義務を負わない。ここまでが原則だ。
そのうえで、ただし書きが2つの場合を挙げている。事由が6月1日から12月31日までに発生し、かつ納税義務者からの申出があった場合と、事由が翌年の1月1日から4月30日までに発生した場合。この2つでは、5月31日までに支払われるべき給与または退職手当等で月割額の全額に相当する金額を超えるものがあるときに限り、一括して徴収する。
条文が書いているのは1月1日から4月30日までで、5月31日までではない。5月中に辞めた人は、もともと5月分が最後の月割額なので、翌月以降の月割額が存在しない。通常どおり引いて終わる。一括徴収の話は出てこない。
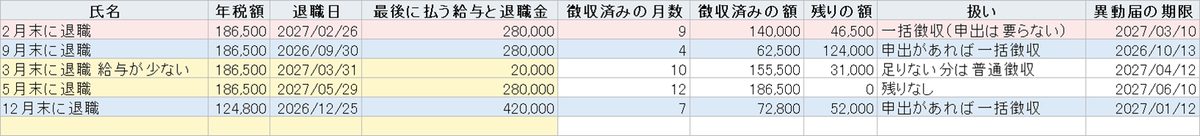
年税額186,500円の人が2月末に辞めた場合で計算した。6月から2月までの9か月で140,000円を徴収済み、残りは46,500円。最後の給与が280,000円なら、そこから46,500円を一括で引く。本人の同意は要らない。
最後の給与が残額に足りないときは、引けるだけ引く
条文は「当該月割額の全額に相当する金額を超えるものがあるときに限り」と書いている。最後の給与や退職金が残額を超えていなければ、全額は引けない。
同じ人が3月末に辞めて、最後の支給が20,000円しかなかった場合で計算した。残りは31,000円なので足りない。条文は括弧書きで、5月31日までに給与や退職手当等の全部または一部の支払がされないこととなったときは、同日までに支払われた額のうち徴収できる分を徴収する、としている。引けるだけ引いて、残りは本人が納める。
配った表では、最後の支給額と残額を比べて、一括徴収になるか足りないかを出している。
退職金がある人は、退職金も「退職手当等」として計算に入る。給与だけ見て足りないと判断すると、引けたはずの分を落とす。
6月から12月に辞めたら、申し出があったときだけ
6月1日から12月31日までの退職は、本人からの申出があったときだけ一括徴収になる。何も言われなければ、残りは普通徴収に切り替わって、本人が納付書で納める。
9月末に辞めた人なら、6月から9月までの4か月で62,500円を徴収済み、残りは124,000円。これを本人が自分で納めることになる。10月以降に3回か4回の納期で分けて払う形が多い。
ここで気をつけるのは、本人が「一括で引いてほしい」と言ったときだ。124,000円を最後の給与から引くと、手取りがほとんど残らないこともある。額を伝えてから決めてもらう。
給与から引く額の端数処理そのものは給与計算の端数処理に書いた。住民税は100円単位で決まった額を引くので、割増賃金や社会保険料のような円未満の丸めは出てこない。
異動届は翌月10日。地方税の休みは1月3日までではない
退職でも転勤でも、給与所得者異動届出書をその人の住所地の市区町村へ出す。期限は事由が発生した日の属する月の翌月10日だ。東京都主税局も同じ説明をしている。
期限が休みに当たったときは翌日になる。地方税法第20条の5第2項と、同法施行令第6条の18第2項が根拠になる。施行令が挙げているのは土曜日と12月29日から31日までで、これに民法第142条の休日、つまり日曜日と祝日が加わる。
ここが国の手続きと違う。雇用保険や労災の届出は行政機関の休日に関する法律で12月29日から1月3日までが休みだが、地方税の政令は12月31日で切れている。1月2日と3日は条文に入っていない。
実際には年末年始に市区町村の窓口も閉まっているので、この差が問題になる場面はまず来ない。届出の期限は毎月10日で、1月2日や3日に当たることがないからだ。そういう決まりだ、という以上のことは確認していない。
2026年12月25日に辞めた人で計算すると、期限は2027年1月12日になった。1月10日が日曜、11日が成人の日で、12日の火曜まで動く。
退職のときに出す書類の全体は退職者が出たときの5日・10日・1か月に、雇用保険の側は資格取得届と喪失届に書いた。住民税の10日は、雇用保険の10日と数え方が違う。雇用保険は資格喪失日の翌日から10日で、住民税は翌月10日だ。
転職先で引き継ぐなら、4月30日は延びない
転職先で特別徴収を続けるなら、第321条の4第5項に手順がある。新しい勤務先を通じて、従前の勤務先から給与の支払を受けなくなった日の属する月の翌月10日までに申し出る。すでに徴収された分を差し引いた額を特別徴収してほしい、という申出だ。
条文には括弧書きがあって、支払を受けなくなった日が翌年の4月中である場合には、期限が4月30日になる。翌月10日ではない。
そしてこの4月30日は、施行令第6条の18第1項第3号の2で期限の特例から外されている。土日や祝日に当たっても延びない。年度が5月31日の通知で締まるので、そこに間に合わせるために動かせないのだと思う。
2027年の4月30日は金曜なので問題にならない。土曜や日曜に当たる年は、期限が延びない分、その前の開庁日までに届くように出すことになる。4月に辞めた人の引き継ぎだけ、カレンダーを見ておく。