年収500万円の会社員が2026年4月から育休に入り、給与を受け取ったのが1月から3月の3か月だけなら、その年のふるさと納税の上限は2,000円になる。寄附しても税は1円も減らない。前の年と同じつもりで早見表の5万8,092円を寄附すると、5万8,092円がそのまま負担になる。
7月から休んで半年分の給与を受け取った年でも、上限は2万2,024円で、通年の38%にとどまった。給与は半分なのに、上限は半分より小さい。
育児休業給付金と出産手当金は非課税で、上限の計算に入らない。退職金も別に課税されるので入らない。どちらもe-Gov法令検索で条文を確かめた。計算は公開している上限額シミュレーターと同じ前提で、Pythonで2通りに書き、17万2,306件で照合して不一致は0件だった。
育休に入った年のふるさと納税の上限は、給与を受け取った月数で決まる
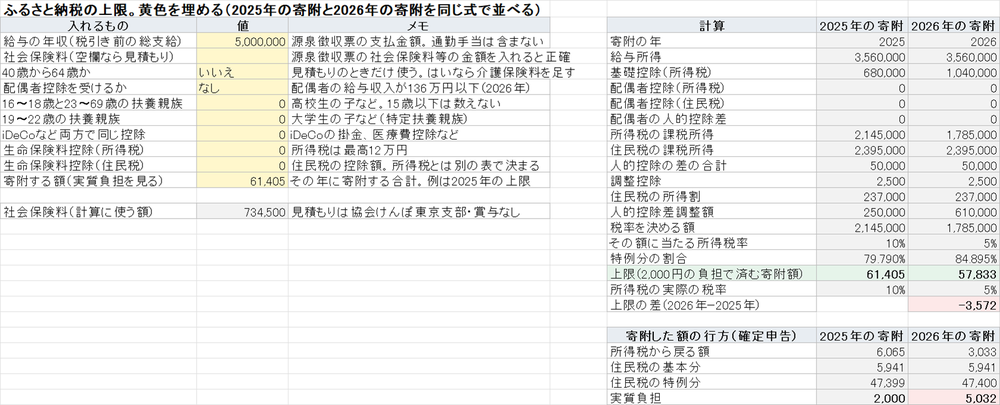
ふるさと納税で2026年に寄附した分は、2027年度の住民税から引かれる。2027年度の住民税は2026年の所得で決まるので、上限も2026年に受け取った給与で決まる。育休に入った年に天引きされている住民税は前の年の所得で計算された額で、その額を見て上限を考えると外れる。
条件は、給与だけ、賞与なし、東京23区に住み協会けんぽに入る40歳未満で、扶養する家族はいない。月給は年収を12で割った額にした。育休の月は給与が0円で、健康保険と厚生年金の保険料も0円とした。健康保険法第159条と厚生年金保険法第81条の2が、育休の月の保険料を徴収しないと定めている。産休は健康保険法第159条の3で同じ扱いだ。
| 給与を受け取った月数 | 年収400万円 | 年収500万円 | 年収700万円 | 年収1,000万円 |
|---|---|---|---|---|
| 2か月 | 2,000 | 2,000 | 2,000 | 7,777 |
| 3か月 | 2,000 | 2,000 | 8,555 | 23,084 |
| 4か月 | 2,000 | 7,111 | 19,668 | 34,392 |
| 5か月 | 6,933 | 15,828 | 27,278 | 46,949 |
| 6か月 | 13,222 | 22,024 | 34,793 | 60,142 |
| 7か月 | 19,621 | 27,537 | 43,510 | 77,999 |
| 8か月 | 23,909 | 32,979 | 52,485 | 105,506 |
| 9か月 | 28,197 | 38,774 | 61,438 | 124,017 |
| 10か月 | 32,578 | 45,182 | 74,791 | 142,557 |
| 11か月 | 37,031 | 51,614 | 84,316 | 162,994 |
| 12か月 | 42,190 | 58,092 | 108,496 | 183,920 |
金額の単位は円で、2026年中の寄附の上限。12か月の行はふるさと納税の上限額の早見表と同じ額になる。
年収700万円の11か月と12か月の行は、1か月の違いで2万4,180円開いた。12か月だと所得税の課税所得が330万円を超えて税率が20%になり、11か月だと10%のままだからだ。11月から育休に入る人の上限は、通年の78%しかない。
給与が半分なのに、上限が半分にならないのはなぜか
給与から引く控除のうち、基礎控除と給与所得控除の最低額は、何か月働いても1年分が引かれる。住民税の基礎控除は43万円、2026年分の給与所得控除は219万1,000円未満の給与なら74万円だ。給与が少ない年ほど、この決まった額で所得のほとんどが消える。
年収500万円で3か月なら、給与は124万9,998円。74万円を引いた給与所得は50万9,998円で、そこから社会保険料18万783円と基礎控除43万円を引くと0円を下回る。住民税の所得割が0円なので、上限の式の「所得割×20%」も0円になる。
6か月だと給与249万9,996円で、所得割は8万5,000円残る。それでも通年の所得割23万8,100円の36%だった。年収500万円は通年でも所得税率が5%なので、差はこの所得割の分だけで付いている。
年収1,000万円では所得税率も動く。通年は20%、6か月だと5%に下がる。上限の式は所得割の20%を「90%−所得税率×1.021」で割るので、税率が下がると割る数が69.58%から84.895%に大きくなり、上限はもう一段小さくなる。所得割は通年の39%残るのに、上限は33%の6万142円になった。
上限が2,000円を超えるのは、年収400万円なら5か月目から、500万円なら4か月目から、1,000万円なら2か月目からだった。
育児休業給付金と出産手当金は、年収にも上限にも入らない
育児休業給付金は雇用保険法第61条の6第5項で、第12条の「租税その他の公課は」給付を標準として課せない、という決まりが準用される。出生後休業支援給付金も、同じ第61条の6で育児休業等給付に含まれているので非課税だ。
出産手当金は健康保険法第62条で、保険給付として受けた金品には税を課せない。病気で休んだときの傷病手当金も同じ条文による。
給付金は受け取っても源泉徴収票に載らないので、上限の計算では「その年に会社から受け取った給与」だけを数えればよい。育休と産休の日付の決まり方は育児休業の日付と期限の記事に書いた。
前の年の年収で寄附してしまったら、いくら自分で払うことになるか
育休の年に、前の年の早見表の上限を寄附した場合の実質負担を数えた。実質負担は、寄附額から所得税と住民税が減った分を引いた額だ。
| 年収 | 給与の月数 | 寄附額 | その年の上限 | 確定申告の負担 | ワンストップ特例の負担 |
|---|---|---|---|---|---|
| 500万円 | 3か月 | 58,092 | 2,000 | 58,092 | 58,092 |
| 500万円 | 6か月 | 58,092 | 22,024 | 32,583 | 34,461 |
| 500万円 | 9か月 | 58,092 | 38,774 | 18,363 | 19,385 |
| 700万円 | 6か月 | 108,496 | 34,793 | 64,606 | 68,332 |
| 1,000万円 | 6か月 | 183,920 | 60,142 | 107,068 | 113,400 |
| 1,000万円 | 9か月 | 183,920 | 124,017 | 43,628 | 55,912 |
金額の単位は円。年収1,000万円で7月から育休に入った人が18万3,920円を寄附すると、10万7,068円を自分で払うことになる。
上限を超えた寄附では、ワンストップ特例のほうが負担が大きくなった。ワンストップ特例は所得税で減るはずの分を住民税からまとめて引く仕組みで、その額は住民税の特例分に比例する。特例分が所得割の20%で止まると、所得税の分も一緒に止まる。確定申告なら所得税は寄附金控除でそのまま減る。
退職した年は、退職金をいくらもらっても上限は増えない
地方税法第328条は、会社が所得税を源泉徴収して払う退職金について、住民税の所得割を「他の所得と区分し」て課すと定めている。都道府県民税の側は第50条の2だ。ふるさと納税の住民税の控除は第314条の7で、第314条の3の税率をかけた所得割から引く。退職金の所得割はこの第314条の3から外されているので、退職金1,000万円を受け取っても上限は1円も増えない。
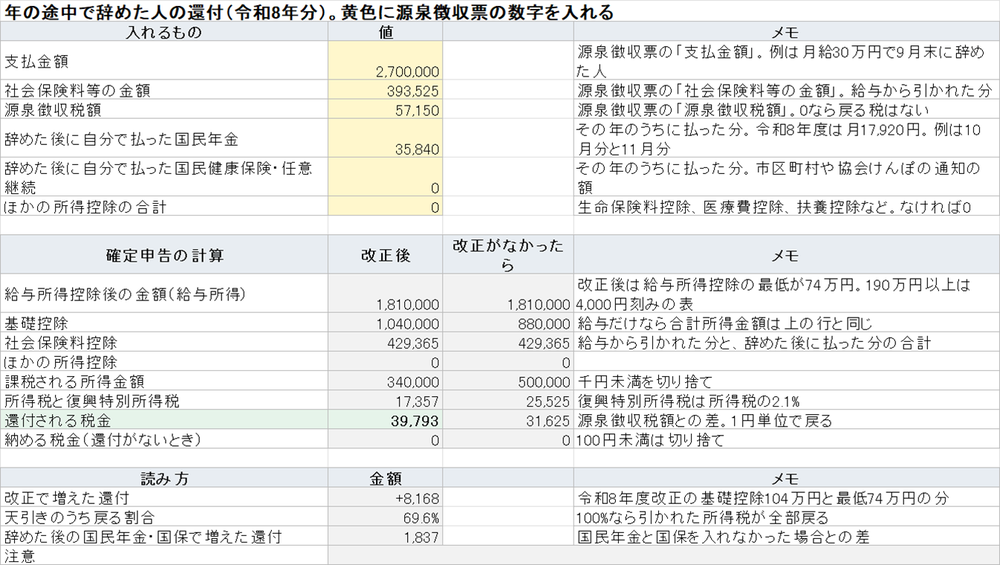
年収500万円の月給で6月末に辞めた人なら、給与は249万9,996円で上限は2万2,024円。育休の6か月と同じ額だ。ただ辞めた後は、国民年金や国民健康保険の保険料を自分で払う。国民年金の令和8年度の保険料は月1万7,920円で、7月から12月の6か月分10万7,520円を年内に払うと、上限は1万9,503円に下がる。国民健康保険料は住む市区町村で違うので入れていない。入れればさらに下がる。
辞めた後に受け取る雇用保険の基本手当は、雇用保険法第12条で非課税だ。上限には入らない。
年内に再就職しなかった人は年末調整を受けないので、天引きされた所得税を取り戻すには確定申告をする。総務省のページのとおり、ワンストップ特例は確定申告の不要な給与所得者などが使う仕組みで、確定申告をするなら寄附も申告書に書く。辞めた年の還付の額は年の途中で辞めた人の確定申告の記事で数えた。
病気で休んだ年は、育休より上限が小さくなる
健康保険法第159条と第159条の3は、育休と産休の月だけを保険料の免除にしている。病気で休職して傷病手当金を受ける月は、給与が出なくても健康保険と厚生年金の保険料を払い続ける。社会保険料控除が減らないぶん、育休と同じ月数でも上限は小さい。
| 年収 | 給与の月数 | 育休で休んだ年 | 病気で休職した年 |
|---|---|---|---|
| 500万円 | 6か月 | 22,024 | 13,133 |
| 500万円 | 9か月 | 38,774 | 34,652 |
| 1,000万円 | 3か月 | 23,084 | 2,100 |
| 1,000万円 | 6か月 | 60,142 | 45,842 |
金額の単位は円。年収1,000万円で4月から休職すると、12か月分の健康保険と厚生年金の保険料に3か月分の雇用保険料を足した122万8,173円が控除になり、上限は2,100円まで下がった。傷病手当金の額と待期の数え方は傷病手当金の記事にある。
配偶者が育休に入ると、自分の上限が下がることがある
共働きの夫婦で、年収500万円の配偶者が4月から育休に入ると、配偶者のその年の給与は124万9,998円になる。2026年分は給与が136万円以下なら配偶者控除の対象なので、もう一方が配偶者控除を受けられるようになる。
配偶者控除を受けると、自分の税は減る。そのかわりふるさと納税の上限も下がる。年収700万円の人で10万8,496円が8万6,597円になり、2万1,899円の差が出た。配偶者控除で課税所得が330万円を下回り、所得税率が20%から10%に落ちたからだ。年収600万円では7万7,773円から6万9,502円、1,000万円では18万3,920円から17万4,434円だった。
配偶者が5か月以上給与を受け取ると、年収500万円のペースなら136万円を超え、配偶者特別控除の範囲に入る。この範囲の上限は数えていない。
確かめていないこと
条文は、e-Gov法令検索の雇用保険法第12条と第61条の6、健康保険法第62条、第159条、第159条の3、厚生年金保険法第81条の2、地方税法第50条の2、第314条の7、第328条で確かめた。国民年金の保険料は日本年金機構のページ、ワンストップ特例の条件は総務省の税金の控除についてのページ。どれも2026年10月19日に確認した。
給与の締め日と支給日のずれは入れていない。3月末から育休でも、3月分の給与が4月に払われる会社なら、受け取った月数は4か月になる。社会保険料も翌月の給与から引く会社が多く、その年に払った月数は働いた月数と1か月ずれることがある。子ども・子育て支援金は2026年4月分からの徴収だが、上限額シミュレーターと同じく全部の月に入れた。
賞与のある人、扶養する家族のいる人、育休の途中で時短勤務に戻った人は数えていない。会社が源泉徴収をしない退職金を受け取った人は、第328条の対象外になるので、ここに書いた扱いと違う。
自分のその年の給与と社会保険料で数え直すときは、ふるさと納税の上限額シミュレーターの年収の欄に1月から12月に受け取る給与の合計を、社会保険料の欄にその年に払う額を入れる。