2026年中にふるさと納税をする独身の会社員なら、2,000円の負担で済む上限は年収500万円で5万8,092円、1,000万円で18万3,920円になる。年収300万円は2万8,079円、1,500万円は39万4,064円で、年収は5倍なのに上限は14倍に開いた。
表の行で見ると、上限は年収の0.94%から2.63%まで上がっていく。住民税の所得割が年収より速く増え、所得税率が上がるほど割る数が小さくなるからだ。
上限の式と控除の割合は、総務省の税金の控除についてのページと、e-Gov法令検索の地方税法第37条、第37条の2第11項、附則第5条の6、附則第7条、附則第7条の3で確かめた。所得税は国税庁の源泉所得税の改正のあらまし(令和8年4月)、タックスアンサーのNo.1191「配偶者控除」、No.1180「扶養控除」、No.1150「寄附金控除」。社会保険料は協会けんぽの令和8年度の保険料率のページと東京支部の保険料額表。どれも2026年10月18日に確認した。
計算はPythonで2通りに書いた。総務省の式を整数で解く方法と、条文の割合の表で都民税と特別区民税に分けて上限を探す方法だ。年収1万円刻みの家族6通りと実質負担を含む4万5,882件で、不一致は0件だった。
ふるさと納税の上限額 早見表2026年。年収300万〜1,500万円を家族6通りで
条件は、給与だけ、ボーナスなし、東京23区に住み協会けんぽに入る40歳未満の会社員。社会保険料は年収を12で割った月給を標準報酬月額の等級に当てて12か月分を出した。年収の手取り早見表の記事と同じ置き方だ。
| 年収 | 独身・共働き | 夫婦 | 夫婦+高校生 | 共働き+大学生と高校生 | 夫婦+大学生と高校生 |
|---|---|---|---|---|---|
| 300万円 | 28,079 | 19,716 | 10,822 | 6,711 | 2,244 |
| 350万円 | 34,652 | 26,288 | 17,925 | 12,911 | 5,344 |
| 400万円 | 42,190 | 33,827 | 25,464 | 21,105 | 12,133 |
| 450万円 | 49,941 | 41,578 | 33,215 | 28,856 | 20,493 |
| 500万円 | 58,092 | 50,318 | 41,366 | 37,007 | 28,644 |
| 550万円 | 69,101 | 57,291 | 48,834 | 43,981 | 35,617 |
| 600万円 | 77,773 | 69,502 | 57,668 | 54,841 | 43,769 |
| 650万円 | 86,471 | 78,200 | 69,928 | 63,016 | 55,242 |
| 700万円 | 108,496 | 86,597 | 78,325 | 75,317 | 67,045 |
| 750万円 | 119,878 | 110,393 | 88,251 | 85,243 | 76,971 |
| 800万円 | 130,772 | 121,287 | 111,801 | 94,743 | 86,471 |
| 850万円 | 143,103 | 133,618 | 124,132 | 120,683 | 111,198 |
| 900万円 | 156,699 | 147,214 | 137,728 | 134,279 | 124,793 |
| 950万円 | 170,324 | 160,838 | 151,353 | 147,903 | 138,418 |
| 1,000万円 | 183,920 | 174,434 | 164,949 | 161,499 | 152,014 |
| 1,050万円 | 197,343 | 187,858 | 178,372 | 174,923 | 165,437 |
| 1,100万円 | 220,380 | 204,443 | 194,957 | 188,346 | 182,022 |
| 1,150万円 | 234,451 | 231,144 | 221,222 | 201,798 | 198,636 |
| 1,200万円 | 249,395 | 249,395 | 239,473 | 225,942 | 225,942 |
| 1,250万円 | 263,436 | 263,436 | 253,514 | 239,984 | 239,984 |
| 1,300万円 | 277,328 | 277,328 | 267,405 | 253,875 | 253,875 |
| 1,350万円 | 343,627 | 343,627 | 331,905 | 267,736 | 267,736 |
| 1,400万円 | 361,280 | 361,280 | 349,558 | 282,680 | 282,680 |
| 1,450万円 | 377,690 | 377,690 | 365,968 | 349,985 | 349,985 |
| 1,500万円 | 394,064 | 394,064 | 382,343 | 366,359 | 366,359 |
金額の単位は円で、1円未満は切り捨てた。夫婦は配偶者控除を受ける場合、高校生は16歳から18歳、大学生は19歳から22歳の扶養親族として数えた。
表にない「共働き+高校生1人」は、1,050万円までは夫婦の列と同じ額だ。配偶者控除も高校生の扶養控除も、所得税38万円、住民税33万円でそろっている。1,100万円は20万1,281円、1,150万円は22万4,529円で、1,200万円からは夫婦+高校生の列と同じになる。
夫婦の列が独身の列と同じになるのは年収1,196万円からだ。給与所得が1,000万円を超え、配偶者控除がなくなる。
年収が5倍なのに、上限が14倍になるのはなぜか
上限の式は総務省のページにある形を組み直すと次のようになる。
上限=住民税の所得割×20%÷(90%−所得税率×1.021)+2,000円年収300万円の独身は所得割が11万700円、1,500万円は110万3,800円で、ほぼ10倍になる。社会保険料と控除は年収に比例して増えないので、残る課税所得は年収より速く増える。
割る数の側も動く。300万円の人は所得税率5%で84.895%、1,500万円の人は33%で56.307%。割る数が小さいほど上限は大きくなり、ここで1.51倍の差が付く。2,000円を引いた部分で比べると10倍と1.51倍を掛けて15倍、2,000円を足し戻すと14倍になる。
84.895%は地方税法の本文の表では「百分の八十五」で、附則第5条の6が復興特別所得税の分を引いて読み替えている。読み替えは令和20年度分までだった。
表で一番跳ねるのは1,300万円から1,350万円の行で、50万円の差で上限が6万6,299円増える。所得割は91万5,700円から96万1,800円で5%しか増えていない。割る数が66.517%から56.307%に下がったのが効いている。年収1万円刻みで見ると、1,300万円の27万7,328円から1,301万円の32万7,607円へ、1万円で5万279円上がった。
行の間を按分すると外れる。1,325万円を両隣の真ん中で見積もると31万477円だが、計算では33万6,061円だった。
自分はどの列を見ればいいか。配偶者は136万円、子は16歳で分かれる
国税庁のNo.1191によると、2026年分の配偶者控除は配偶者の給与収入が136万円以下で受けられる。2025年分は123万円以下だった。配偶者の給与が2年とも130万円なら、2025年分は配偶者控除の対象外で、2026年分は対象になる。
子どもは年齢で決まる。No.1180のとおり、扶養控除はその年の12月31日に16歳以上の子からで、15歳以下の子は何人いても上限は変わらない。小学生2人の夫婦なら、見るのは夫婦の列だ。19歳から22歳の子は特定扶養親族で、所得税63万円、住民税45万円が引かれるので上限が大きく下がる。
年収300万円で大学生と高校生のいる夫婦は、上限が2,244円。税が減るのは244円分しかない。
社会保険料を年収の15%と置いた早見表とは、いくら違うか
検索して出てくる早見表のいくつかは、社会保険料を年収の15%とみなした概算だと書いている。社会保険料だけを15%に置き換えて、独身の列を比べた。
| 年収 | 等級で出した社会保険料 | 15%の社会保険料 | 等級で出した上限 | 15%で出した上限 | 差 |
|---|---|---|---|---|---|
| 500万円 | 723,132 | 750,000 | 58,092 | 57,480 | −612 |
| 1,000万円 | 1,265,676 | 1,500,000 | 183,920 | 177,194 | −6,726 |
| 1,100万円 | 1,331,148 | 1,650,000 | 220,380 | 201,626 | −18,754 |
| 1,350万円 | 1,476,708 | 2,025,000 | 343,627 | 274,712 | −68,915 |
金額の単位は円。15%の表は、年収が高いほど上限を低く出す。厚生年金の標準報酬月額は65万円で止まるので、本当の社会保険料は1,000万円で12.7%、1,500万円で10.4%しかない。多く見積もると課税所得が小さくなり、1,350万円では税率が33%から23%に落ちたことになって、上限が6万8,915円低く出た。低く出るぶんには損はしない。
困るのは逆向きにずれる行だ。年収727万円の夫婦は、等級で出した社会保険料が109万2,084円、15%なら109万500円で、差は1,584円しかない。それでも上限は等級で9万1,359円、15%で10万4,529円になり、1万3,170円開いた。課税所得が増えて税率を決める額が330万円を越え、10%が20%に変わったからだ。15%の表を信じて10万4,529円を寄附し確定申告をすると、実質負担は1万2,576円になる。
1,000円台のずれで税率が1段変わるので、私なら源泉徴収票の社会保険料等の金額を使って計算し直す。その額を入れて上限を出せるように、ふるさと納税の上限額シミュレーターを作った。
表の上限ちょうどでも、確定申告だと2,000円で済まない年収がある
上限ちょうどの寄附の実質負担も1万円刻みで出した。ワンストップ特例なら全部の行で2,000円だった。確定申告をすると、独身では年収526万〜531万円、674万〜683万円、1,083万〜1,104万円、1,301万〜1,333万円の4か所で3,000円を超えた。
一番大きいのは年収1,301万円で、上限32万7,607円を寄附すると確定申告での実質負担は3万5,007円になる。所得税の課税所得が900万円をわずかに超えたところにいて、寄附金控除で課税所得が下がると、寄附の大半は23%の率でしか所得税が減らない。住民税の特例分の割合は寄附の前の課税所得で決まるので、33%のまま計算される。
総務省のページにも、特例分に使う所得税率は実際の税率と「異なる場合があります」と注記がある。ワンストップ特例は所得税の分も住民税から引き、その割合を特例分と同じ税率で決めるので、ずれない。
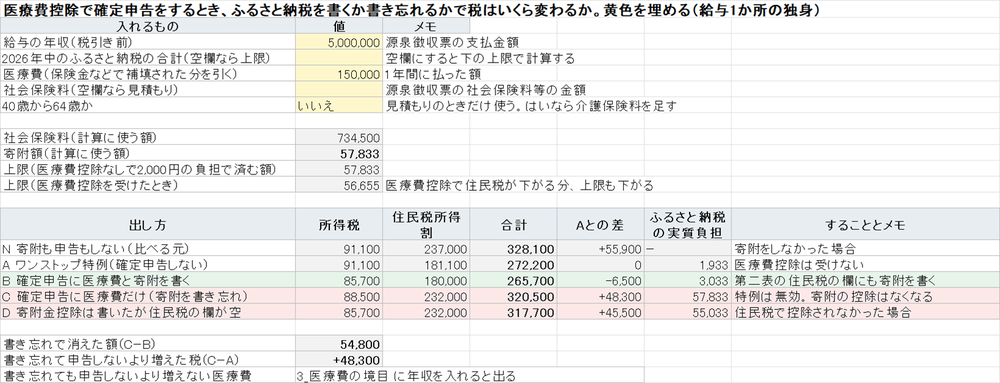
表の行では、1,100万円の独身が上限22万380円を寄附して確定申告をすると4,282円だった。ほかの独身の行は、所得税の100円未満の切り捨てなどで1,855円から2,152円の間に収まった。医療費控除などで確定申告をする年の話はワンストップ特例の記事に書いた。
40歳以上の人と、表に入らない控除
40歳から64歳は介護保険料が加わる。独身の年収500万円で上限は5万8,092円から5万7,174円に、1,000万円で18万3,920円から18万1,591円に下がった。
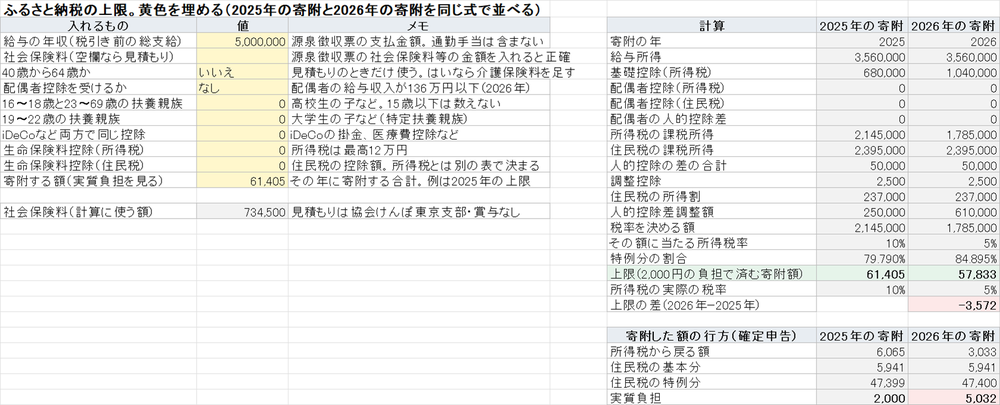
iDeCo、生命保険料控除、医療費控除、住宅ローン控除は表に入れていない。どれも上限を下げる側に動く。年収と家族を入れて2025年と2026年の上限を並べる計算表は、ふるさと納税の上限の記事で配布している。その表は社会保険料を料率で見積もったので、独身の500万円で259円少ないなど、この早見表とずれる。
確かめていないこと
健康保険組合に入っている人の上限は確かめていない。料率が違えば社会保険料が変わり、境目の近くでは税率まで変わる。
住民税は東京23区の標準税率で計算した。指定都市の配分の違いと、都民税と特別区民税それぞれの端数処理は入れていない。配偶者特別控除を受ける人、ひとり親や障害者の控除がある人、給与以外の所得がある人は表の対象外にした。
確定申告の実質負担は、住民税の100円未満の端数処理を入れずに出した。上限を超えて寄附した場合のワンストップ特例の負担は数えていない。