お年玉に贈与税がかかるのは、子が1月1日から12月31日までに受け取った合計が110万円を超えたときだ。1万円のお年玉なら111人分で、111万円受け取っても税は1,000円になる。そもそも国税庁の通達は、年末年始の贈答で社会通念上相当なものには贈与税を課税しないと書いている。
数字が大きくなるのは、お年玉ではなく、子ども名義の口座に親が自分のお金を入れていく方だった。毎年110万円を0歳から17歳まで18年入れた1,980万円は、通帳と印鑑を親が持ったままだと、名義が子でも親の財産として相続税の計算に入る。子が自分で管理していても、親が亡くなる前の最長7年に入れた分は足し戻され、配布した表の例では560万円だった。
条文と取扱いは、e-Gov法令検索の相続税法第21条の3と民法第824条、国税庁の相続税法基本通達21の3、タックスアンサーNo.4402、No.4405、No.4408、No.4161、相続税の申告書作成時の誤りやすい事例⑥で、どれも2026年10月6日に確かめた。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。表の家族と金額は架空の例だ。
お年玉はいくらから贈与税がかかるか。子1人につき1年110万円で、渡す人の数では分けない
110万円は贈与税の基礎控除で、受け取る人ごとに1年で1回使える。渡す人ごとではない。祖父母が4人いても、おじやおばが何人いても、子1人が1年に受け取った合計を1つにまとめて110万円と比べる。お年玉だけでなく、同じ年の誕生日祝いや入学祝いも同じ箱に入る。
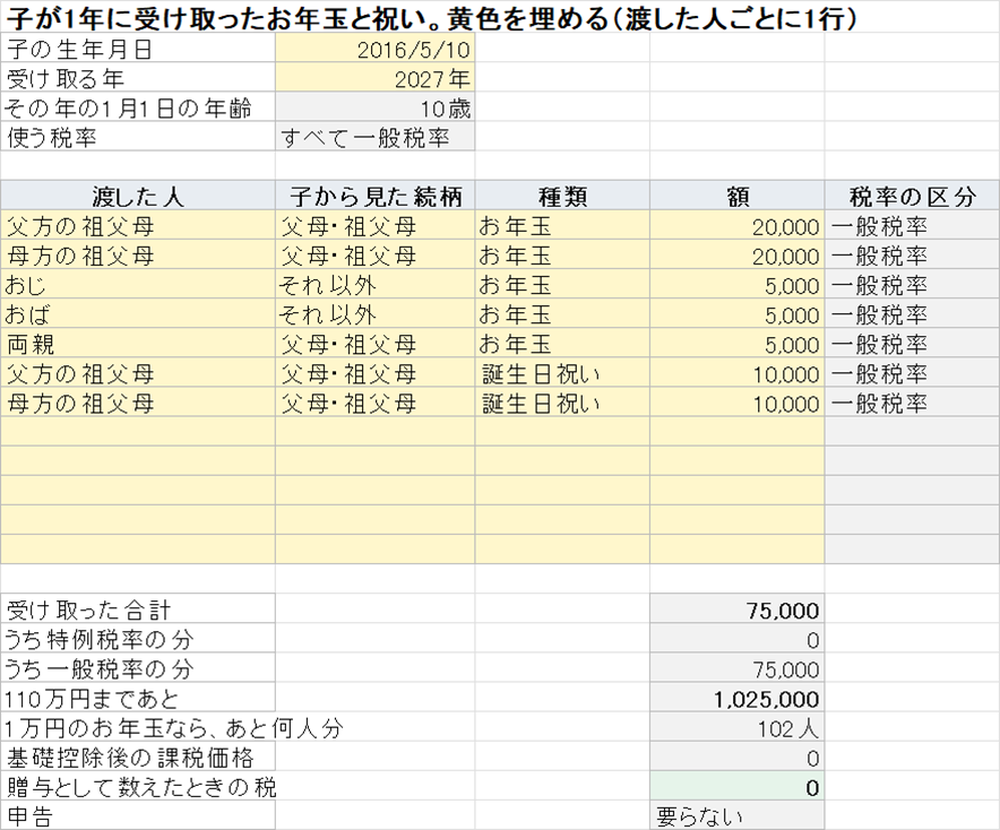
配布した表の1枚目に、10歳の子の架空の1年を入れた。父方と母方の祖父母から2万円ずつ、おじとおばから5,000円ずつ、両親から5,000円、誕生日に祖父母2組から1万円ずつで、合計は7万5,000円になった。110万円まであと102万5,000円、1万円のお年玉ならあと102人分ある。
超えたときの税は、合計から110万円を引いて千円未満を切り捨て、速算表の税率を掛けて控除額を引き、百円未満を切り捨てる。速算表は2種類あり、その年の1月1日に18歳以上の子や孫が父母や祖父母から受け取った分だけ特例税率を使う。小学生や中学生のお年玉は、誰から受け取っても一般税率になる。
| 1年に受け取った合計 | 1万円のお年玉なら | 一般税率の税 | 特例税率の税 |
|---|---|---|---|
| 7万5,000円 | 7.5人分 | 0円 | 0円 |
| 110万円 | 110人分 | 0円 | 0円 |
| 111万円 | 111人分 | 1,000円 | 1,000円 |
| 120万円 | 120人分 | 1万円 | 1万円 |
| 160万円 | 160人分 | 5万円 | 5万円 |
| 200万円 | 200人分 | 9万円 | 9万円 |
| 500万円 | 500人分 | 53万円 | 48万5,000円 |
200万円までは、110万円を引いた残りが速算表のいちばん下の10%の段に入り、どちらの税率でも同じ額になる。
1つ目の取り違えは、渡す人ごとに110万円があると思うことだ。父方の祖父母が60万円、母方の祖父母も60万円を渡すと、どちらの家も110万円より少ないのに、受け取った子の合計は120万円になり、税は1万円になる。申告して納めるのは渡した祖父母ではなく子で、翌年の2月1日から3月15日までが期限だ。子が小さければ、申告書を作るのは親になるだろう。民法第824条は、親権者が子の財産を管理し、その財産に関する法律行為で子を代表すると定めている。
2つの税率が同じ年に混ざるときは、No.4408の按分の計算を式にし、国税庁の例の一般100万円と特例400万円で49万4,000円が出ることを表で確かめた。
お年玉は年末年始の贈答。通達の番号は令和8年の改正で21の3-10になっていた
相続税法基本通達の21の3-10は、個人から受ける香典、花輪代、年末年始の贈答、祝物、見舞いのための金品で、社交上の必要によるもので、贈与者と受贈者の関係などに照らして社会通念上相当と認められるものには、贈与税を課税しないと書いている。お年玉は年末年始の贈答で、祖父母から孫への数万円なら、110万円と比べる前にこの扱いに入ると私は読んでいる。
検索で上に出てくる解説ページには、この通達を21の3-9として引いているものがある。2026年10月6日に国税庁の通達のページを開くと、21の3-8に公益信託の項目が足され(令8課資2-8追加)、選挙費用が21の3-9に、香典やお年玉の項目が21の3-10に1つずつ下がっていた。タックスアンサーNo.4405の根拠欄は、令和8年4月1日現在の表示で「相基通21の3-3~6、21の3-8~9」のままだった。古い番号で探すと、選挙費用の項目に行き着く。
社会通念上相当がいくらまでかは、通達にもタックスアンサーにも金額で書かれていない。贈与者と受贈者の関係で変わる、という書き方だ。
2つ目の取り違えは、学費の名目なら何でも非課税だと思うことだ。相続税法第21条の3第1項第2号は、扶養義務者の間で生活費や教育費に充てるための贈与で通常必要なものを非課税にしている。ただし通達21の3-5は、要るたびに直接充てるものに限るとし、その名目でもらったお金を預金すると非課税にならないと書いている。祖父母が「大学の入学金に」とお年玉と一緒に100万円を渡し、子の口座に入れたなら、その100万円は110万円の箱に入る。お年玉まで箱に入れて数えても107万5,000円で0円だが、あと2万5,000円で超える。入学金を祖父母が大学へ直接振り込めば、箱には入らない。
子ども名義の口座に貯めたお年玉は親のものになるか。お金を出したのが誰かで分かれる
通帳も印鑑も親が持っていると名義預金として親の財産になる、という説明はよく見る。お年玉もそこに入るのかを確かめたくて、国税庁の誤りやすい事例⑥を読んだ。事例は、父が亡くなり、金庫から子の名義の定期預金証書が見つかったというものだ。その預金は父の収入から預け入れ、父が管理・運用していて、子は贈与を受けたことがない。国税庁の答えは、名義にかかわらず、被相続人が資金を拠出しているなど被相続人の財産と認められるものは相続税の課税対象になる、だった。判断の材料は、誰がお金を出したか、誰が管理していたか、贈与があったかの3つで読める。
お年玉は、祖父母や親族が子に渡した時点で子のお金だ。それを親が子の口座に入れて通帳を預かるのは、民法第824条の財産の管理にあたる。出したのが親ではないので、親の財産として数える理由が見当たらない。配布した表では、お年玉の列は親の遺産の計算に入れていない。
気になるのは、お年玉と親のお金を同じ口座に混ぜた場合だ。毎年のお年玉5万円と、親が入れた110万円が同じ口座で18年積み上がると、残高は2,070万円になる。そこから引き出しがあったとき、どちらのお金が減ったのかを後から分けるのは難しい。私なら口座を2つに分け、お年玉の口座には親のお金を1円も入れない。
毎年110万円を子ども名義の口座に入れると、親が亡くなったときにいくら戻るか
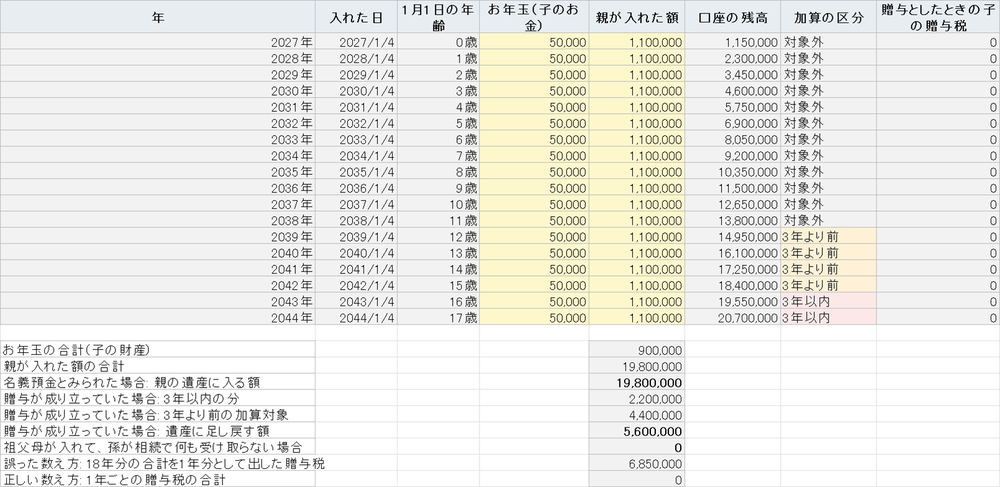
配布した表の3枚目で、2026年4月1日に生まれた子の口座に、2027年から2044年まで毎年1月4日に親が110万円を入れる例を作った。18回で1,980万円になる。親が亡くなった日を仮に置くと、遺産に数える額が3つの場合で出る。
通帳と印鑑を親が持ち、子が口座を知らないままなら、誤りやすい事例⑥と同じ形で、1,980万円がまるごと親の遺産に入る。毎年贈与が成り立ち、子が自分で管理していた場合でも、相続で財産を受け取る子への贈与は、No.4161の加算対象期間のものが相続税の計算に足し戻される。期間は亡くなった日で変わる。2026年12月31日までは3年、2027年1月1日から2030年12月31日までは2024年1月1日から、2031年1月1日以後は7年だ。2027年1月2日以後に亡くなった場合は、3年より前の分から総額100万円までは足さない。
| 親が亡くなった日 | 加算対象期間の始まり | 3年以内の分 | 3年より前の分 | 足し戻す額 |
|---|---|---|---|---|
| 2029年6月30日 | 2024年1月1日 | 330万円 | 0円 | 330万円 |
| 2031年6月30日 | 2024年6月30日 | 330万円 | 220万円 | 450万円 |
| 2045年1月4日 | 2038年1月4日 | 330万円 | 440万円 | 670万円 |
| 2045年3月31日 | 2038年3月31日 | 220万円 | 440万円 | 560万円 |
2045年1月4日に亡くなると、7年前の日が2038年の入金日に重なって7回分の770万円が対象になり、3月31日だと6回分の660万円になる。100万円を引いて670万円と560万円だ。Excelでは、加算対象期間の始まりを次の式で出した。B5が亡くなった日だ。
=IF(B5<=DATE(2026,12,31),EDATE(B5,-36),IF(B5<=DATE(2030,12,31),DATE(2024,1,1),EDATE(B5,-84)))EDATEで84か月戻すと、死亡の日から遡って7年前の日になる。入金日がその日以後なら対象として、SUMIFSで足した。祖父母が孫の口座に入れた場合は、孫が相続や遺贈で何も受け取らなければ足し戻しの対象にならず、0円だった。
3つ目の取り違えは、18年分を足して110万円と比べることだ。1,980万円を1年分として一般税率で数えると、贈与税は685万円に見える。正しくは1年ごとに110万円と比べるので、18年の税の合計は0円になる。お年玉を貯めたら合計で110万円を超えた、という相談も見かけるが、毎年の合計が110万円以下なら申告も要らない。
ただし、No.4402のQ&Aにある落とし穴は残る。毎年100万円を10年渡すと最初に約束していると、約束した年に10年分を受け取る権利をもらったとして贈与税がかかる。「18年間、毎年110万円を入れる」と決めて書面にすると、この形に近づく。
配布した表の使い方
配布しているExcelは4枚のシートに分かれている。1_今年のお年玉は、子の生年月日と年、渡した人ごとの続柄と額を入れると、合計と110万円までの残り、贈与として数えたときの税が出る。1月1日の年齢はDATEDIFで出し、18歳以上なら父母と祖父母からの分が特例税率になる。
2_額ごとの税は合計ごとの贈与税、3_口座の18年は、お年玉と親が入れた額を年ごとに入れ、親が亡くなった日を仮に置くと、名義預金の場合と贈与が成り立っていた場合の額が並ぶ。
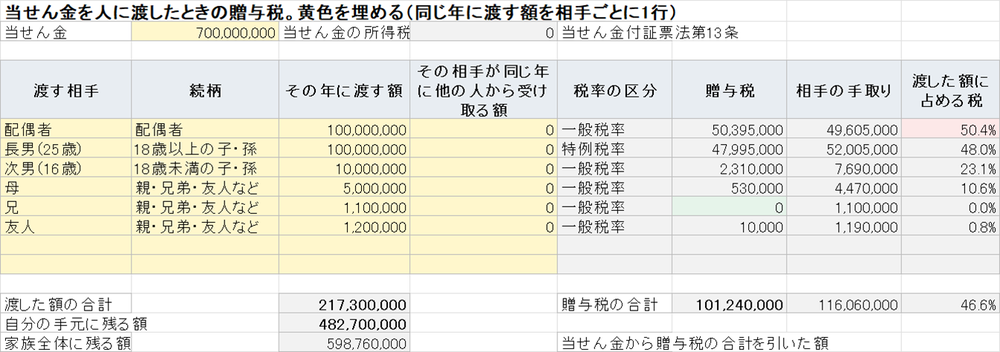
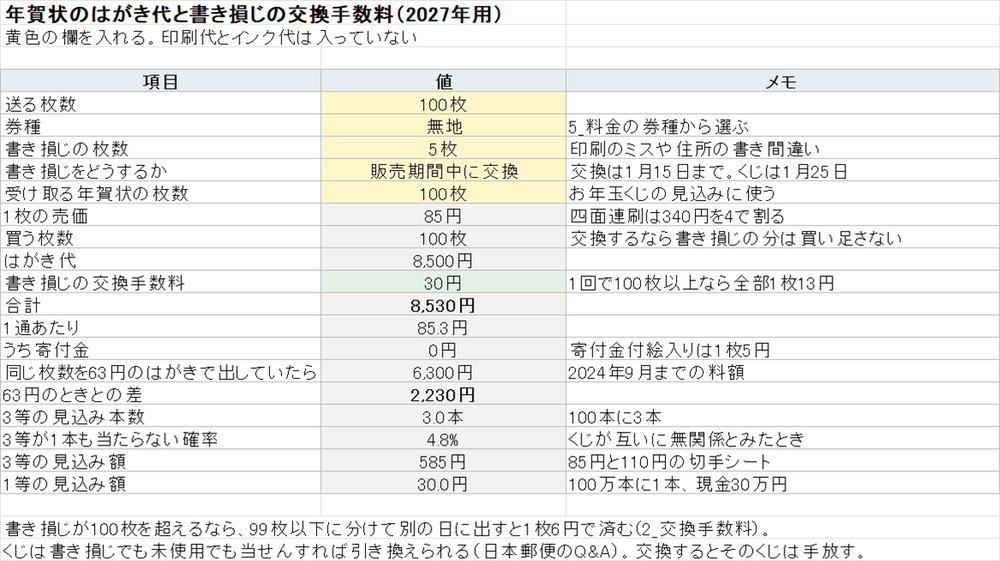
贈与税の速算表と、1億円を渡したときの税の大きさは宝くじの当せん金を家族に渡したときの記事で数えた。お年玉と同じ時期の出費なら、年賀状100枚の値段も数えてある。
確かめていないこと
祖父母から孫へのお年玉が、いくらまでなら通達21の3-10の社会通念上相当に入るかは、どの文書にも金額がなく、確かめられなかった。この表では、お年玉も贈与として110万円の箱に入れたときの税を出している。3枚目の口座の表では、お年玉を課税しない扱いとして、親が入れた分だけで税を数えた。110万円とお年玉5万円を同じ年に受け取ったときに、税務署が115万円として数えるかは確かめていない。
お年玉と親のお金を同じ口座に混ぜたときに、税務署がどう分けるかは確認していない。児童手当を子の口座に貯めた場合の扱いも、国税庁の文書では見つけられなかった。
その年の1月1日に18歳以上かどうかは、表ではDATEDIFで数えている。1月2日生まれの子は、誕生日の前日の終わりに歳を取るという数え方では1月1日の途中まで17歳なので、1月1日において18歳とみるかどうかで1年ずれる可能性がある。ここは国税庁の文書で確かめていない。
相続税そのものの額は計算していない。かかるかどうかは遺産の総額と相続人の数で決まる(No.4152)。口座の利息とその税も入れていない。