ふるさと納税が住民税から引かれたかは、6月に会社から渡される「特別徴収税額の決定・変更通知書」の税額控除額⑤で確かめる。ワンストップ特例で6万1,000円を寄附した独身の会社員なら、⑤を市町村民税と道府県民税の2段で足して6万1,500円になっていれば合っている。寄附額より500円多いのが正しい。
寄附額マイナス2,000円の5万9,000円に、ふるさと納税と関係なくほぼ全員に付く調整控除2,500円が同じ欄で足されるからだ。確定申告をした人の⑤はもっと小さい。年収1,000万円で17万7,000円を寄附した例では住民税の分が13万9,265円で、3万5,700円は春に所得税で戻っている。
通知書の欄は、総務省が載せている第三号様式別表(納税義務者用)の様式で確かめた。調整控除はe-Gov法令検索の地方税法第37条と第314条の6、ワンストップと確定申告で控除が分かれる仕組みは総務省の税金の控除についてのページと様式の裏面の計算式で見た。どれも2026年10月19日に確認した。
通知書のどこを見るか。国の様式にふるさと納税だけの欄はない
通知書の右側に、市町村民税と道府県民税の2段で「税額控除前所得割額④」「税額控除額⑤」「所得割額⑥」が並ぶ。ふるさと納税の控除は⑤に入っている。東京23区なら市町村民税が特別区民税、道府県民税が都民税と書かれている。
総務省の様式を開いて分かったのは、寄附金税額控除だけを書く欄がないことだ。裏面の注2は、⑤を調整控除、配当控除、住宅借入金等特別税額控除、寄附金税額控除、配当割額や株式等譲渡所得割額の控除の合算額だと説明している。ふるさと納税の額だけを見たいなら、⑤からほかの控除を引くしかない。
左下の摘要欄は、様式の備考では変更の理由を書く場所とされている。そこに寄附金税額控除の額を書き足すかは市区町村しだいだ。港区の通知書の見本と内容は、ふるさと納税の寄附金税額控除があれば摘要欄に控除額を載せると書いている。摘要欄に額があればそれで答え合わせは済む。無ければ⑤から逆算する。
⑤は2段に分かれているので、片方だけ見ると少なく見える。私も最初に都民税の段だけを見て、寄附額の4割しかないと勘違いした。
ちゃんと控除されてるかは、寄附額−2,000円に2,500円を足して比べる
⑤に必ず混ざるのが調整控除だ。所得税と住民税で基礎控除などの額が違う分を埋めるための控除で、地方税法第37条で道府県民税から、第314条の6で市町村民税から引く。
独身で、合計課税所得金額が200万円を超える人の調整控除は、5万円の5%で2,500円になる。内訳は都民税2%の1,000円と特別区民税3%の1,500円。200万円以下でも、独身なら5万円と課税所得の少ないほうの5%なので2,500円で同じだった。前年の合計所得金額が2,500万円を超えると調整控除は付かない。
家族がいると額が変わる。配偶者控除を受けて高校生の子を扶養に入れている夫婦は、合計課税所得金額が200万円以下だと15万円の5%で7,500円になる。私の計算の置き方では年収500万円までがこれに当たり、年収600万円では2,500円に戻った。課税所得が200万円を超えると、超えた分だけ15万円から差し引かれ、5万円を下回れば5万円で止まるからだ。
住宅借入金等特別税額控除の住民税分や配当控除があれば、それも⑤に入る。住宅ローン控除の1年目や2年目に確かめるなら、その分を引いてから比べる。この額は通知書からは分からないので、私は確かめていない。
下の表は、2025年に寄附して2026年6月の通知書に載る分を、独身の会社員で数えたものだ。条件は給与だけ、東京23区に住み、社会保険料を年収の15%と置いた。寄附額は上限の千円未満を切り捨てた額にした。上限の出し方はふるさと納税の上限額の早見表の記事と同じ式で、2025年分の所得税の基礎控除を使っている。
| 年収 | 所得税率 | 寄附額 | ワンストップの⑤ | 確定申告の所得税還付 | 確定申告の⑤ |
|---|---|---|---|---|---|
| 300万円 | 5% | 28,000 | 28,500 | 1,400 | 27,172 |
| 400万円 | 5% | 42,000 | 42,500 | 2,000 | 40,458 |
| 500万円 | 10% | 61,000 | 61,500 | 6,000 | 55,476 |
| 600万円 | 10% | 77,000 | 77,500 | 7,600 | 69,842 |
| 700万円 | 20% | 108,000 | 108,500 | 21,700 | 86,854 |
| 800万円 | 20% | 129,000 | 129,500 | 25,900 | 103,566 |
| 1,000万円 | 20% | 177,000 | 177,500 | 35,700 | 141,765 |
| 1,200万円 | 23% | 236,000 | 236,500 | 54,900 | 181,549 |
| 1,500万円 | 33% | 369,000 | 369,500 | 123,600 | 245,846 |
金額は円で、⑤は市町村民税と道府県民税の合計、1円未満を切り捨てた。所得税率は住民税の課税所得から人的控除差を引いた額で判定した税率で、特例分の割合を決めるのに使う。社会保険料を実額で数えると、年収1,000万円は23%の段に入る。表の税率は15%と置いた結果だ。
ワンストップの⑤は、どの年収でも寄附額より500円多い。基本分の10%、特例分、所得税の代わりに住民税から引く申告特例控除額の3つを足すと、寄附額−2,000円にぴったり戻るように割合が組まれているからだ。
確定申告をした人は、住民税だけ見ると足りないように見える
確定申告で寄附金控除を受けた人の住民税は、基本分と特例分だけになる。割合を足すと1−所得税率×1.021で、所得税率5%なら94.895%、10%なら89.79%、20%なら79.58%、23%なら76.517%、33%なら66.307%だ。残りは所得税の還付で戻っている。
年収1,500万円の例では、寄附36万9,000円のうち住民税に載るのは24万3,346円で、寄附額−2,000円の66%しかない。12万3,600円は確定申告の還付金で先に戻っている。通知書だけを見て「12万円も控除されていない」と思うのは、この分を忘れているときだ。
所得税の還付と住民税の分を足すと、表の9行では寄附額−2,000円から最大で72円ずれた。所得税は課税所得を1,000円未満、税額を100円未満で切り捨てるので、寄附金控除の前後の差がぴったり税率どおりにならない。年収300万円が72円多く、600万円が57円少なかった。
還付額は確定申告の控えの「還付される税金」ではなく、寄附金控除を入れる前と後の所得税の差だ。医療費控除なども一緒に申告した年は、還付金のうちいくらがふるさと納税の分かは控えからは読めない。そのときは住民税の側だけで、寄附額−2,000円に1−所得税率×1.021を掛けた額と比べている。
区民税と都民税は3対2、横浜や大阪は4対1
年収500万円でワンストップ特例を使い、6万1,000円を寄附した例を2段に分けると、特別区民税の⑤が3万6,900円、都民税の⑤が2万4,600円になる。寄附金税額控除の5万9,000円を3対2に分けた3万5,400円と2万3,600円に、調整控除の1,500円と1,000円を足した額だ。
指定都市に住む人は割合が変わる。総務省の様式の備考6は、地方自治法第252条の19第1項の市について裏面の割合を読み替える。調整控除の道府県民税2%は1%に、市町村民税3%は4%に、寄附金税額控除の市町村民税5分の3は5分の4に、道府県民税5分の2は5分の1になる。同じ6万1,000円の寄附なら市民税の段が4万9,200円、県民税の段が1万2,300円だ。調整控除も市民税2,000円と県民税500円に分かれる。
横浜市や大阪市に住む人が都内の人の説明を見て「県民税の分が少なすぎる」と思うのは、この割合の違いだ。合計は変わらない。
合わないときに疑う順番。上限超えとワンストップの無効が多い
端数の扱いまでは確かめていないので、私は100円までのずれは合っているとみなした。それより大きくずれていたら、次の順に見ていく。
- 住宅借入金等特別税額控除の住民税分や配当控除がないか。あれば⑤はその分大きい
- 寄附額が上限を超えていないか。超えると特例分が所得割の20%で止まり、⑤は寄附額+500円に届かない
- 確定申告や住民税の申告を出していないか。出すとワンストップ特例は全部の寄附で無効になる
- 確定申告で寄附金控除を書いたか。書き忘れると住民税の基本分も特例分も付かない
- 確定申告を出した時期が遅くないか。通知書の発送に間に合わなかった分は、あとで変更通知書が届く
2つ目の例を数えると、年収300万円の独身で上限が2万8,267円の人が5万円を寄附しワンストップで済ませた場合、住民税から引かれるのは2万8,441円で、⑤は3万941円だった。寄附額+500円の5万500円より1万9,559円少ない。自己負担は2,000円ではなく2万1,559円になる。
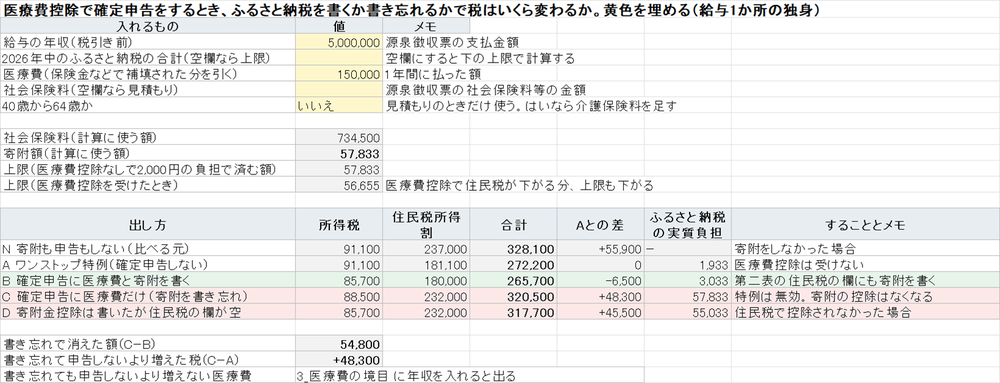
3つ目は、医療費控除だけのつもりで確定申告をして、ふるさと納税を書き忘れた人に起きる。ワンストップの申請書を出していても無効になり、⑤には寄附の分が載らない。このときの直し方と、医療費がいくらまでなら申告しないほうが税が少ないかはワンストップ特例が無効になる記事で数えた。
5つ目は会社員にとって分かりにくい。中央区の令和8年度の納税通知書のページは、申告の時期によっては6月10日発送分に反映されず、6月11日以降に随時変更通知書を送ると書いている。変更が決まると7月以降の天引き額が変わる。6月だけ額が違う理由と、月割りの端数の寄せ方は住民税の特別徴収の記事にある。
前年の通知書と比べると、寄附の分だけ⑤が動く
毎年同じくらい寄附している人は、今年の⑤から前年の⑤を引いても答え合わせになる。調整控除は年収が大きく変わらなければ2,500円のままなので、差はほぼ寄附額の差になる。ワンストップで前年5万円、今年8万円なら、⑤は3万円増えているはずだ。
逆に、初めてふるさと納税をした年は、前年の⑤が2,500円で今年が寄附額+500円になる。前年の通知書を捨てていなければ、引き算1回で済む。
確かめていないこと
寄附金税額控除の1円未満の端数をどう扱うかは、条文と自治体の資料で見つけられなかった。表は1円未満を切り捨てて載せ、100円までのずれを許した。
摘要欄に寄附金税額控除の額を書くかどうかを、港区以外の自治体で1つずつは確かめていない。書いてあれば、その額と寄附額−2,000円を比べるのが一番早い。
表の数字は社会保険料を年収の15%と置き、東京23区の独身の会社員で数えた。年収300万〜1,500万円の1万円刻み、家族6通り、寄附額3通りの2万1,570件を、都民税と特別区民税を分けない計算と分ける計算の2通りで出した。ワンストップの住民税、確定申告の住民税と所得税の還付、調整控除などを突き合わせた12万9,420項目で、不一致は0件だった。実額の社会保険料、住宅ローン控除のある人、指定都市の上限は計算していない。
2026年に寄附した分は、2027年6月の通知書に載る。所得税の基礎控除がまた変わるので、所得税率の段が2025年分と変わる人がいる。⑤が寄附額+500円になる関係は、調整控除の額が変わらない限り同じだ。2026年の寄附の上限はふるさと納税の上限額シミュレーターで年収と家族から出せる。