住宅ローン控除とふるさと納税は両方使える。ふるさと納税の上限額も、住宅ローン控除では1円も下がらない。年収500万円の独身なら、住宅ローン控除が21万円あっても上限は5万8,092円のままだ。
ただ、住宅ローン控除の1年目は確定申告が要り、ワンストップ特例は使えない。この人が上限の5万8,092円を寄附して確定申告をすると、自己負担は2,000円ではなく4,863円になった。同じ寄附でも、2年目以降にワンストップ特例で済ませれば2,000円だ。年収700万円と1,000万円では、1年目でも負担は2,000円前後で変わらなかった。
住宅ローン控除の決まりはe-Gov法令検索の租税特別措置法第41条と国税庁のタックスアンサーNo.1211-1、所得税から引き切れない分を住民税から引く決まりは地方税法附則第5条の4と財務省の令和8年度税制改正の大綱、ふるさと納税の特例控除の枠は地方税法第37条の2第11項、ワンストップ特例が消える決まりは附則第7条で確かめた。住民税の税額控除を引く順番は中央区の税額控除のページで見た。どれも2026年10月19日に確認した。
計算の前提は、このサイトのふるさと納税の上限シミュレーターと同じにした。2026年の寄附、給与だけで賞与なし、協会けんぽ東京支部の令和8年度の料率、40歳未満、東京23区に住む人。負担は、所得税と住民税を合算で出す方法と、都民税と特別区民税に分けて控除の限度もそれぞれで止める方法の2通りをPythonで書き、年収300万円から1,500万円までの1万8,770件で照合して不一致は0件だった。
住宅ローン控除とふるさと納税は併用できる。上限の式に住宅ローン控除は入らない
ふるさと納税の上限は、住民税の特例控除が所得割の20%で止まるところで決まる。地方税法第37条の2第11項は、その20%を「第三十五条及び前条の規定を適用した場合の所得割の額」に掛けると書いている。第35条は税率、前条の第37条は調整控除だ。住宅ローン控除はこのどちらでもなく、附則第5条の4で別に引く。
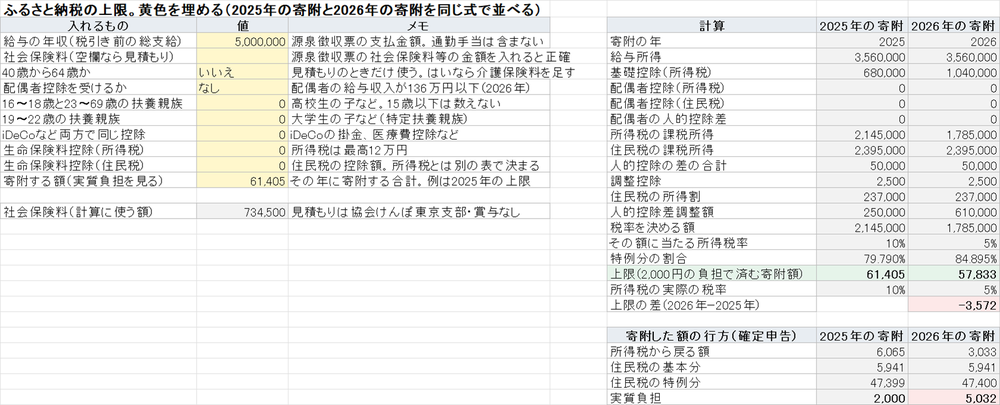
だから上限の計算に使う所得割は、住宅ローン控除を引く前の額になる。年収500万円の独身なら所得割は23万8,100円で、上限は5万8,092円。住宅ローン控除で住民税から9万7,500円が引かれ、手元の所得割が14万600円まで減っても、上限の式は23万8,100円のほうを見る。
中央区のページも、住民税の税額控除は調整控除、配当控除、住宅借入金等特別税額控除、寄附金税額控除の順に引くと書いている。6月の住民税の決定通知書では、住宅ローン控除の分と寄附の控除の分が同じ税額控除額の欄に足されて載る。通知書のどの欄を見ればよいかは、ふるさと納税が住民税から引かれたかの確認方法に書いた。
1年目は確定申告なのでワンストップ特例が使えない
国税庁のNo.1211-1は、住宅ローン控除を受ける最初の年分は確定申告書を出す必要があり、給与所得者は2年目以後の年分を年末調整で受けられると書いている。2026年に入居した人なら、2026年分を2027年の確定申告で出す。
確定申告をすると、ワンストップ特例の申請は全部なかったことになる。地方税法附則第7条第6項と第13項が、申告特例対象年の所得税について確定申告書を出した場合を挙げている。その年の寄附は、確定申告書の寄附金控除の欄にまとめて書く。2年目以降でも、医療費控除などで確定申告をする年は1年目と同じ扱いになる。
確定申告でも、ふつうは負担が2,000円前後に収まる。寄附金控除で所得税が減り、その分を見込んで住民税の特例控除の割合が決まっているからだ。崩れるのは、住宅ローン控除で所得税がもう0円になっている人だけだった。
年収500万円で負担が4,863円になる仕組み。所得税が0円なので戻る先がない
年収500万円の独身で数える。課税所得は179万6,000円で、住宅ローン控除の前の所得税は8万9,800円。年末残高3,000万円に0.7%を掛けた控除可能額21万円から引くと、所得税は0円になり、12万200円が余る。
余った分は住民税から引くが、限度がある。附則第5条の4は、課税総所得金額等に基礎控除の48万円を超える部分を足した額の5%で、9万7,500円までとしている。この人は(179万6,000円+56万円)×5%=11万7,800円なので、9万7,500円で止まる。2万2,700円はどこからも引かれずに消えていた。
ここで5万8,092円を寄附して確定申告をする。寄附金控除5万6,092円で課税所得は173万9,000円に下がるが、住宅ローン控除の前の所得税は8万6,950円で、21万円より小さいまま。所得税は寄附の前も後も0円だ。住民税から引く住宅ローン控除も9万7,500円で止まったままで、増えない。
住民税からは、基本分の5,609円と特例分の4万7,619円が引かれる。合わせて5万3,228円。寄附5万8,092円との差が4,863円の負担になる。ワンストップ特例なら、所得税の代わりに住民税から引く申告特例控除額の2,863円が加わって2,000円になる。確定申告で消えるのは、所得税で戻るはずだった2,863円そのものだ。
| 年収・家族 | 上限額 | 住宅ローン控除前の所得税 | 住民税から引く住宅ローン控除 | 1年目に確定申告 | 2年目以降にワンストップ |
|---|---|---|---|---|---|
| 500万円・独身 | 58,092円 | 89,800円 | 97,500円 | 4,863円 | 2,000円 |
| 500万円・夫婦と子2人 | 41,366円 | 51,800円 | 79,800円 | 5,960円 | 2,000円 |
| 700万円・独身 | 108,496円 | 270,500円 | 0円 | 1,946円 | 2,000円 |
| 700万円・夫婦と子2人 | 78,325円 | 175,500円 | 34,500円 | 2,193円 | 2,000円 |
| 1,000万円・独身 | 183,920円 | 805,300円 | 0円 | 1,948円 | 2,000円 |
| 1,000万円・夫婦と子2人 | 164,949円 | 653,300円 | 0円 | 1,974円 | 2,000円 |
控除可能額は1年目も2年目以降も21万円で数え、上限額ちょうどを寄附した。夫婦と子2人は、収入のない配偶者と高校生、中学生の子がいる形だ。2,000円から少しずれる行は、所得税の課税所得を1,000円未満で切り捨て、税額を100円未満で切り捨てるためのずれで、住宅ローン控除がなくても出る。
年収700万円の夫婦と子2人は、所得税が0円になり住民税から3万4,500円を引いているのに、負担は2,193円で済んだ。この人の住民税の限度は9万7,500円で、まだ6万3,000円の余りがある。寄附で減った所得税の分は、余りに回って住民税から引かれる。限度で止まっているかどうかが分かれ目だった。
控除可能額が14万円なら影響が出ない年収もある
2026年に入居した人の控除の年額の上限は、国税庁のNo.1211-1で、認定住宅が31万5,000円、ZEH水準省エネ住宅が24万5,000円、省エネ基準適合住宅が14万円だ。借入3,000万円で年末残高が3,000万円なら、認定住宅とZEH水準は21万円、省エネ基準適合住宅は14万円で止まる。独身の負担を控除可能額ごとに並べた。
| 年収 | 住宅ローン控除なし | 14万円 | 21万円 | 24万5,000円 | 31万5,000円 |
|---|---|---|---|---|---|
| 400万円 | 1,952円 | 6,002円 | 6,102円 | 6,102円 | 6,102円 |
| 500万円 | 2,063円 | 2,063円 | 4,863円 | 4,863円 | 4,863円 |
| 550万円 | 2,051円 | 2,151円 | 8,851円 | 8,851円 | 8,851円 |
| 600万円 | 2,036円 | 2,036円 | 2,136円 | 9,736円 | 9,736円 |
| 650万円 | 1,924円 | 1,924円 | 2,124円 | 2,124円 | 10,624円 |
| 700万円 | 1,946円 | 1,846円 | 1,946円 | 1,846円 | 2,346円 |
控除が大きいほど影響の出る年収が上へずれていく。14万円なら年収500万円は影響がなく、31万5,000円なら650万円で1万624円になった。550万円で21万円の行が8,851円と大きいのは、所得税率が5%から10%に上がり、消える分が寄附の約1割になるからだ。
年収400万円は14万円でも6,002円だった。この年収では住民税の限度が9万7,500円ではなく課税所得等の5%で決まり、寄附金控除で課税所得が減ると限度もいっしょに縮む。所得税の5.105%に限度の5%が重なり、寄附から2,000円を引いた額の約1割が上乗せになる。夫婦と子2人で年収300万円から1,200万円まで50万円刻みに同じ表を作ると、一番大きいのは年収750万円で31万5,000円の1万806円だった。
1年目に寄附を減らすと負担はいくらになるか
上乗せは寄附から2,000円を引いた額に比例するので、寄附を減らせば小さくなる。年収500万円の独身、控除可能額21万円で、確定申告をした場合の負担を寄附額ごとに出した。
1万円で2,408円、2万円で2,919円、3万円で3,429円、5万円で4,450円、上限の5万8,092円で4,863円。寄附1万円につき約510円ずつ増える。負担を3,000円以内に収めるなら、寄附は2万1,000円までだった。どこで止めるかは返礼品をどう見るかで決まるので、ここでは数字だけを並べておく。
2年目以降は、年末調整で住宅ローン控除を受けてワンストップ特例を使えば、表の右の列のとおり2,000円に戻る。私が数えた行では、ワンストップ特例で2,000円を超えた例はなかった。住宅ローン控除を住民税から引いたあとの所得割が、寄附の控除より小さくなると超えるが、上限額以内の寄附ではその形にならなかった。
確かめていないこと
2026年から2030年に入居した人の住民税からの控除は、地方税法の条文で確かめていない。2026年10月19日にe-Gov法令検索で見た附則第5条の4は、居住年を平成21年から令和7年までとしている。財務省の大綱には、令和8年から令和12年の入居者にも課税総所得金額等の5%、最高9万7,500円で住民税から引くとあり、計算はこの大綱に合わせた。改正された条文そのものは読んでいない。
控除可能額は年末残高3,000万円として21万円にした。実際の1年目の年末残高は返済した分だけ3,000万円より少なく、控除可能額も少し下がる。2年目以降の控除可能額も21万円のまま数えた。賞与がある人、健康保険組合の人、指定都市に住む人、住民税の100円未満の端数処理は入れていない。住民税の税額控除の順番は中央区のページで確かめたもので、政令の条文までは追っていない。
自分の年収と控除可能額で数えるなら、ふるさと納税の上限額シミュレーターに住宅ローン控除の額を入れ、2026年が1年目なら「1年目」の欄に印を付ける。確定申告とワンストップ特例の負担が並んで出て、負担を3,000円以内に収める寄附の額も出る。2026年の減税で上限がいくら動いたかは、ふるさと納税の上限が2026年の減税で下がる話で数えている。