ふるさと納税のワンストップ特例は、医療費控除のために確定申告を出した時点で、その年の寄附の全部について無効になる。申告書にふるさと納税を書き忘れると、寄附の控除はどこにも残らない。年収500万円で独身の会社員が上限の5万7,833円を寄附し、医療費15万円で確定申告をして寄附を書き忘れると、正しく書いた場合より5万4,800円多く税を払う。
医療費控除の分を差し引いても取り返せない。この人は、医療費が46万9,000円を超えるまで、書き忘れた確定申告は何も出さない場合より税が多くなる。年収200万円から2,000万円まで数えると、この境目は17万7,000円から139万6,000円だった。
無効になる場合はe-Gov法令検索の地方税法附則第7条で、控除額の計算は第37条の2、第314条の7、附則第5条の6、第7条の2、第7条の3で確かめた。総務省の税金の控除についてのページ、ワンストップ特例を申請する皆様へ、市区町村向けのふるさと納税ワンストップ特例の取扱いについて、国税庁のNo.1155のふるさと納税(寄附金控除)、国税通則法第23条も読んだ。どれも2026年10月7日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月7日。
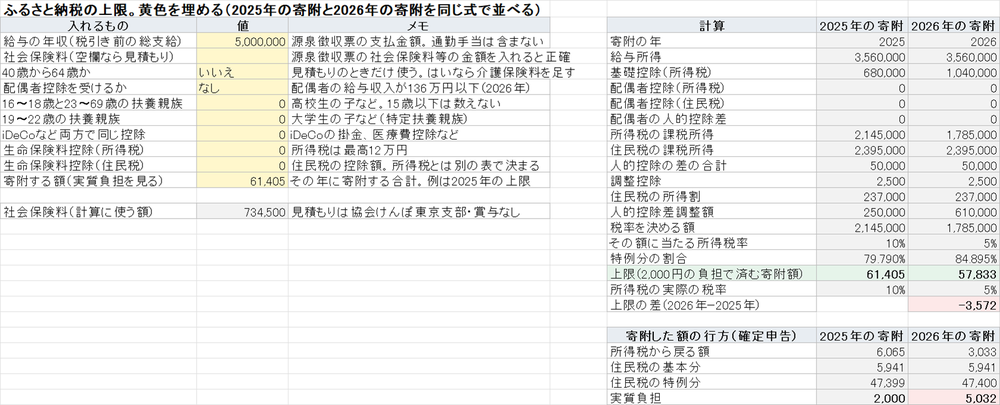
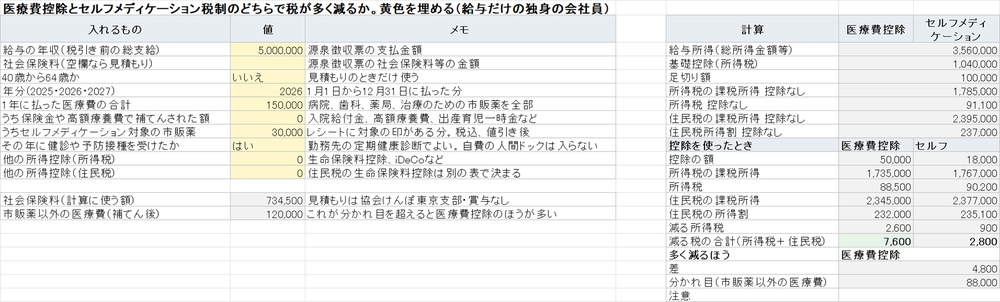
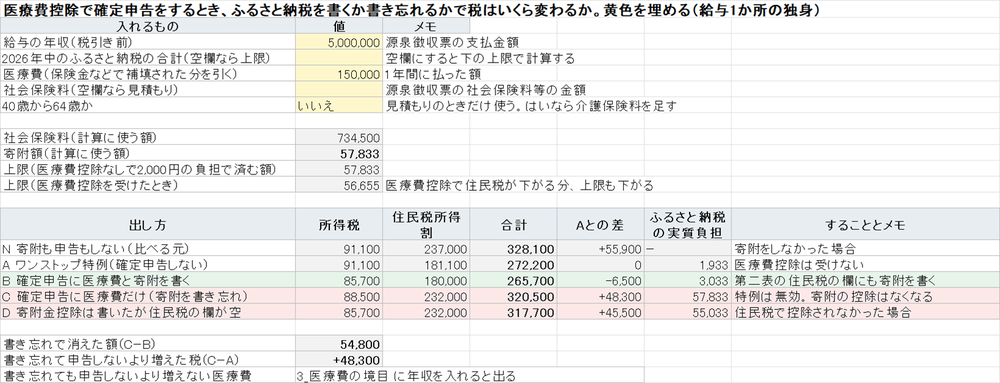
配布している表の1枚目は、寄附した自治体の数や申告の予定を入れると特例が使えるかを判定する。2枚目に年収と医療費を入れると、ワンストップ特例のまま、確定申告に全部書く、寄附を書き忘れる、住民税の欄を空にする、の4通りの税が並ぶ。
ワンストップ特例が無効になるのはどんなときか
条文は地方税法附則第7条第6項で、次のどれかに当たると、その年に出した特例の申請と寄附先からの通知が「なかったものとみなす」と書いてある。
- 所得税の確定申告をした(確定申告が要らない人の決まりから外れた)
- 市区町村に住民税の申告書を出した
- 申請した自治体の数が5を超えた
- 寄附先が通知を送った市区町村と、翌年1月1日に住んでいる市区町村が違った
1つ目は、還付を受けるための申告も含む。医療費控除、住宅ローン控除の1年目、副業の所得が20万円を超えた、どれで出しても同じだ。総務省の取扱いの通知には「申告書の記載内容及び提出時期にかかわらず」全部なかったものとみなすとあった。寄附を1件でも書けば残りは特例で、という分け方はない。医療費控除や住宅ローン控除の額を入れて、確定申告にしたときの上限と実質負担を出すならふるさと納税の上限額シミュレーターで。
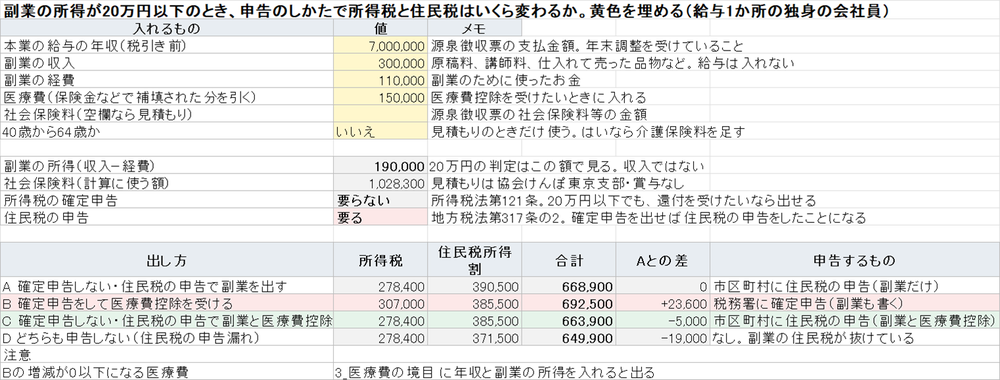
2つ目は見落としやすい。副業の所得が20万円以下の人は、確定申告の代わりに市区町村へ住民税の申告を出す。これを出した時点でも特例は消える。副業の住民税の申告については副業の20万円ルールの記事に書いた。
3つ目の数え方は自治体の数で、回数ではない。同じ市に3回寄附しても1と数える。そして6つ目の申請をすると、6つ目だけでなく5つ目までも含めた全部が無効になる。年収500万円の人が上限の5万7,833円を6つの自治体に分けて寄附し、確定申告をしなければ控除は1円もなく、寄附で減るはずだった税5万5,900円がそのまま残る。
4つ目は引っ越しだ。申請したあとに住所が変わったら、寄附した翌年の1月10日までに、全部の寄附先へ変更届出書を出す。寄附先は1月11日から31日の間に住所地の市区町村へ通知を送る決まりで、その前に届けば新しい住所の市区町村で控除される。
医療費控除で確定申告したら、ふるさと納税はどうなる
控除はなくならない。確定申告書に寄附を書けば、所得税から寄附金控除、住民税から基本分と特例分が引かれる。困るのは書き忘れたときだ。年収500万円、独身、40歳未満、寄附は上限の5万7,833円、医療費15万円で並べた。
| 出し方 | 所得税 | 住民税所得割 | 合計 | 寄附の実質負担 |
|---|---|---|---|---|
| 寄附も申告もしない | 91,100円 | 237,000円 | 328,100円 | − |
| A:ワンストップ特例のまま | 91,100円 | 181,100円 | 272,200円 | 1,933円 |
| B:確定申告に医療費と寄附を書く | 85,700円 | 180,000円 | 265,700円 | 3,033円 |
| C:確定申告に医療費だけ書く | 88,500円 | 232,000円 | 320,500円 | 57,833円 |
| D:寄附金控除は書いたが住民税の欄が空 | 85,700円 | 232,000円 | 317,700円 | 55,033円 |
CとBの差、5万4,800円が書き忘れで消えた額だ。CとAの差は4万8,300円で、医療費控除を受けたのに、何も出さなかった場合より税が多い。
Dは、確定申告書の第一表の寄附金控除には書いたが、第二表の「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄を空にした場合だ。国税庁のNo.1155は、この欄がないと住民税で控除されないことがあると書いている。所得税は寄附金控除で2,800円減るが、住民税の基本分と特例分の5万2,000円が引かれない。市区町村が申告書の第一表から拾ってくれるかどうかまでは確かめていない。
社会保険料は協会けんぽ東京支部の令和8年度の料率で年収から見積もった。2026年分の所得税と令和9年度の住民税で、所得税の基礎控除は104万円、給与所得控除の最低は74万円の計算だ。
書き忘れても損しない医療費は、年収で17万円から140万円
書き忘れて失うのは、寄附から2,000円を引いた額にほぼ等しい。年収500万円なら5万5,833円で、所得税と住民税の両方からこれだけ引かれるはずだった。
医療費控除で減る税は、控除額に所得税率と住民税の10%を掛けた額だ。年収500万円の人は課税所得が178万5,000円で所得税率は5%、復興特別所得税を入れて5.105%。住民税と合わせて、医療費控除1円あたり約0.15円しか税は減らない。5万5,833円を取り返すには医療費控除が約37万円要り、10万円の足切りを足すと医療費は約47万円になる。表の3枚目で医療費を1,000円刻みに動かすと、書き忘れても税が増えないのは46万9,000円からだった。
年収が上がると上限の寄附額も上がるので、境目も上がる。年収1,000万円で上限18万3,862円の人は69万8,000円、2,000万円で上限56万8,181円の人は139万6,000円まで、書き忘れた確定申告のほうが税が多い。4枚目の表で年収を200万円から2,000万円まで10万円刻みに並べた181通りでは、医療費15万円で書き忘れると、どの年収でも何も出さない場合より税が多かった。差は年収200万円の2,700円から2,000万円の54万4,400円まで。
ワンストップ特例を申請していると、確定申告のときに寄附のことが頭から抜けやすい。私も医療費の領収書を集めているときは、寄附はもう手続きが済んだものと思っていた。申告書を作る前に、ふるさと納税のサイトの寄附履歴を開いておくと、件数と金額をそのまま書ける。
正しく書いても、上限ちょうどだと2,000円で済まない人がいる
Bの実質負担は3,033円で、2,000円を1,000円ほど超えている。医療費控除で住民税の所得割が5,000円減り、特例分の上限、つまり所得割の20%が1,000円下がるからだ。上限は5万7,833円から5万6,655円に下がる。医療費控除を受ける年は、上限が少し下がると見ておけばよい。
もう1つ、医療費0円でも確定申告をすると負担が増える年収がある。寄附金控除は所得税の課税所得を減らすので、税率の境目をまたぐと、寄附の一部は低い税率でしか所得税が減らない。一方で住民税の特例分は、寄附で減らない住民税の課税所得から決めた税率で計算する。ワンストップ特例は、所得税の分も住民税から「申告特例控除額」として引くので、境目の影響を受けない。
5枚目の表で年収200万円から2,000万円を1万円刻みに並べた1,801通りのうち、上限ちょうどの寄附で確定申告のほうが1,000円より多く税が多かったのは72通りだった。所得税の課税所得が195万円、330万円、695万円、900万円の境目のすぐ上にいる、年収526万〜531万円、674万〜685万円、1,084万〜1,102万円、1,301万〜1,335万円の人たちだ。いちばん大きいのは年収1,301万円で、課税所得900万5,000円の人が上限32万7,714円を寄附すると、確定申告では実質負担が3万4,714円になる。ワンストップ特例なら1,914円だった。
上限の数え方はふるさと納税の上限の記事に書いた。その記事で確かめきれなかった、上限を超えたときの申告特例控除額も今回条文で追えた。
上限を超えて寄附したなら、確定申告のほうが税が少ない
附則第7条の2を読むと、申告特例控除額は「特例控除額」に割合を掛けた額だ。特例控除額は所得割の20%で頭打ちになるので、上限を超えた寄附では、所得税の代わりに住民税から引く分も一緒に頭打ちになる。確定申告なら、所得税の寄附金控除は総所得の40%までなら頭打ちがない。
年収500万円の人が上限より5万円多い10万7,833円を寄附すると、実質負担はワンストップ特例で4万6,833円、医療費0円の確定申告で4万4,433円だった。確定申告のほうが2,400円少ない。181通りで見ると、上限+5万円の寄附で確定申告のほうが税が少なかったのは176通り、差が最も大きいのは年収1,890万円の1万7,200円だった。上限を超えて寄附した年は、ワンストップ特例を申請していても確定申告を出す理由がある。
書き忘れた確定申告を直すには
国税庁のNo.1155には、ワンストップ特例を申請した人が寄附金控除を受けずに確定申告をした場合、更正の請求で直せると書いてある。国税通則法第23条の更正の請求は法定申告期限から5年以内で、2026年分なら法定申告期限は2027年3月15日、請求は2032年3月15日までになる。
ただし同じページに、寄附金控除を足しても最終的な所得税が変わらない場合は更正の請求ができず、市区町村に相談するよう書いてある。住宅ローン控除で所得税が0円の人や、年収が低く課税所得が0円の人がこれに当たる。
Dのように第二表の住民税の欄だけが空だった場合は、所得税の額は合っているので、更正の請求の対象にならない。住民税の決定通知が届く6月に、寄附金税額控除の欄が0円なら市区町村に連絡する、という順番になると思う。この窓口の扱いは確かめていない。
医療費控除とセルフメディケーション税制のどちらで申告するかは医療費控除の記事に書いた。どちらで申告しても、ワンストップ特例が無効になるのは同じだ。
確かめていないこと
計算は給与1か所で年末調整を受けた独身、40歳未満、扶養なしだけで、配偶者控除や扶養控除、住宅ローン控除、副業の所得がある人は数えていない。指定都市では市民税8%・県民税2%になるが、この表は市6%・県4%で計算した。
住民税の寄附金税額控除の1円未満の扱いは、市区町村ごとの運用を確かめていない。表では控除を市3、県2に分け、それぞれの所得割から引いてから100円未満を切り捨てた。実際の税額と100円ほどずれることがある。
ワンストップ特例の申請書そのものの期限は、条文に日付が書かれていない。変更届出書の1月10日は条文にあり、寄附先は1月11日以降に通知を送る決まりなので、申請書も1月10日までに届く必要があると読んだ。寄附先ごとの受付の締め切りは確かめていない。
第二表の住民税の欄が空だったときに、市区町村が第一表の寄附金控除から特例分を拾うかどうかは確認していない。表のDは、拾われなかった場合の額だ。