医療費控除とセルフメディケーション税制のどちらで税が多く減るかは、医療費が10万円を超えたかどうかでは決まらない。対象の市販薬が10万円以下なら、市販薬を除いた医療費、つまり病院や歯科の窓口、処方薬などに払った額が8万8,000円を超えるかどうかで決まる。超えれば医療費控除、超えなければセルフメディケーション税制のほうが多く減る。
戻る額は思っていたより小さかった。年収500万円の独身の会社員が対象の市販薬を1年で10万円買い、上限の8万8,000円を控除しても、2026年分で減る所得税と住民税は合わせて1万3,400円。市販薬が2万円なら1,300円だった。
決まりは国税庁のNo.1120の医療費控除、No.1122の医療費控除の対象となる医療費、No.1129のセルフメディケーション税制、No.1131の選択適用で確かめた。対象の医薬品と2027年からの変更は厚生労働省のセルフメディケーション税制のページと、そこにある令和8年8月7日現在のQ&A、令和9年1月1日施行時点の租税特別措置法第41条の17から取った。住民税の側はe-Gov法令検索の地方税法第314条の2を読んだ。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
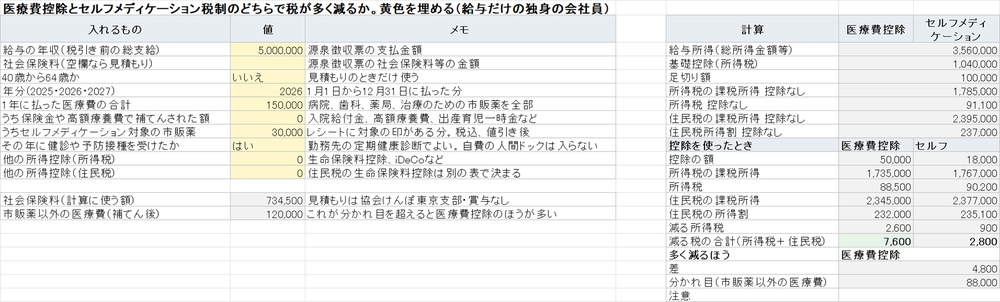
配布している表に年収と1年の医療費、そのうち対象の市販薬の額を入れると、2つの控除のそれぞれで減る所得税と住民税が並び、多く減るほうと分かれ目の額が出る。
8万8,000円の分かれ目はどこから出てくるか
医療費控除の額は、1年に払った医療費から保険金や高額療養費で補てんされた額を引き、さらに10万円を引いた残りだ。総所得金額等が200万円未満の人は、10万円の代わりにその5%を引く。上限は200万円。
セルフメディケーション税制の額は、対象の市販薬の購入額から1万2,000円を引いた残りで、上限は8万8,000円。対象はレシートに印のある市販薬で、その年に勤務先の定期健康診断や予防接種などを受けていることが条件になる。
ここで見落としやすいのが、対象の市販薬は医療費控除の医療費にも入ることだ。国税庁のNo.1122は、風邪をひいたときの風邪薬の購入代金を医療費に数えている。2つの控除を式で並べるとこうなる。
- 医療費控除は、市販薬+それ以外の医療費−10万円。
- セルフメディケーション税制は、市販薬−1万2,000円。
市販薬の額は両方の式に同じだけ入っているので、比べると消える。残るのは「それ以外の医療費」と「10万円−1万2,000円」で、これが8万8,000円の出どころだ。市販薬が1万2,000円から10万円の間なら、3万円買っても8万円買っても分かれ目は動かない。
表の3枚目で、年収500万円の人の市販薬とそれ以外の医療費を動かした。数字は医療費控除で減る税からセルフメディケーション税制で減る税を引いた差で、マイナスはセルフメディケーション税制のほうが多い。
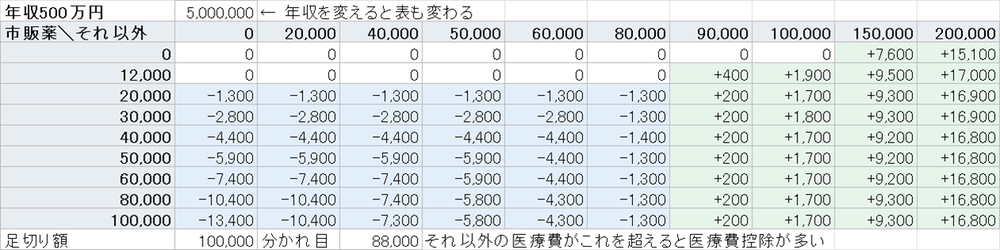
市販薬が2万円以上の行は、どれも8万円の列までがマイナスで、9万円の列からプラスに変わった。境目のすぐ外の差は小さく、9万円の列では医療費控除のほうが200円多いだけだった。控除の差が2,000円しかないからだ。
市販薬が10万円を超えると、セルフメディケーション税制は8万8,000円で止まる。このときは医療費の合計から10万円を引いた額と8万8,000円を比べればよく、合計が18万8,000円を超えれば医療費控除が多い。入院給付金や高額療養費を受け取った人は、その分を医療費から引いてから比べる。
医療費が10万円いかなくても医療費控除は使える。年収297万円までの人
足切りの10万円は、総所得金額等が200万円未満なら5%に下がる。給与だけの人の総所得金額等は、年収から給与所得控除を引いた給与所得のことだ。1万円刻みで数えると、2026年分は年収297万円まで足切りが10万円より低かった。年収297万円の給与所得は199万7,600円で、足切りは9万9,880円になる。
給与だけの独身で、社会保険料は年収から見積もった。減る税は所得税と住民税の合計で、所得税は復興特別所得税を含む。
| 年収 | 足切り額 | 分かれ目 | 市販薬10万円でセルフ | 医療費20万円で医療費控除 |
|---|---|---|---|---|
| 100万円 | 13,000円 | 1,000円 | 0円 | 0円 |
| 150万円 | 38,000円 | 26,000円 | 7,300円 | 8,300円 |
| 200万円 | 63,000円 | 51,000円 | 8,800円 | 13,700円 |
| 250万円 | 83,500円 | 71,500円 | 13,300円 | 17,500円 |
| 500万円 | 100,000円 | 88,000円 | 13,400円 | 15,100円 |
| 600万円 | 100,000円 | 88,000円 | 17,700円 | 20,200円 |
| 1,000万円 | 100,000円 | 88,000円 | 26,800円 | 30,500円 |
分かれ目は足切り額から1万2,000円を引いた額になる。年収200万円なら、市販薬以外の医療費が5万1,000円を超えた時点で医療費控除のほうが多い。
医療費20万円の列では、年収250万円の1万7,500円が年収500万円の1万5,100円を上回った。どちらも所得税率は5%だが、年収250万円は足切りが8万3,500円なので控除が11万6,500円になり、年収500万円の10万円より1万6,500円多く引ける。年収が高いほど多く戻るとは限らない。
2026年分は給与所得控除の最低が65万円から74万円に上がったので、年収219万円までの人は給与所得が下がり、足切りも2025年分より低くなった。年収150万円なら4万2,500円から3万8,000円、年収200万円なら6万6,000円から6万3,000円になる。
控除の額があるのに税が1円も減らない人
年収130万円で医療費が10万円なら、足切りは2万8,000円で、医療費控除は7万2,000円になる。それでも減る税は0円だった。所得税はもともと0円で、住民税の課税所得も社会保険料と基礎控除43万円を引くと0円になるからだ。1万円刻みで数えると、2026年分は年収137万円まで、どちらの控除を使っても税は減らなかった。所得税が減らないのは年収208万円までで、その間は住民税だけが減る。
控除が使えない失敗も3つ確かめた。1つ目は健診だ。セルフメディケーション税制の条件は申告する本人が健診などを受けていることで、厚生労働省のQ&Aでは、全額を自分で払った任意の人間ドックは条件の取組に入らない。勤務先の定期健康診断やインフルエンザの予防接種なら入る。
2つ目は成分の入れ替わりだ。L-アスパラギン酸カルシウム、フッ化ナトリウム、メコバラミン、ユビデカレノンを含む市販薬は、2026年1月1日以後に買った分から対象外になった。2025年に対象だった薬を同じように買い続けていても、2026年分のレシートには印が付かない。
3つ目は選び直しだ。国税庁のNo.1131にあるとおり、どちらかを選んで確定申告書を出したあとは、更正の請求でも修正申告でももう一方に変えられない。出す前に両方を計算しておくしかない。
家族の医療費は、誰が払ったかで戻る額が変わる
医療費控除もセルフメディケーション税制も、生計を一にする家族の分をまとめられる。控除を受けるのは実際に払った人で、厚生労働省のQ&Aでは、同じ世帯で一人が医療費控除、別の一人がセルフメディケーション税制で申告してもよく、同じ医療費を2人で控除することはできない。
年収600万円の夫と年収150万円の妻の世帯で、家族の医療費が1年で10万円、そのうち市販薬が3万円だったとする。夫が全部払っていれば、医療費控除は足切り10万円で0円になり、セルフメディケーション税制で1万8,000円を引いて3,500円減る。妻が全部払っていれば、足切りは3万8,000円なので医療費控除が6万2,000円になり、住民税だけで6,000円減る。
病院代7万円を妻が、市販薬3万円を夫が払っていた場合は、妻の医療費控除で3,200円、夫のセルフメディケーション税制で3,500円、合わせて6,700円だった。夫の税は配偶者特別控除を入れずに計算した。入れると夫の課税所得が下がるので、夫の側の3,500円は増えない。
2027年からは対象の市販薬が増え、期限がなくなる
セルフメディケーション税制は、2026年10月時点の国税庁のページに終わりの日が書かれていない。厚生労働省のページにある令和9年1月1日施行時点の条文を読むと、令和8年の改正で、スイッチOTC医薬品の分は2017年1月1日以後の期間となり期限がなくなった。それ以外の市販薬の分は2031年12月31日までになった。1万2,000円と8万8,000円は変わらない。
2027年1月1日からは、胃腸薬、便秘薬、痔の薬、生薬の咳止め、排卵日予測や新型コロナウイルスの検査キット、薬局で作って売る医薬品の一部が対象に加わる。2026年中に買った胃腸薬は、スイッチOTC医薬品でなければ2026年分の対象にならない。防風通聖散の薬は2031年1月1日から外れる。対象の品目は、2026年10月の厚生労働省の集計でスイッチOTC医薬品が3,004品目、それ以外が4,388品目あった。
どちらの控除も年末調整では使えず、確定申告をする。申告の義務がない会社員なら、翌年1月1日から5年間は還付申告ができる。年末調整で戻る税がいつ入るかは年末調整の還付の記事に書いた。所得税と住民税の計算の式はiDeCoで減る税の記事と同じものを使っている。医療費控除で住民税の所得割が減ると、ふるさと納税の上限も下がる。
確かめていないこと
計算は給与だけの独身を前提にした。年金や事業の所得がある人、配偶者控除や扶養控除がある人、住宅ローン控除で所得税がもともと少ない人は表の対象外にした。社会保険料は年収からの見積もりで、40歳以上の介護保険料と標準報酬の等級の丸めは入れていない。
住民税は市町村民税6%と道府県民税4%で計算し、指定都市の配分は入れていない。給与所得45万円以下は所得割がかからないものとした。住民税の申告だけで医療費控除を受ける場合の扱いは確かめていない。
医療費に入るかどうかの個別の判断、たとえば歯の矯正や通院のタクシー代は確かめていない。国税庁のNo.1122に一般的な範囲が書かれている。手元の市販薬が対象かどうかは、厚生労働省の対象品目一覧か、レシートの印で確かめる。2027年分は、2026年10月時点で公表されている改正だけを入れて計算した。