生命保険料控除は、所得税では1つの区分の保険料が年8万円、住民税では年5万6,000円を超えたところで頭打ちになる。それより多く払っても、その区分の控除は1円も増えない。区分は一般の生命保険、介護医療保険、個人年金保険の3つで、控除の合計にも所得税12万円、住民税7万円の上限がある。
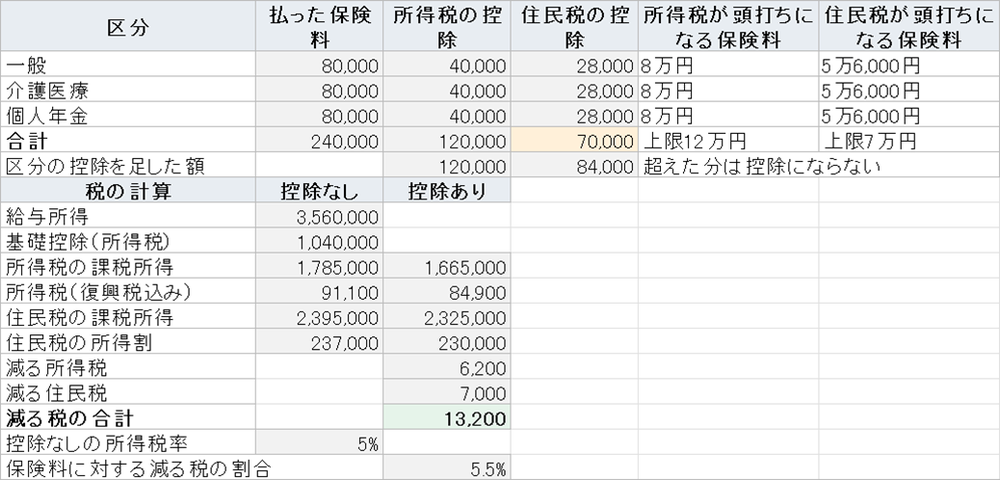
全部の枠を使い切っても、戻る税は思ったより小さい。年収500万円の会社員が3つの区分に8万円ずつ、年24万円の保険料を払っても、2026年分で減る所得税と住民税は合わせて1万3,200円。保険料の5.5%だった。同じ人の2025年分は1万9,200円で、基礎控除の引き上げで所得税率が10%から5%に下がった分、6,000円少なくなる。
決まりは国税庁のNo.1140の生命保険料控除と令和8年分 年末調整のしかた、令和8年4月 源泉所得税の改正のあらましで確かめた。条文はe-Gov法令検索の所得税法第76条、租税特別措置法第41条の15の5、住民税の側は地方税法第314条の2を読んだ。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
配布している表に年収と、生命保険料控除証明書に書かれた区分ごとの保険料を入れると、区分ごとの控除と、1年に減る所得税と住民税が出る。どこで頭打ちになっているかも並ぶ。
保険料が年8万円を超えると控除が増えなくなるのはなぜか
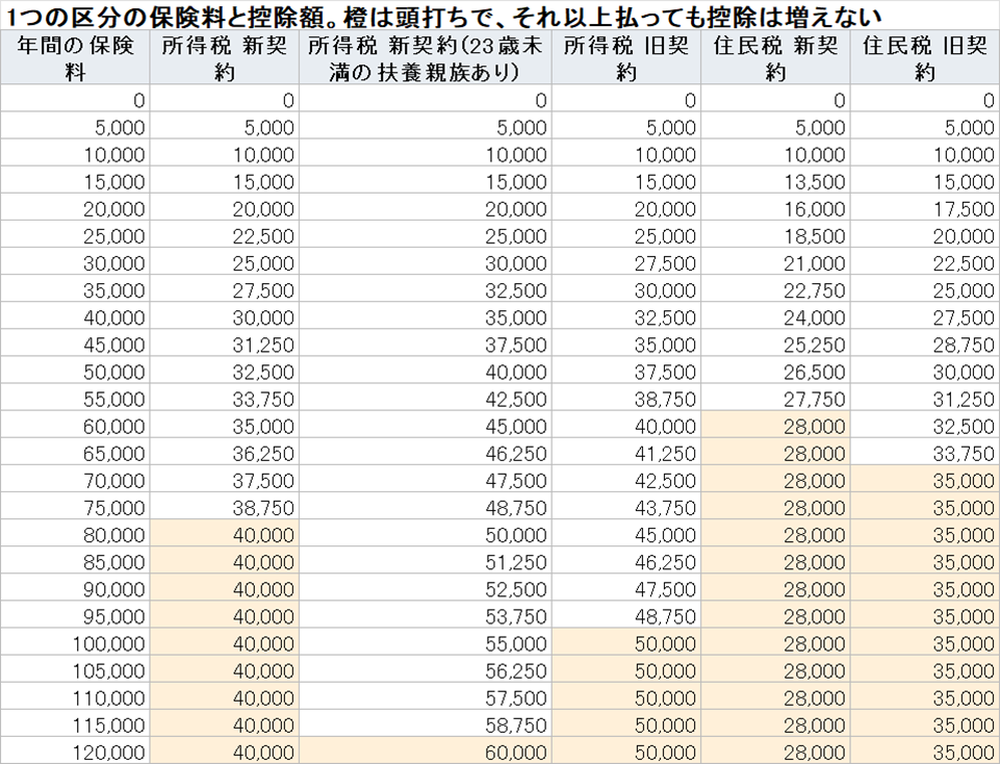
2012年1月1日以後に結んだ契約、いわゆる新契約の控除は、保険料を3つの段に分けて数える。所得税では、最初の2万円までは保険料の全額が控除になる。2万円から4万円までは半分、4万円から8万円までは4分の1だけが控除に加わり、8万円で4万円に達して止まる。住民税は同じ形で段が小さく、1万2,000円、3万2,000円、5万6,000円が境目で、上限は2万8,000円だ。控除の額に1円未満が出たら切り上げる。
段の形のせいで、保険料を増やすほど1万円あたりの効き目が落ちる。年収500万円で一般の生命保険料だけを払う場合を数えた。
| 一般の保険料(年) | 所得税の控除 | 住民税の控除 | 減る税の合計 |
|---|---|---|---|
| 2万円 | 2万円 | 1万6,000円 | 2,700円 |
| 4万円 | 3万円 | 2万4,000円 | 4,100円 |
| 5万6,000円 | 3万4,000円 | 2万8,000円 | 4,700円 |
| 8万円 | 4万円 | 2万8,000円 | 5,000円 |
| 10万円 | 4万円 | 2万8,000円 | 5,000円 |
最初の2万円で2,700円減るのに、5万6,000円から8万円までの2万4,000円で増えるのは300円だけだった。住民税の控除は5万6,000円で止まっているので、そこから先は所得税の控除だけが少しずつ伸びる。8万円を超えた分はどちらにも効かない。
2011年12月31日以前の契約、旧契約は段がひと回り大きい。所得税は2万5,000円、5万円、10万円が境目で上限5万円、住民税は1万5,000円、4万円、7万円が境目で上限3万5,000円になる。旧契約の医療保険は、介護医療ではなく一般の区分に入る。
表の2枚目に、保険料を5,000円刻みで動かしたときの控除を並べた。頭打ちになったところから下は色が変わる。
3つの区分を全部埋めると、住民税だけ先に止まる
所得税は3区分の上限4万円を足すとちょうど12万円で、合計の上限と同じになる。住民税は1区分2万8,000円を3つ足すと8万4,000円になるが、合計の上限は7万円だ。3つ目の区分は住民税では1万4,000円分しか効かない。
年収500万円で数えると、一般と介護医療に8万円ずつ払ったときの住民税の減りは5,700円、個人年金にも8万円足すと7,000円で、3つ目の8万円で増えた住民税の減りは1,300円だった。1つ目の区分だけなら2,900円減っていた。
もう1つ意外だったのは、所得税より住民税のほうが多く減る人が多いことだ。住民税は所得にかかわらず10%で、控除の上限は7万円。所得税は2026年分の税率5%の人なら12万円×5%に復興特別所得税を足して6,126円前後にしかならない。表の4枚目で年収150万円から1,200万円まで1万円刻みに数えると、3区分に8万円ずつ払ったときに住民税の減りのほうが大きいのは、年収150万円から527万円までの378行だった。
| 年収 | 所得税率 | 3区分で減る所得税 | 3区分で減る住民税 | 合計 |
|---|---|---|---|---|
| 200万円 | 0% | 0円 | 7,000円 | 7,000円 |
| 500万円 | 5% | 6,200円 | 7,000円 | 13,200円 |
| 600万円 | 10% | 12,200円 | 7,000円 | 19,200円 |
| 1,000万円 | 20% | 24,600円 | 7,000円 | 31,600円 |
| 1,500万円 | 33% | 40,500円 | 7,000円 | 47,500円 |
給与だけの独身で、社会保険料は年収から見積もった。所得税の税率は控除を入れる前の課税所得で決まり、2026年分は基礎控除が最大104万円になったので、5%の幅が年収525万円まで広がっている。この幅の数え方はiDeCoで減る税の記事に書いた。年収200万円の人は所得税がもともと0円で、生命保険料控除は住民税にしか効かない。
子どもがいる人の6万円の特例は、枠を使い切った人には0円
2026年分の年末調整から、12月31日に23歳未満の扶養親族がいる人は、一般の新契約の控除の上限が4万円から6万円に上がった。段も3万円、6万円、12万円に広がり、保険料12万円で6万円に達する。国税庁の改正のあらましでは、もとは2026年分だけの措置で、令和8年度の改正で2027年分まで延びた。
扶養親族は所得税法第2条第1項第34号の扶養親族で、扶養控除の対象になる16歳以上という条件はない。16歳未満の子でも数える。年末調整のしかたには、夫婦の間に23歳未満の子が1人いる場合、夫婦の両方がこの特例を使えると書かれている。扶養控除はどちらか1人しか取れないので、ここは扱いが違う。
特例が効くのは所得税の一般の新契約だけで、介護医療と個人年金の上限は4万円のまま。所得税の合計の上限12万円も変わらない。だから、3つの区分に8万円ずつ払って12万円を使い切っている人は、特例があっても控除は12万円のままで、減る税も1円も変わらない。年収500万円で数えると、特例ありで一般を12万円にして3区分を埋めても1万3,200円で、特例なしと同じだった。
効くのは、一般の生命保険料だけを払っている人だ。年収500万円で一般8万円なら、特例で控除が4万円から5万円になり、減る税は5,000円から5,500円になる。保険料を12万円に増やすと控除は6万円で、減る税は6,000円。保険料を4万円増やして、税は500円しか減らない。年収700万円で所得税率20%の人でも、一般8万円で特例なしの1万1,000円が、一般12万円で特例ありだと1万5,100円で、差は4,100円だった。
住民税にはこの特例がない。e-Gov法令検索で地方税法の全文を「二十三歳未満」で探すと、扶養控除の特定扶養親族と特定親族の規定しか出てこなかった。住民税の一般の控除は2万8,000円のままだ。
控除証明書の書き写しで控除が減る3つの例
1つ目は旧契約に新契約を足す場合だ。旧契約の一般の保険料が6万円を超えていると、旧契約だけで計算した控除のほうが、新旧を合わせた上限4万円より大きくなる。年収500万円で旧契約10万円の人が新契約8万円を足しても、所得税の控除は5万円、住民税は3万5,000円のままで、減る税は6,100円から動かなかった。23歳未満の扶養親族がいれば新旧合計の上限が6万円になるので、6,600円に増える。
2つ目は区分の取り違えだ。国税庁の年末調整のしかたは、払った保険料をほかの区分に振り替えられないとしている。終身保険6万円と2012年以後の医療保険6万円を、保険料控除申告書で両方とも一般の欄に書くと、一般12万円として控除は4万円になる。正しく一般6万円、介護医療6万円に分けると所得税の控除は7万円、住民税は5万6,000円で、年収500万円では減る税が5,000円から9,300円に変わった。差は4,300円。控除証明書に書かれた区分をそのまま写すのが一番確実だ。
3つ目は個人年金の特約だ。個人年金保険に付けた医療や傷害の特約の保険料は、個人年金保険料には入らない。証明書で年金の欄の額と特約の欄の額が分かれているときは、特約の分は保障の中身に応じて一般か介護医療に入れる。
年末調整の書類を配る前に、表で確かめておくこと
控除の対象は、その年に実際に払った保険料から剰余金や割戻金を引いた残りだ。国税庁の年末調整のしかたでは、払込期日が来ていても払っていない保険料は入らず、振替貸付で払い込みに充てた額は入る。
所得税は年末調整か確定申告で戻り、住民税は翌年6月からの税額が下がる。年末調整で戻るお金がいつ給与に入るかは年末調整の還付の記事に、2026年分の扶養と基礎控除の変更は令和8年分の年末調整の記事に書いた。生命保険料控除で住民税の所得割が減ると、ふるさと納税の上限もわずかに下がる。
この表は保険を勧めるためのものではない。保険料を増やしたときに税がいくら変わるかだけを数えている。保険に入るかどうかは保障の中身で決めるもので、年24万円払って戻る1万3,200円を目当てにする額ではないと思った。
確かめていないこと
計算は給与だけの人を前提にし、扶養控除や配偶者控除は入れていない。入れる場合は表の「他の所得控除」に自分で足す。社会保険料は年収からの見積もりで、40歳以上の介護保険料は入力で切り替えるが、標準報酬の等級の丸めは入れていない。
住民税は市町村民税6%と道府県民税4%で計算し、指定都市の配分は入れていない。給与所得45万円以下は所得割がかからないものとした。扶養親族が多い人の住民税の非課税限度額は入れていない。住民税の控除額の1円未満の扱いは地方税法の条文に書かれておらず、所得税と同じく切り上げた。
e-Gov法令検索で読んだ租税特別措置法第41条の15の5は、2026年10月6日の時点で「令和八年分」と書かれていた。2027年分への延長は国税庁の改正のあらましと年末調整のしかたで確かめたもので、延長後の条文そのものは読めていない。保険期間が5年未満の契約や、保険金の受取人が親族以外の契約が対象から外れるかどうかの個別の判断は確かめていない。