副業の所得が20万円以下なら確定申告は要らない。この決まりは所得税法第121条にあり、所得税だけの話だ。住民税には同じ決まりがなく、副業の所得が19万円なら、年収200万円から2,000万円までのどの会社員でも住民税は1万9,000円増え、市区町村への申告が要る。
もう1つ、あまり知られていない数字がある。医療費控除のために確定申告をすると、20万円以下の副業も申告書に書くことになる。副業の所得19万円、年収700万円の人は、医療費が22万8,000円を超えるまで確定申告で税が減らない。医療費15万円で申告すると、出さなかった場合より2万3,600円多く払う。
申告が要らない場合は所得税法第121条、住民税の申告は地方税法第317条の2、第317条の3、第317条の5で確かめた。国税庁のNo.1900の給与所得者で確定申告が必要な人と、その質疑の確定申告を要しない場合の意義、No.1906のネットオークション等の副収入、No.1120の医療費控除、住民税の申告の窓口の例として練馬区の住民税の申告のページも読んだ。どれも2026年10月6日に確認した。計算はMicrosoft 365のExcel(バージョン16)で確認、2026年10月6日。
配布している表に本業の年収、副業の収入と経費、医療費を入れると、所得税の確定申告と住民税の申告が要るかどうかと、4通りの申告のしかたで所得税と住民税がいくらになるかが並ぶ。
副業が20万円以下でも住民税の申告が要るのはなぜか
所得税法第121条は、給与を1か所から受けて年末調整を受け、給与の収入が2,000万円以下の人について、給与と退職金以外の所得の合計が20万円以下なら確定申告書を出さなくてよいと定めている。条文の書き方は「申告書を提出することを要しない」で、所得税の申告の義務を外す決まりだ。
住民税の申告は地方税法第317条の2にある。1月1日に住んでいる市区町村へ、3月15日までに前の年の所得を申告する。申告しなくてよいのは、勤務先が給与支払報告書を出していて、前の年に給与所得以外の所得がなかった人だ。ここには20万円の線がない。副業の所得が1円でもあれば、この「なかった人」に入らない。練馬区のページも、申告が要らない人を「前年中の収入が給与所得のみ」で勤務先から給与支払報告書が出ている人としていた。
税務署に確定申告書を出せば、第317条の3で住民税の申告もしたものとみなされる。だから住民税の申告を別に出すのは、副業の所得が20万円以下で、確定申告をしない人だけになる。2026年分の申告の期限は2027年3月15日で、この日は月曜日だ。出さなかったときは、市区町村が条例で10万円以下の過料を定められると第317条の5にある。各市区町村の条例の額までは確かめていない。
公的年金をもらっている人にも同じ形の決まりがある。年金の収入が400万円以下で年金以外の所得が20万円以下なら所得税の確定申告は要らないが、住民税の申告は残る。これは第121条第3項で、練馬区のページにも並んでいた。
副業19万円の住民税は、年収に関係なく1万9,000円
住民税の所得割は、市区町村民税6%と都道府県民税4%で、所得税のような段階がない。副業の所得が19万円増えると、課税所得も19万円増え、10%の1万9,000円が増える。表の4枚目で年収を200万円から2,000万円まで10万円ずつ動かした181通りは、どれも1万9,000円だった。
所得税は違う。20万円以下の副業を確定申告に書くと、増える額は所得税の税率で決まる。
| 年収 | 副業19万円の住民税 | 19万円を確定申告に書いたときの所得税 | 20万1円のときの所得税 |
|---|---|---|---|
| 300万円 | 19,000円 | 9,700円 | 10,200円 |
| 500万円 | 19,000円 | 11,000円 | 12,000円 |
| 600万円 | 19,000円 | 19,400円 | 20,400円 |
| 700万円 | 19,000円 | 38,800円 | 40,800円 |
| 1,000万円 | 19,000円 | 38,800円 | 40,800円 |
| 1,500万円 | 19,000円 | 64,000円 | 67,400円 |
右の列は、副業の所得が20万円を1円だけ超えたときに確定申告で必ず払う所得税だ。20万円ちょうどなら0円で、1円超えると年収700万円の人は4万800円になる。課税所得は1,000円未満を切り捨てるので、20万1円は20万円として計算される。181通りで見ると、この額は6,400円から6万7,400円だった。
前提は、給与を1か所から受けて年末調整を受けた独身で40歳未満、社会保険料は協会けんぽ東京支部の令和8年度の料率で年収から見積もった。2026年分の所得税と令和9年度の住民税で、所得税の基礎控除は副業を含めた合計所得で決めた。年末調整の基礎控除申告書には、給与以外の所得の見積額も書く欄がある。国税庁の令和5年分の基礎控除申告書の記載例で確かめた。
医療費控除で確定申告すると、20万円以下の副業も書く
国税庁の質疑ははっきりしている。20万円以下で申告が要らないという決まりは、申告しなくてよい場合を定めたもので、申告するときに20万円以下の所得を書かなくてよいという決まりではない。医療費控除の還付申告をするなら、20万円以下の所得もあわせて申告する、と書いてあった。
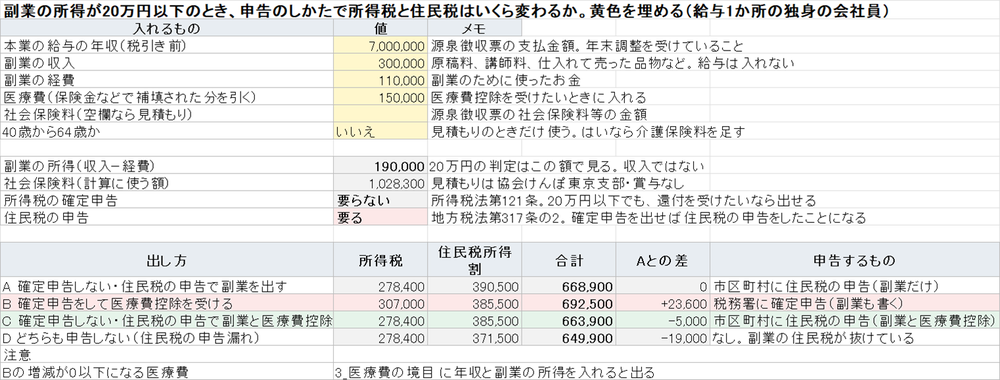
年収700万円、副業の収入30万円と経費11万円で所得19万円、医療費が15万円の人で、4通りを並べた。
| 申告のしかた | 所得税 | 住民税所得割 | 合計 | Aとの差 |
|---|---|---|---|---|
| A:確定申告しない、住民税の申告で副業を出す | 278,400円 | 390,500円 | 668,900円 | 0円 |
| B:確定申告で医療費控除を受け、副業も書く | 307,000円 | 385,500円 | 692,500円 | +23,600円 |
| C:確定申告しない、住民税の申告で副業と医療費控除を出す | 278,400円 | 385,500円 | 663,900円 | −5,000円 |
| D:どちらも申告しない | 278,400円 | 371,500円 | 649,900円 | −19,000円 |
Bが増えるのは、医療費控除5万円で減る所得税より、副業19万円で増える所得税のほうが大きいからだ。税率20%の人は、5万円の控除で所得税が1万200円ほど減り、19万円の副業で3万8,800円増える。住民税は医療費控除で5,000円減るが、副業の1万9,000円はAでもBでもかかっているので差には出ない。
Cは、住民税の申告書に医療費控除を書く出し方だ。地方税法第317条の2の申告書には医療費控除額の欄があり、練馬区のページも、控除を足す人は住民税の申告が要るとしていた。所得税の還付はないが、住民税は5,000円減る。Dは副業の住民税1万9,000円が抜けた状態で、正しい税額ではない。
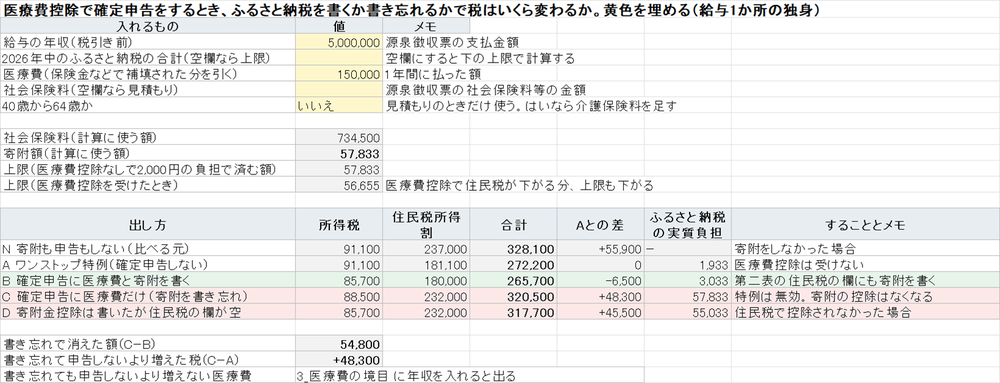
税が減りはじめる医療費は、副業がなければ10万1,000円だ。副業の所得19万円では、所得税率5%の年収300万円で16万5,000円、10%の600万円で19万7,000円、20%の700万円で22万8,000円まで上がった。表の3枚目に年収と副業の所得を入れると、医療費を1,000円刻みで動かしてこの境目を出す。BのほうがCより税が少なくなるのは、医療費控除の額が副業の所得を超えたときで、19万円なら医療費29万1,000円からだった。
ふるさと納税で確定申告をする場合も、書くことになる副業は同じだ。寄附の上限の数え方はふるさと納税の上限の記事に、医療費控除とセルフメディケーション税制の比べ方は医療費控除の記事に書いた。
20万円の数え方で申告漏れになる例
1つ目は、副業を1つずつ数えることだ。20万円は給与と退職金以外の所得の合計で見る。原稿料の所得12万円と、仕入れて売った品物の所得13万円があれば合計25万円で、確定申告が要る。年収600万円なら所得税は2万5,500円になる。1つずつなら20万円以下だからと出さないと、これがそのまま申告漏れになる。
2つ目は、医療費控除の確定申告に副業を書かないことだ。上の例でいえば、年収700万円の人が19万円を書かないと、所得税3万8,800円が足りない申告になる。還付が少し減るだけに見えるが、申告書の中身が違っている。
3つ目は、住民税の申告を出さないこと。Dの状態で、副業19万円なら住民税1万9,000円が課税されない。翌年度の住民税の通知を見ても、給与の分しか載っていないので気づきにくい。
4つ目は、2か所目がアルバイトの給与のときだ。第121条第1項第2号では、年末調整を受けない2か所目の給与は所得ではなく収入金額で20万円を数える。アルバイトの給与が20万円を超えると、副業の所得が0円でも、申告が要らない人の決まりから外れる。逆に住民税は、2か所目の勤務先も給与支払報告書を出すので、給与だけなら住民税の申告は要らない。
古着や家具のように生活で使っていた物を売ったお金は、国税庁のNo.1906で非課税とされ、この20万円にも入らない。仕入れて売った品物とは扱いが違う。
表を作っていて0.0000000002円ずれた話
検算のために、計算シートの735行をPythonの別計算と照合した。最初は10行が合わなかった。年収270万円の給与所得は181万円のはずが、Excelでは1,809,999.9999999998円になっていた。給与所得控除の表の「4で割って千円未満を切り捨て、2.8を掛ける」を浮動小数で計算した誤差で、そのあとの千円未満の切り捨てで1,000円落ちる。掛け算の結果をROUNDで整数に戻して、735行すべてが一致した。
社内で副業の届出を受ける側なら、住民税の通知が来る前の6月までに、本人に住民税の申告を出したか聞いておくと話が早い。住民税を給与から引く仕組みは住民税の特別徴収の記事に書いた。
確かめていないこと
住民税の申告書で、給与以外の所得の住民税を給与から引くか自分で納めるかを選ぶ欄の扱いは、市区町村ごとの運用を確かめていない。会社に副業の住民税の額が伝わるかどうかは、この記事の計算に入れていない。
過料の額は地方税法の上限の10万円を書いただけで、各市区町村の条例は読んでいない。実際に過料が科された例も確認していない。
社会保険料は見積もりで、賞与があると額が変わる。配偶者控除や扶養控除がある人、副業が事業所得で赤字の人、一時所得や株の譲渡益がある人は計算していない。一時所得は2分の1にしたあとの額で20万円を数えることを、あとから所得税基本通達121-6と国税庁のNo.1903で確かめ、懸賞で当たった100万円の税金に書いた。
所得税の基礎控除の段階、合計所得489万円と655万円をまたぐ人は、年末調整で基礎控除申告書に副業の見積額を書いたかどうかで年末調整の税額が変わる。この表は書いた前提で、書かなかった場合の差は数えていない。