2026年の年収が500万円の人の手取りは394万2,268円、1,000万円の人は727万4,324円になる。独身で扶養がなく、東京都の協会けんぽに入っている40歳未満の会社員として、社会保険料と所得税と住民税を1円単位で引いた。
表を作っていて手が止まったのは665万5,556円の行だ。ここを1円超えると所得税の基礎控除が104万円から67万円に下がり、所得税が3万7,800円増える。手取りは3万7,799円減って、年収670万1,884円まで、665万5,556円の人に追いつかない。
どれも2026年10月18日に確かめた。社会保険料は協会けんぽの令和8年度の保険料率のページと東京支部の保険料額表、雇用保険料は厚生労働省の令和8年度雇用保険料率のご案内。所得税は国税庁の源泉所得税の改正のあらまし(令和8年4月)、タックスアンサーのNo.1410「給与所得控除」とNo.2260「所得税の税率」。住民税はe-Gov法令検索の地方税法第34条、第35条、第37条、第38条、第310条と、船橋市の令和9年度の個人住民税の改正のページで確かめた。
計算はPythonで書き方を変えて2通り作り、境目の前後も含む5,957件を突き合わせて不一致0件だった。
年収300万円から1,500万円の手取りを50万円刻みで並べた
条件は、独身・扶養なし・給与だけ・ボーナスなしで、年収を12か月に均等に分けた。社会保険料は令和8年度の料率で12か月分、住民税は2026年の所得にかかる分だ。
| 年収 | 社会保険料 | 所得税 | 住民税 | 手取り | 手取り率 |
|---|---|---|---|---|---|
| 300万円 | 457,728 | 26,600 | 115,600 | 2,400,072 | 80.0% |
| 350万円 | 528,336 | 40,800 | 143,500 | 2,787,364 | 79.6% |
| 400万円 | 598,956 | 57,200 | 175,500 | 3,168,344 | 79.2% |
| 450万円 | 669,564 | 74,000 | 208,500 | 3,547,936 | 78.8% |
| 500万円 | 723,132 | 91,600 | 243,000 | 3,942,268 | 78.8% |
| 550万円 | 827,808 | 114,000 | 272,600 | 4,285,592 | 77.9% |
| 600万円 | 881,400 | 149,300 | 307,200 | 4,662,100 | 77.7% |
| 650万円 | 934,968 | 184,800 | 342,000 | 5,038,232 | 77.5% |
| 700万円 | 1,039,644 | 276,100 | 375,500 | 5,308,756 | 75.8% |
| 750万円 | 1,093,236 | 357,000 | 415,000 | 5,634,764 | 75.1% |
| 800万円 | 1,164,960 | 434,400 | 453,000 | 5,947,640 | 74.3% |
| 850万円 | 1,185,600 | 522,000 | 495,800 | 6,296,600 | 74.1% |
| 900万円 | 1,212,288 | 628,800 | 543,100 | 6,615,812 | 73.5% |
| 950万円 | 1,238,976 | 725,600 | 590,500 | 6,944,924 | 73.1% |
| 1,000万円 | 1,265,676 | 822,200 | 637,800 | 7,274,324 | 72.7% |
| 1,050万円 | 1,298,424 | 917,500 | 684,500 | 7,599,576 | 72.4% |
| 1,100万円 | 1,331,148 | 1,017,400 | 731,200 | 7,920,252 | 72.0% |
| 1,150万円 | 1,363,908 | 1,127,300 | 778,000 | 8,230,792 | 71.6% |
| 1,200万円 | 1,366,404 | 1,244,000 | 827,700 | 8,561,896 | 71.3% |
| 1,250万円 | 1,399,128 | 1,353,700 | 874,500 | 8,872,672 | 71.0% |
| 1,300万円 | 1,437,924 | 1,462,200 | 920,600 | 9,179,276 | 70.6% |
| 1,350万円 | 1,476,708 | 1,616,700 | 966,700 | 9,439,892 | 69.9% |
| 1,400万円 | 1,479,204 | 1,784,100 | 1,016,500 | 9,720,196 | 69.4% |
| 1,450万円 | 1,518,000 | 1,939,800 | 1,062,600 | 9,979,600 | 68.8% |
| 1,500万円 | 1,556,784 | 2,095,100 | 1,108,700 | 10,239,416 | 68.3% |
金額の単位は円。隣の行との差を見ると、650万円から700万円に上がったときの手取りの増え方は27万524円で、600万円から650万円の37万6,132円より10万円以上小さい。この間に665万5,556円の線がある。
40歳から64歳は介護保険料1.62%が加わり、手取りは500万円で3万3,952円、1,000万円で5万5,976円少ない。
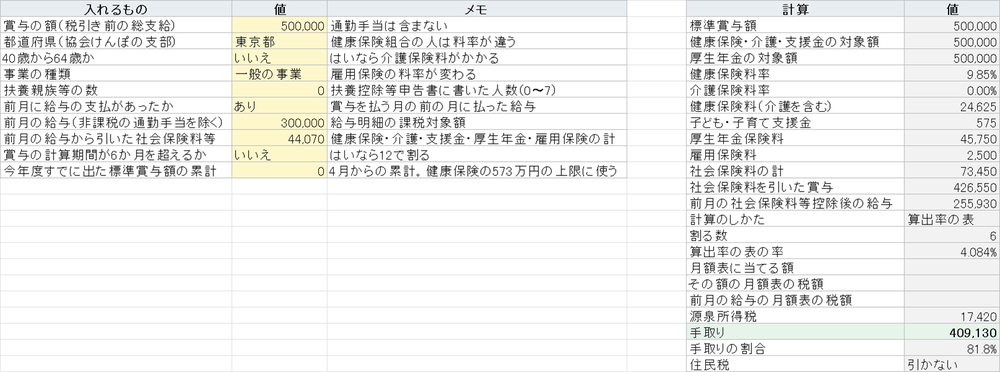
表にない年収や、扶養・配偶者控除・賞与のある条件は、手取り計算に年収か月給を入れると同じ決まりで1円単位まで出る。
年収500万円の手取りはいくらか。引かれる3つを順に出す
500万円を12で割ると月給は41万6,666円で、端数の8円は12月に回した。協会けんぽの表で標準報酬月額は41万円になる。
月の保険料は、健康保険料が41万円×9.85%÷2で20,192円、子ども・子育て支援金が471円、厚生年金保険料が41万円×18.3%÷2で37,515円。雇用保険料だけは月給に掛けて、41万6,666円×0.5%で2,083円。合計は月60,261円、年72万3,132円だ。本人負担の端数は50銭以下を切り捨てると保険料額表の注記にあり、20,192.5円は切り捨てた。
所得税は、年収から給与所得控除144万円を引いた給与所得356万円が出発点になる。そこから社会保険料72万3,132円と基礎控除104万円を引き、千円未満を切り捨てると179万6,000円。税率5%で89,800円、復興特別所得税を含めて102.1%を掛けると91,685円で、100円未満を切り捨てて9万1,600円になる。
住民税は基礎控除が43万円なので、課税される所得は240万6,000円になる。区民税6%から調整控除1,500円を引いて142,800円、都民税4%から1,000円を引いて95,200円。均等割の区3,000円と都1,000円、森林環境税1,000円を足して24万3,000円。
500万円から3つを引くと、手取りは394万2,268円になる。
年収1,000万円の手取りは500万円の2倍にならない
1,000万円の手取りは727万4,324円で、500万円の1.85倍だった。所得税は500万円の9倍近い82万2,200円になる。給与所得控除は195万円の上限に達し、基礎控除は62万円に下がり、20%の率がかかるからだ。
社会保険料は年収ほど増えない。厚生年金は標準報酬月額65万円が上限で、月給63万5,000円、年収762万円から月59,475円で止まる。社会保険料の割合は500万円で14.5%、1,000万円で12.7%だ。
665万5,556円を1円超えると、なぜ手取りが減るのか
2026年分の所得税の基礎控除は、合計所得金額489万円以下なら104万円、655万円以下なら67万円、それを超えると62万円。国税庁のあらましには、給与だけなら489万円は年収665万5,556円、655万円は850万円に当たるとある。控除はなめらかに減らず、1円またいだ瞬間に37万円が消える。
665万5,556円の人は給与所得がちょうど489万円で、所得税は19万2,700円。665万5,557円の人は給与所得が489万1円になって基礎控除が67万円に下がり、所得税は23万500円。
税率は両方とも10%で、37万円×10%×102.1%がそのまま税になる。住民税の基礎控除は43万円で段がなく、住民税も社会保険料も2人で同じだ。1円増えて所得税が3万7,800円増え、手取りは3万7,799円減る。
もう1つの段は850万円にある。67万円が62万円に下がる幅は5万円で、税率20%なので所得税は1万200円増える。850万円ちょうどの手取りは629万6,600円で、851万4,572円まで追いつかない。
昇給後の年収が665万円台なら、手取りが前の年より減っていないか見ておく。賞与で年収が動く人はボーナスの手取りの記事に賞与1回分の引かれ方を書いた。
去年より所得税はいくら減ったか。600万円前後だけ3万円台
令和8年度の税制改正で、2026年分の基礎控除と給与所得控除の最低額が上がった。同じ社会保険料のまま、2025年分の決まりで所得税を出し直して比べた。
| 年収 | 2025年分の所得税 | 2026年分の所得税 | 減った額 |
|---|---|---|---|
| 300万円 | 34,800 | 26,600 | 8,200 |
| 500万円 | 120,500 | 91,600 | 28,900 |
| 600万円 | 186,100 | 149,300 | 36,800 |
| 700万円 | 284,300 | 276,100 | 8,200 |
| 1,000万円 | 830,300 | 822,200 | 8,100 |
| 1,500万円 | 2,108,600 | 2,095,100 | 13,500 |
金額の単位は円。600万円は3万6,800円減ったのに、300万円や700万円は8,000円台にとどまる。2025年分の基礎控除は、年収475万2,000円から665万5,556円までの人が68万円だった。これが104万円になり、控除が36万円増えた。その下の人は88万円からの16万円、上の人は63万円や58万円からの4万円しか増えていない。500万円の行が2万8,900円なのは、増えた控除の一部が5%の段にかかるからだ。
1,500万円の行だけ1万3,500円減っているのは、増えた4万円に33%の率がかかるからだ。
この減税は11月までの給与の源泉徴収には入っていない。12月の年末調整で1年分を計算し直して戻ってくる。中身は令和8年分の年末調整の記事に書いた。
住民税は2026年の年収で2027年6月から払う
表の住民税は2026年の所得にかかる令和9年度分で、給与から引かれるのは2027年6月から。いま引かれている住民税は2025年の所得で決まっている。毎月の引き方は住民税の特別徴収の記事で確かめられる。
令和9年度の住民税では給与所得控除の最低額が74万円になると船橋市のページにあるが、300万円からの表には影響しない。住民税の基礎控除43万円は地方税法第34条第2項の額で、所得税の104万円とはそろわない。
年収が上がった年は、翌年の6月に手取りがもう一度減る。
早見表を作るときに踏みやすい間違い
1つ目は、社会保険料を年収の15%で一律に置くことだ。そうすると1,000万円の手取りは711万1,100円になり、正しい額より16万3,224円少なく出る。厚生年金の上限を落としているからだ。
2つ目は、665万円を超えた基礎控除を少しずつ減らすことだ。検索上位の早見表に、665万円台から680万円にかけて段階的に減らす前提のものがあった。国税庁のあらましの表に、間を埋める段はない。
3つ目は私がやった。雇用保険料の1,000分の5を片方の計算で2,000で割っていて、300万円で年7,500円少なかった。2通りを突き合わせたら全行でずれて気づいた。1通りだけなら、そのまま表に出していたと思う。
自分の年収が全体のどのあたりかは、平均給与の記事に国税庁の統計から数えた。
確かめていないこと
健康保険組合の人の手取りは確かめていない。料率も本人負担の割合も組合ごとに違う。
1月と2月の健康保険料率は令和7年度の9.91%で、子ども・子育て支援金は4月分からなので、2026年1月から12月の実額とは少しずれる。
住民税は標準税率で計算した。上乗せしている自治体の額と、総務省の改正の原本は確かめていない。
健康保険料と子ども・子育て支援金を合わせて端数処理するかは確認していない。表は別々にした。差は月1円以内だ。
残業代で月給が動く人や賞与のある人は、表の額と変わる。2027年分の所得税の改正の中身は確認していない。