2026年の年収1,000万円の手取りは727万4,324円になる。年収500万円の手取りは394万2,268円なので、2倍の788万4,536円より61万212円少ない。独身で扶養がなく、東京都の協会けんぽに入っている40歳未満の会社員として、賞与なしで1円単位まで数えた。
所得税は500万円の人の9倍近い82万2,200円になる。逆に社会保険料は2倍に届かず、18万588円少ない。61万円の差は、基礎控除で34万1,200円、給与所得控除の上限で28万2,900円、税率の段で11万1,700円が開き、厚生年金の上限で12万5,588円が戻ってくる形だった。
社会保険料は協会けんぽの令和8年度の保険料率のページと東京支部の保険料額表、雇用保険料は厚生労働省の令和8年度雇用保険料率のご案内で確かめた。所得税は国税庁の源泉所得税の改正のあらまし(令和8年4月)、タックスアンサーのNo.1410「給与所得控除」、No.2260「所得税の税率」、No.1191「配偶者控除」、No.1195「配偶者特別控除」による。住民税の配偶者控除はe-Gov法令検索の地方税法第314条の2で読んだ。どれも2026年10月18日に確認した。
計算はPythonで2通りに書き、年収300万〜1,500万円の1万円刻みに配偶者の有無と厚生年金の上限3通りを掛けた9,251件を突き合わせて、不一致は0件だった。
年収1,000万円の手取りはいくらか。500万円の2倍より61万円少ない
500万円の人2人分と1,000万円の人1人を並べた。共働きで500万円ずつの世帯と、1人で1,000万円を稼ぐ世帯の比較とも読める。
| 項目 | 500万円 | 500万円×2人 | 1,000万円 | 1人の方が |
|---|---|---|---|---|
| 社会保険料 | 723,132 | 1,446,264 | 1,265,676 | 180,588少ない |
| 所得税 | 91,600 | 183,200 | 822,200 | 639,000多い |
| 住民税 | 243,000 | 486,000 | 637,800 | 151,800多い |
| 手取り | 3,942,268 | 7,884,536 | 7,274,324 | 610,212少ない |
金額の単位は円。住民税は2026年の所得にかかる分で、引かれるのは2027年6月からだ。
月給83万3,333円は標準報酬月額83万円の段に入り、保険料は健康保険料40,877円、子ども・子育て支援金954円、厚生年金保険料59,475円、雇用保険料4,167円で月105,473円になる。
所得税は、給与所得805万円から社会保険料126万5,676円と基礎控除62万円を引いた616万4,000円に20%を掛け、42万7,500円を引いて80万5,300円。復興特別所得税を足して82万2,200円になる。手取りを12で割ると60万6,193円だが、12月の年末調整があるので毎月の明細はこの額にならない。月ごとの出方は年収500万円の手取りを月別に数えた記事に数えた。
61万円の差はどこから来るか。4つに分けて1つずつ入れ替えた
2人×500万円の計算から出発して、1人×1,000万円の決まりに1か所ずつ入れ替えた。どの順に入れ替えるかで配分は動くが、合計は61万212円になる。
- 2人の所得を1人分にまとめる。控除はまだ2人分のまま。税率の段が上がり、手取りが11万1,700円減る
- 社会保険料を1人分にする。厚生年金の上限が効いて、手取りが12万5,588円増える
- 給与所得控除を1人分の195万円にする。手取りが28万2,900円減る
- 基礎控除を1人分にする。所得税は208万円から62万円、住民税は86万円から43万円になり、手取りが34万1,200円減る
一番大きいのは税率ではなく控除の数だった。基礎控除と給与所得控除は1人に1つずつで、2人なら2回引ける。2つで62万4,100円になり、差の全部より大きい。
所得税は9倍。税率の段で、上に積んだ50万円ほど残らない
所得税の税率は、課税される所得195万円以下が5%、330万円以下が10%、695万円以下が20%と段になっている。500万円の人は課税される所得が179万6,000円で、全部が5%の段に収まる。1,000万円の人は616万4,000円で、20%の段まで届く。
控除を2人分のまま所得だけ1人にまとめると、課税される所得は359万3,000円。2人に分ければ5%で済んでいた部分の一部に、10%と20%がかかるようになり、所得税が11万4,000円増える。住民税は税率が一律10%なので段では増えず、均等割が1人分で済むなどして2,300円減る。差し引きが1つ目の11万1,700円だ。
年収の上のほうに積んだ分ほど手取りに残らない。950万円から1,000万円に上がった50万円のうち、手取りに残るのは32万9,400円で65.9%。450万円から500万円に上がった50万円は、39万4,332円が残って78.9%だった。1万円あたりにすると6,588円だ。
給与所得控除は年収850万円で195万円に止まる
給与所得控除は年収とともに増えるが、国税庁のNo.1410の表では850万円を超えると195万円で止まる。500万円の人は144万円引けるので、2人なら288万円。1,000万円の人は195万円で、93万円多く税がかかる所得に入る。
この93万円に所得税20%と復興特別所得税、住民税10%がかかって28万2,900円になる。850万円を超えた分は、控除で薄まらずに課税される。
基礎控除は500万円なら104万円、1,000万円なら62万円
2026年分の所得税の基礎控除は、合計所得金額が489万円以下なら104万円、655万円以下なら67万円、2,350万円以下なら62万円だ。給与だけなら489万円は年収665万5,556円、655万円は年収850万円に当たる。500万円の人は104万円、1,000万円の人は62万円で、1人あたり42万円違う。2人分と比べると146万円の差になる。
差は2026年の改正で広がった。2025年分の基礎控除は500万円の人が68万円、1,000万円の人が58万円で、数え直すと差は56万512円。2026年分は4万9,700円広がった。500万円の人の所得税が2万8,900円減ったのに対し、1,000万円の人は8,100円しか減らなかったからだ。減税の中身は令和8年分の年末調整の記事に書いた。
年収665万5,556円を1円超えて手取りが3万7,799円減る段は年収の手取り早見表の記事で数えた。
厚生年金の上限65万円で、社会保険料は2倍にならない
厚生年金保険料は標準報酬月額に18.3%を掛けて半分を本人が払うが、標準報酬月額は65万円が上限だ。協会けんぽの表では、月給63万5,000円以上はどれだけ高くても65万円として扱われる。年収にすると762万円で、ここから上は厚生年金保険料が月59,475円で止まる。
500万円の人2人は月37,515円ずつで、合わせて75,030円。1,000万円の人は59,475円で、年に18万6,660円少ない。健康保険料には上限が139万円まであり、1,000万円の人は2人分より年6,060円多く払う。雇用保険料の12円の差も入れて社会保険料は18万588円少なく、社会保険料控除が減るぶん税が5万5,000円増えて、手取りは12万5,588円多く残る。
この上限は上がる。厚生労働省の標準報酬月額の上限の段階的引上げのページによると、2027年9月に68万円、2028年9月に71万円、2029年9月に75万円になる。2026年10月18日に確認した。料率は今のまま、上限だけを変えて数え直した。
| 厚生年金の上限 | 社会保険料 | 所得税と住民税 | 手取り | 今より |
|---|---|---|---|---|
| 65万円(今) | 1,265,676 | 1,460,000 | 7,274,324 | 0 |
| 68万円(2027年9月から) | 1,298,616 | 1,449,900 | 7,251,484 | 22,840少ない |
| 71万円(2028年9月から) | 1,331,556 | 1,439,900 | 7,228,544 | 45,780少ない |
| 75万円(2029年9月から) | 1,375,476 | 1,426,500 | 7,198,024 | 76,300少ない |
金額の単位は円で、12か月その上限だった場合の額だ。75万円になると、500万円×2人との差は61万212円から68万6,512円に広がる。
上限で止まっている人は、将来の老齢厚生年金も65万円で計算される。保険料が少ないぶん、受け取る年金も上限で止まっている。
配偶者控除が消えるのは年収1,000万円ではなく1,195万円
配偶者控除は、本人の合計所得金額が1,000万円を超えると受けられない。年収1,000万円の人の合計所得金額は805万円なので、まだ満額の38万円を引ける。給与だけなら、合計所得金額1,000万円は年収1,195万円に当たる。
控除額は3段で減る。国税庁のNo.1191では合計所得金額900万円以下が38万円、950万円以下が26万円、1,000万円以下が13万円。住民税は地方税法第314条の2で33万円、22万円、11万円。年収では1,095万円、1,145万円、1,195万円が境目になる。
| 年収の境目 | 控除の減り | 1円超えた手取り | 追いつく年収 |
|---|---|---|---|
| 1,095万円 | 38万円→26万円 | 35,500少ない | 1,100万964円 |
| 1,145万円 | 26万円→13万円 | 41,499少ない | 1,154万3,020円 |
| 1,195万円 | 13万円→0円 | 41,499少ない | 1,201万2,912円 |
控除の減りは所得税の額。1,195万円を1円超えると手取りが4万1,499円減り、年収1,201万2,912円まで追いつかない。所得税の13万円に23%の段がかかって3万500円、住民税の11万円に10%で1万1,000円が増えるからだ。配偶者にパートの収入がある場合の配偶者特別控除も、同じ1,000万円で消える。仕組みは配偶者特別控除の記事に書いた。
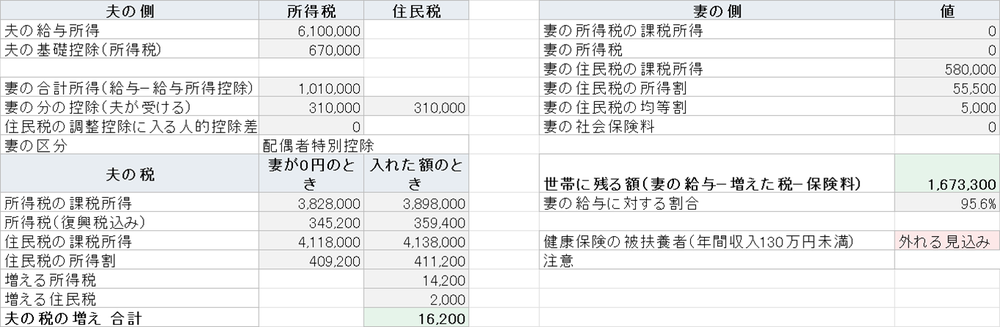
1,000万円で配偶者の収入がない人の手取りは738万4,924円で、配偶者控除がない場合より11万600円多い。それでも500万円ずつの共働き世帯より49万9,612円少ない。
配偶者控除や扶養の人数を切り替えた手取りは、手取り計算に年収を入れると同じ決まりで出る。
自分で計算するときに取り違えやすいところ
1つ目は、年収1,000万円で配偶者控除がなくなると思い込むことだ。条件は年収ではなく合計所得金額の1,000万円で、給与だけなら年収1,195万円まで段階的に残る。 2つ目は、税率20%を年収全体に掛けることだ。20%がかかるのは課税される所得のうち330万円を超えた部分だけで、1,000万円の人の所得税は82万2,200円。年収の8.2%にとどまる。
3つ目は私がやりかけた。差を税率の段だけで説明しようとすると11万円台にしかならず、控除の数を落としていた。1か所ずつ入れ替えて、合計が61万212円にそろうまで直した。
確かめていないこと
健康保険組合に入っている人の手取りは確かめていない。料率も本人負担の割合も組合ごとに違う。
賞与のある人は、月給が標準報酬月額のどの段に入るかで社会保険料が変わる。1,000万円を賞与込みで受け取る場合は数えていない。賞与にかかる厚生年金の上限の効き方も計算していない。
厚生年金の上限が上がったときの表は、料率と税の決まりを2026年のままにした。2027年以降の料率や税制の改正は反映していない。上限の引上げで将来の年金がいくら増えるかも、自分では計算していない。
配偶者控除は配偶者が70歳未満で収入がない場合だけを数えた。扶養する子がいる場合と、40歳以上の介護保険料も計算していない。