2026年分の年収の壁を103万円から207万円まで11本並べ、パートの妻と大学生の子について、それぞれの線を1円超えたとき世帯の手取りがいくら変わるかを数えた。103万円、106万円、123万円、160万円の4本は、2026年分では1円超えても何も起きない。手取りが大きく減るのは健康保険の扶養の線だけで、妻が130万円に届くと国保と国民年金で税と保険料が年28万5,567円増える。
それを取り戻すには、妻は163万871円まで働く必要があった。所得税の線として一番よく聞く136万円は、夫の年収が500万円なら1円も動かない。
税の数字は国税庁のNo.1195の配偶者特別控除とNo.1199の基礎控除、健康保険の扶養は協会けんぽの被扶養者の範囲と日本年金機構の労働契約による年間収入の判定、短時間労働者の加入要件はe-Gov法令検索の健康保険法第3条第1項第9号で見た。国保の料率は練馬区の令和8年度の計算方法、国民年金保険料は日本年金機構の国民年金保険料のページの月1万7,920円。どれも2026年10月18日に確認した。
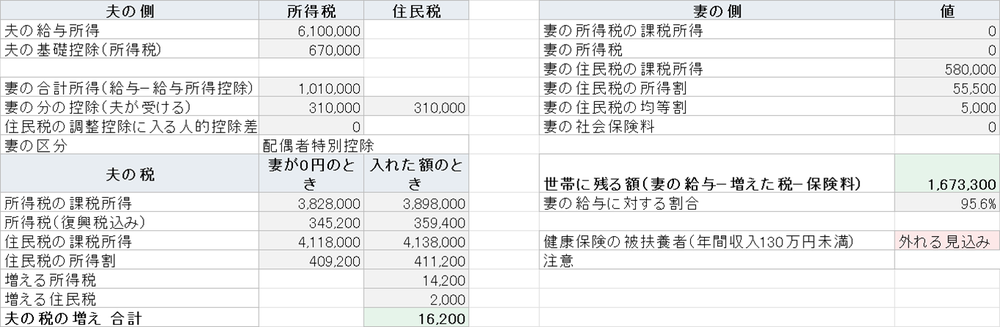
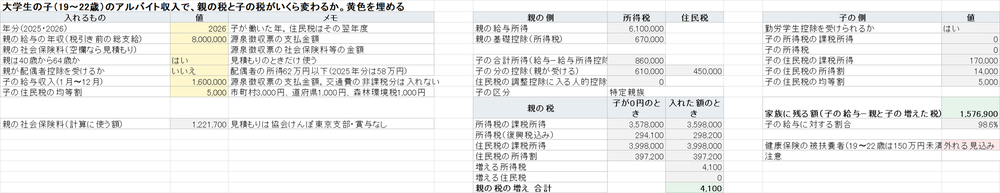
計算は世帯の手取りを出す式をPythonで2通りに書いた。1つは控除の段を合計所得で引き、もう1つは給与収入で引く。世帯主の年収300万円から1,000万円を10万円刻み、家族の給与100万円から218万円を1,000円刻みにし、11本の線の前後3円ずつも足した17万8,636通りで、2つの答えは全部一致した。
年収の壁は2026年に何本あるか。11本を1円超えたときの表
前提はこうだ。世帯主は給与だけの会社員で年収500万円、協会けんぽ東京支部、40歳未満、賞与なし。妻は給与だけのパートで40歳未満、勤め先は従業員50人以下で週30時間未満なので、勤め先の社会保険には入らない。130万円未満は夫の健康保険の被扶養者で第3号被保険者、130万円からは練馬区の国保と国民年金に入る。大学生の子は20歳で給与だけ、150万円から国保と国民年金に入る。住民税は東京23区の標準の税率で、国保と年金は前の年も同じ給与だったとして1年分を出した。
| 線 | 2026年分で何の線か | 妻(夫の年収500万円) | 大学生の子(親の年収500万円) |
|---|---|---|---|
| 103万円 | 2024年分までの所得税の扶養。今は線ではない | 0円 | 0円 |
| 106万円 | 社会保険の月8.8万円。2026年10月に要件から消えた | 0円 | 0円 |
| 119万円 | 本人の住民税がかかり始める | 6,000円 | 5,000円 |
| 123万円 | 2025年分の所得税の扶養 | 0円 | 0円 |
| 130万円 | 健康保険の扶養。130万円未満まで | 285,567円 | 0円 |
| 136万円 | 所得税の扶養と配偶者控除 | 0円 | 9,000円 |
| 150万円 | 19歳から22歳の健康保険の扶養。150万円未満まで | 3円 | 313,227円 |
| 160万円 | 2025年分の配偶者特別控除38万円と本人の所得税 | 0円 | 0円 |
| 169万円 | 配偶者特別控除38万円の終わり | 1,100円 | 9,100円 |
| 178万円 | 社会保険料を払っていない人の所得税 | 0円 | 0円 |
| 207万円 | 配偶者特別控除の終わり | 4,500円 | 0円 |
数字は、線を1円超えたときに世帯で増える税と保険料の合計だ。手取りの減り方は、ここから増えた1円を引いた額になる。130万円と150万円は「未満」の線なので、129万9,999円と130万円を比べた。妻の150万円の3円は、国保の所得割が1円で端数をまたいだだけで、線ではない。
11本のうち、家族の側から見て1万円を超えて動くのは2本だけだった。どちらも税ではなく健康保険の線だ。
103万円と106万円の壁は、2026年分ではどうなったか
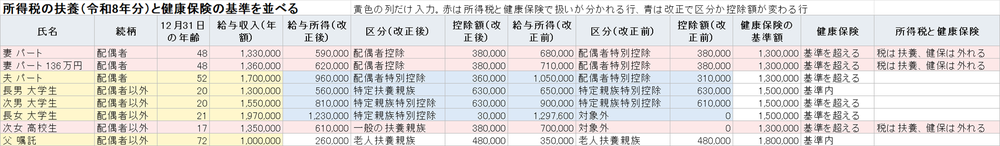
103万円は2024年分までの所得税の扶養の線で、2025年分で123万円、2026年分で136万円に上がった。給与所得控除の最低額が74万円になり、扶養の所得要件が62万円になったからだ。2026年分の境目は令和8年分の年末調整の記事に並べた。103万円を1円超えても、本人の税も家族の税も変わらない。
106万円は、勤め先の社会保険に入るかどうかの「月8.8万円」を年に直した額だ。e-Govで健康保険法第3条第1項第9号の今の条文を見ると、加入しない条件は週の所定労働時間が20時間未満であることと、学生であることの2つだけになっている。月8.8万円は2026年10月1日に条文から消えた。今は時間と勤め先の規模で決まり、年収では決まらない。
撤廃の前から、この線はほとんど働いていなかった。どの都道府県でも最低賃金が時給1,016円以上になり、週20時間働けば月8.8万円に届いていたからだ。従業員51人以上の勤め先で週20時間以上働く人が加入すると、月8.8万円なら本人の保険料は40歳未満で月12,487円、年14万9,844円になる。数え方は社会保険の週20時間の記事に書いた。この人は130万円より前に加入するので、表の130万円の行は当てはまらない。
130万円を1円超えると、なぜ28万円も減るのか
妻の給与が129万9,999円と130万円の1年を並べた。
| 妻の給与 | 129万9,999円 | 130万円 |
|---|---|---|
| 国保(練馬区) | 0円 | 80,827円 |
| 国民年金 | 0円 | 215,040円 |
| 妻の住民税 | 15,300円 | 5,000円 |
| 夫の所得税と住民税 | 282,200円 | 282,200円 |
| 世帯の手取り | 5,279,367円 | 4,993,801円 |
国保は、合計所得56万円から43万円を引いた13万円に、医療分7.51%、後期高齢者支援金分2.80%、子ども・子育て支援金分0.27%を掛け、1人あたりの均等割47,600円、17,600円、1,873円を足した額になる。国民年金は月17,920円の12か月分。払った保険料は社会保険料控除になるので、妻の住民税の所得割10,300円は消えるが、均等割5,000円は残る。夫の税は動かない。配偶者の控除は妻の合計所得で決まり、妻の保険料は関係しないからだ。
取り戻すには、世帯の手取りが129万9,999円のときを上回るまで働く。1円ずつ探すと、夫の年収500万円で163万871円、夫400万円で163万4,002円だった。130万円から33万円多く働いて、ようやく同じ手取りに戻る。
130万円の判定は2026年4月1日から、労働条件通知書などの労働契約で定めた賃金から見込む年間収入で行う。去年の実績ではない。協会けんぽのページには、人手不足による労働時間の延長などで一時的に収入が増えたと事業主が証明すれば、130万円以上でも扶養のままでいられる特例もある。ただし連続2回までだ。判定のしかたは健康保険の被扶養者の記事に書いた。
大学生の子は150万円で31万円。学生納付特例を使うと9万8,187円
19歳以上23歳未満で配偶者でない人は、健康保険の扶養の線が150万円未満になる。年齢はその年の12月31日時点で見る。20歳の子が150万円に届くと、国保101,987円と国民年金215,040円がかかり、子の住民税が3,800円減って、差し引き313,227円増えた。
国民年金には学生納付特例がある。日本年金機構のページでは、本人の前年所得が128万円に扶養親族等の数×38万円と社会保険料控除等を足した額以下なら使える。給与150万円の子の所得は76万円なので届く。特例を使えば、その年に増えるのは国保の分から住民税の減りを引いた98,187円になる。ただ、承認された期間は年金額の計算に入らない。10年以内なら追納できる。
取り戻す給与は、親の年収500万円で198万3,477円だった。妻より遠いのは、159万円を超えると親の特定親族特別控除が63万円から段階的に下がり、197万円でなくなるからだ。表の136万円の9,000円は、所得税の控除は63万円のままで、住民税の調整控除だけが18万円分減ったぶんだ。仕組みは大学生の子の特定親族特別控除の記事に書いた。
136万円の壁を1円超えても、夫の税が増えないのはなぜか
妻の給与が136万円を超えると、夫の控除は配偶者控除から配偶者特別控除に移る。所得税は38万円、住民税は33万円のままで額は変わらない。変わるのは住民税の調整控除の中身だけで、夫の住民税の課税所得が200万円以下なら2,500円増える。
年収500万円で40歳未満の夫は、課税所得が207万6,000円で200万円を超えるので、調整控除はどちらも下限の5万円で計算され、差が出なかった。夫の年収が400万円なら2,500円増える。どこから増えるかを1万円ずつ数えた表は配偶者特別控除の記事にある。夫がふるさと納税をしているなら、妻の給与で控除が変わると上限も動く。上限はふるさと納税の上限額シミュレーターで妻の年収を入れて出せる。
妻の側では、136万円を超えても所得税の扶養から外れたことにはなる。ただ、夫から見た控除が38万円で続くので、家計の数字には出てこない。
169万円と207万円は、夫の税率で増える額が変わる
169万円を1円超えると、夫の所得税の配偶者特別控除が38万円から36万円になる。夫の年収500万円なら所得税率5%に復興特別所得税を足して1,100円。207万円を超えると最後の3万円がなくなり、所得税1,500円と住民税3,000円で4,500円増える。その間も174万円、179万円と5万円ごとに控除が下がり、1,000円刻みで見ると1回に3,605円から6,805円ずつ世帯の手取りが減る点が8か所あった。
夫の年収が高いほど1回の段差は大きい。夫600万円なら169万円で2,100円、207万円で6,000円。夫の年収800万円で妻が136万円から208万円まで働いたときの増え方は、配偶者特別控除の記事で数えた。
178万円の壁は、国保と年金を払う人には関係ない
2026年分の基礎控除は、合計所得489万円以下なら104万円になった。給与所得控除の最低額74万円と足すと178万円で、社会保険料を払っていない人はここまで所得税がかからない。2025年分は95万円と65万円で160万円だった。
ただ、178万円まで働く人はたいてい130万円で扶養を外れ、保険料を払っている。国保と国民年金を払う妻なら、社会保険料控除が30万円を超えるので、本人の所得税がかかり始めるのは217万円からだった。年収ごとの所得税と住民税の出し方は年収の手取り早見表の記事に並べた。
「160万円に抑えている」という家庭の線は、2025年分の配偶者特別控除38万円の線だ。2026年分は169万円なので、税だけで見ればあと9万円の余裕がある。ただし、130万円をもう超えているかどうかで、その9万円の意味が変わる。
確かめていないこと
国保は練馬区の令和8年度の料率だけで計算し、1円未満を切り捨てた以外の端数処理は入れていない。ほかの市区町村は料率も均等割も違う。7割・5割・2割の軽減は、夫の所得があるので当たらないとした。国保は前の年の所得で決まるので、130万円を超えた最初の年は表の額にならない。
妻が勤め先の社会保険に入る場合は、等級と料率で表の130万円の行が変わる。40歳から64歳の人の介護分、賞与がある人、夫や親が給与以外の所得を持つ場合、指定都市の住民税の配分も確かめていない。
妻と子の住民税は、所得45万円、給与119万円を超えるとかかる1級地の非課税限度額で計算した。2級地と3級地は確かめていない。令和9年度の住民税で給与所得控除の最低額が74万円になることは配偶者特別控除の記事で総務省の資料から確かめた数字を使い、ここでは改めて見ていない。